


Aspectos destacados
Plan Estratégico 2025 - 2029
En los primeros nueve meses de 2026, el Grupo BBVA ha continuado avanzando en la ejecución de su Plan Estratégico 2025-2029, con la ambición de liderar la banca del futuro. El objetivo es incorporar la perspectiva del cliente de una manera radical, así como impulsar y reforzar el compromiso del Grupo con el crecimiento y la creación de valor.
La inteligencia artificial constituye una palanca clave para acelerar la transformación del Grupo y amplificar el impacto de todas las prioridades estratégicas. En este sentido, BBVA está impulsando su incorporación de forma transversal en toda la organización a través de The Eight, la agenda de transformación en inteligencia artificial, para evolucionar hacia una relación más personalizada y proactiva con los clientes, rediseñar y hacer más eficientes los procesos y potenciar las capacidades de los empleados. Asimismo, BBVA está desarrollando The Frame, un modelo operativo común que permite escalar el despliegue de soluciones y agentes de inteligencia artificial de forma segura y eficiente.
PRIORIDADES ESTRATÉGICAS
BBVA ha establecido seis prioridades estratégicas para avanzar en su estrategia. Estas prioridades conforman el marco de ejecución del Plan Estratégico 2025-2029.
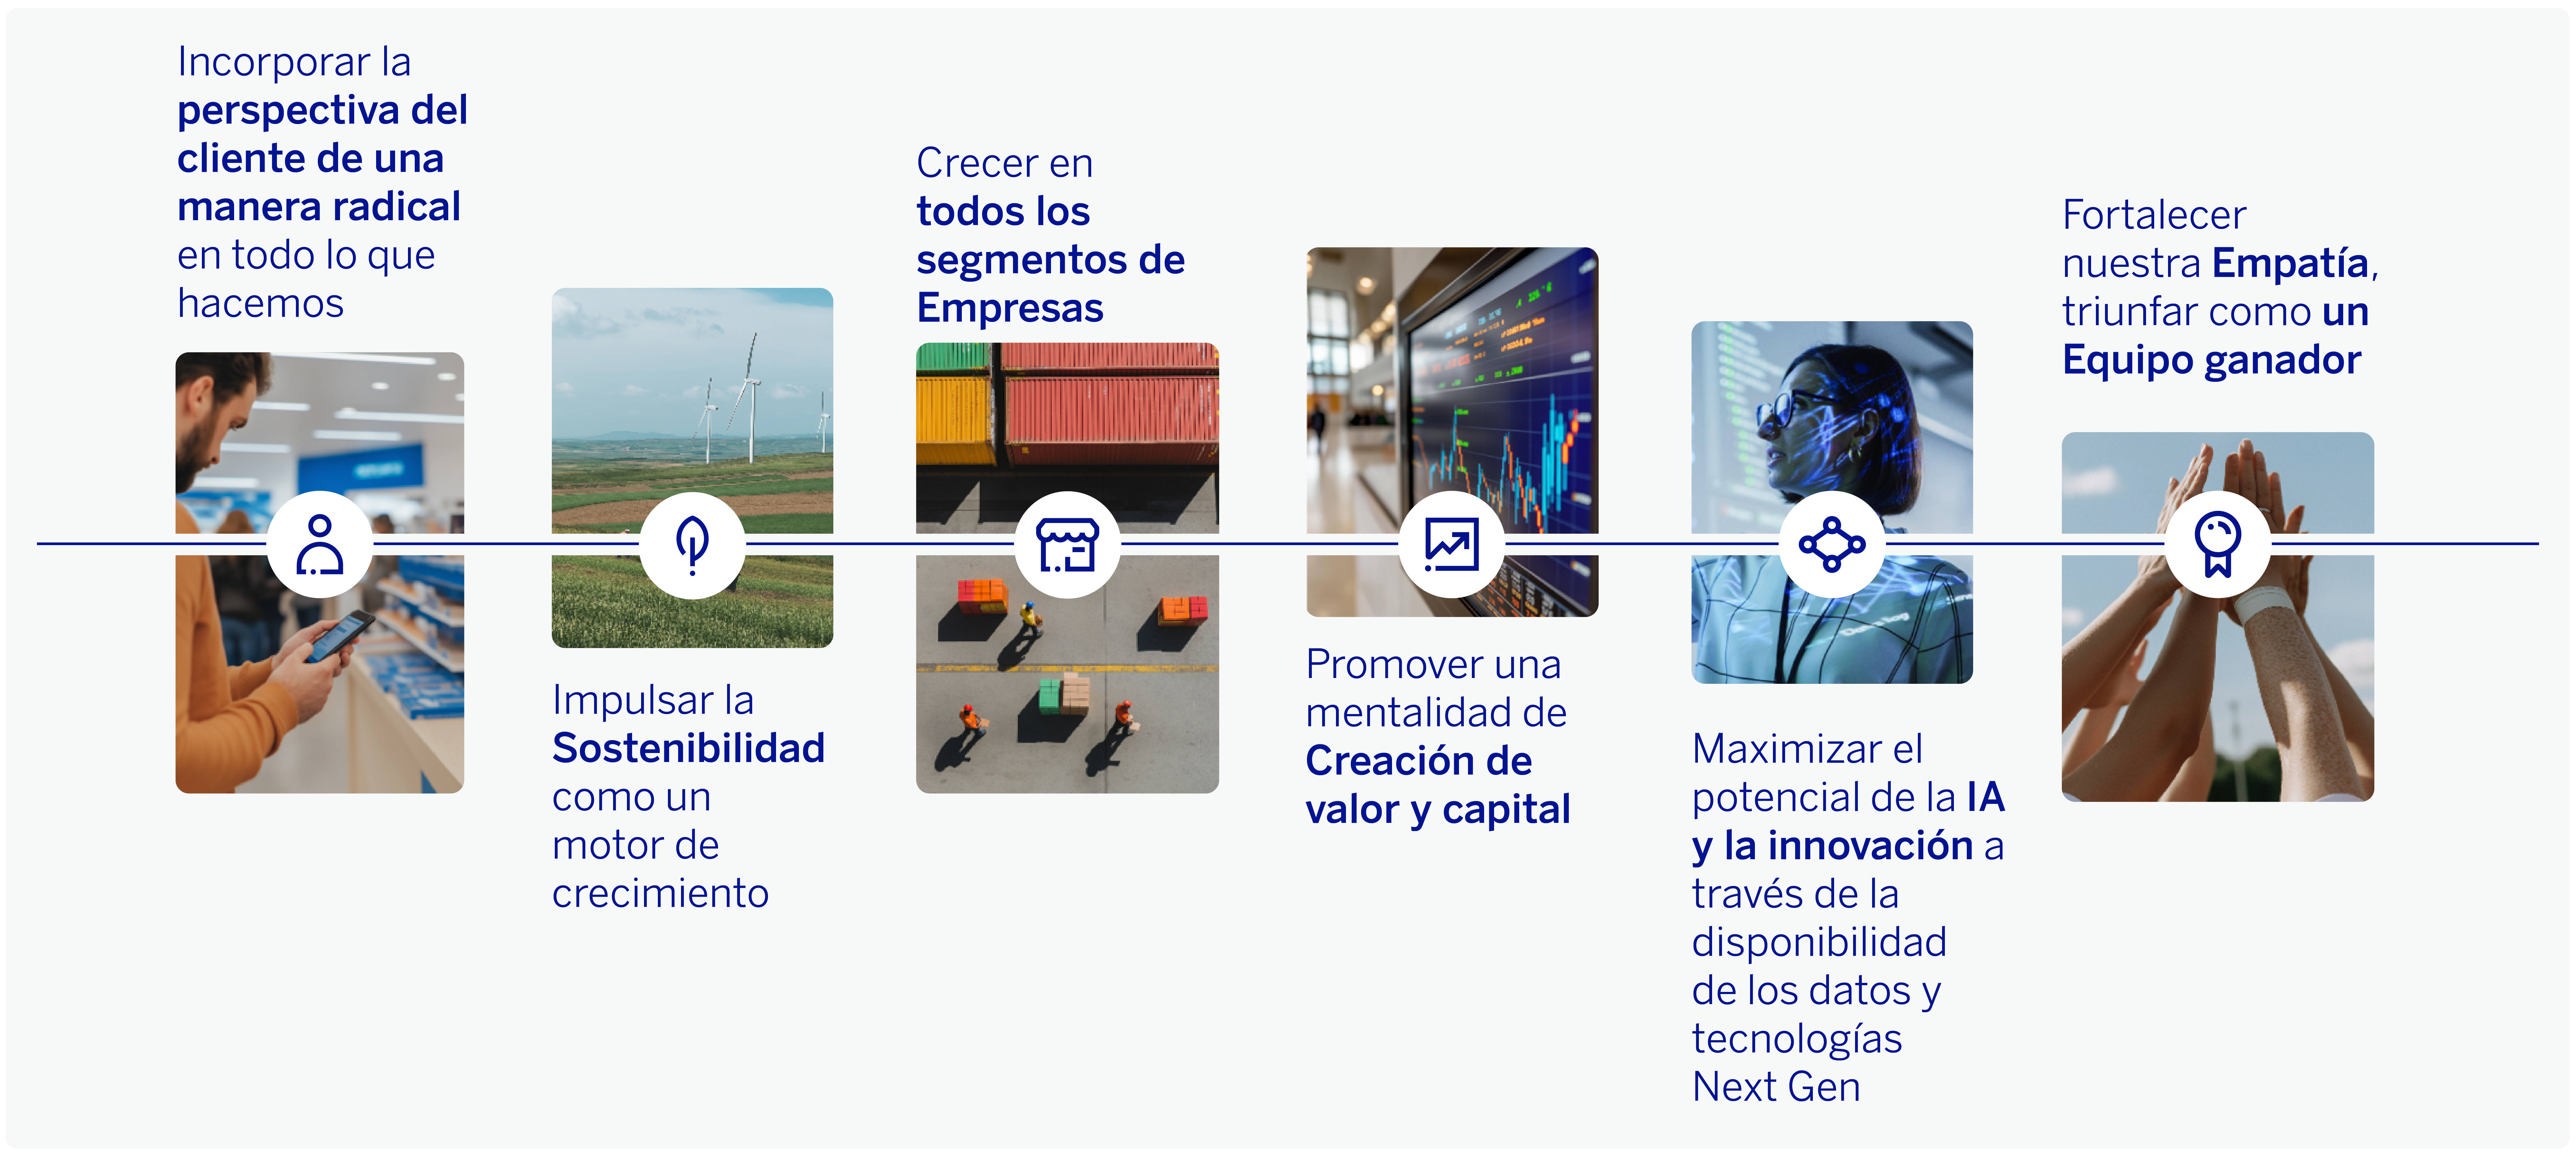
Gracias a la sólida ejecución del Plan Estratégico, BBVA sigue progresando en la consecución de los objetivos financieros definidos para el periodo 2025-2028.
EVOLUCIÓN DE LOS OBJETIVOS FINANCIEROS DEL GRUPO BBVA
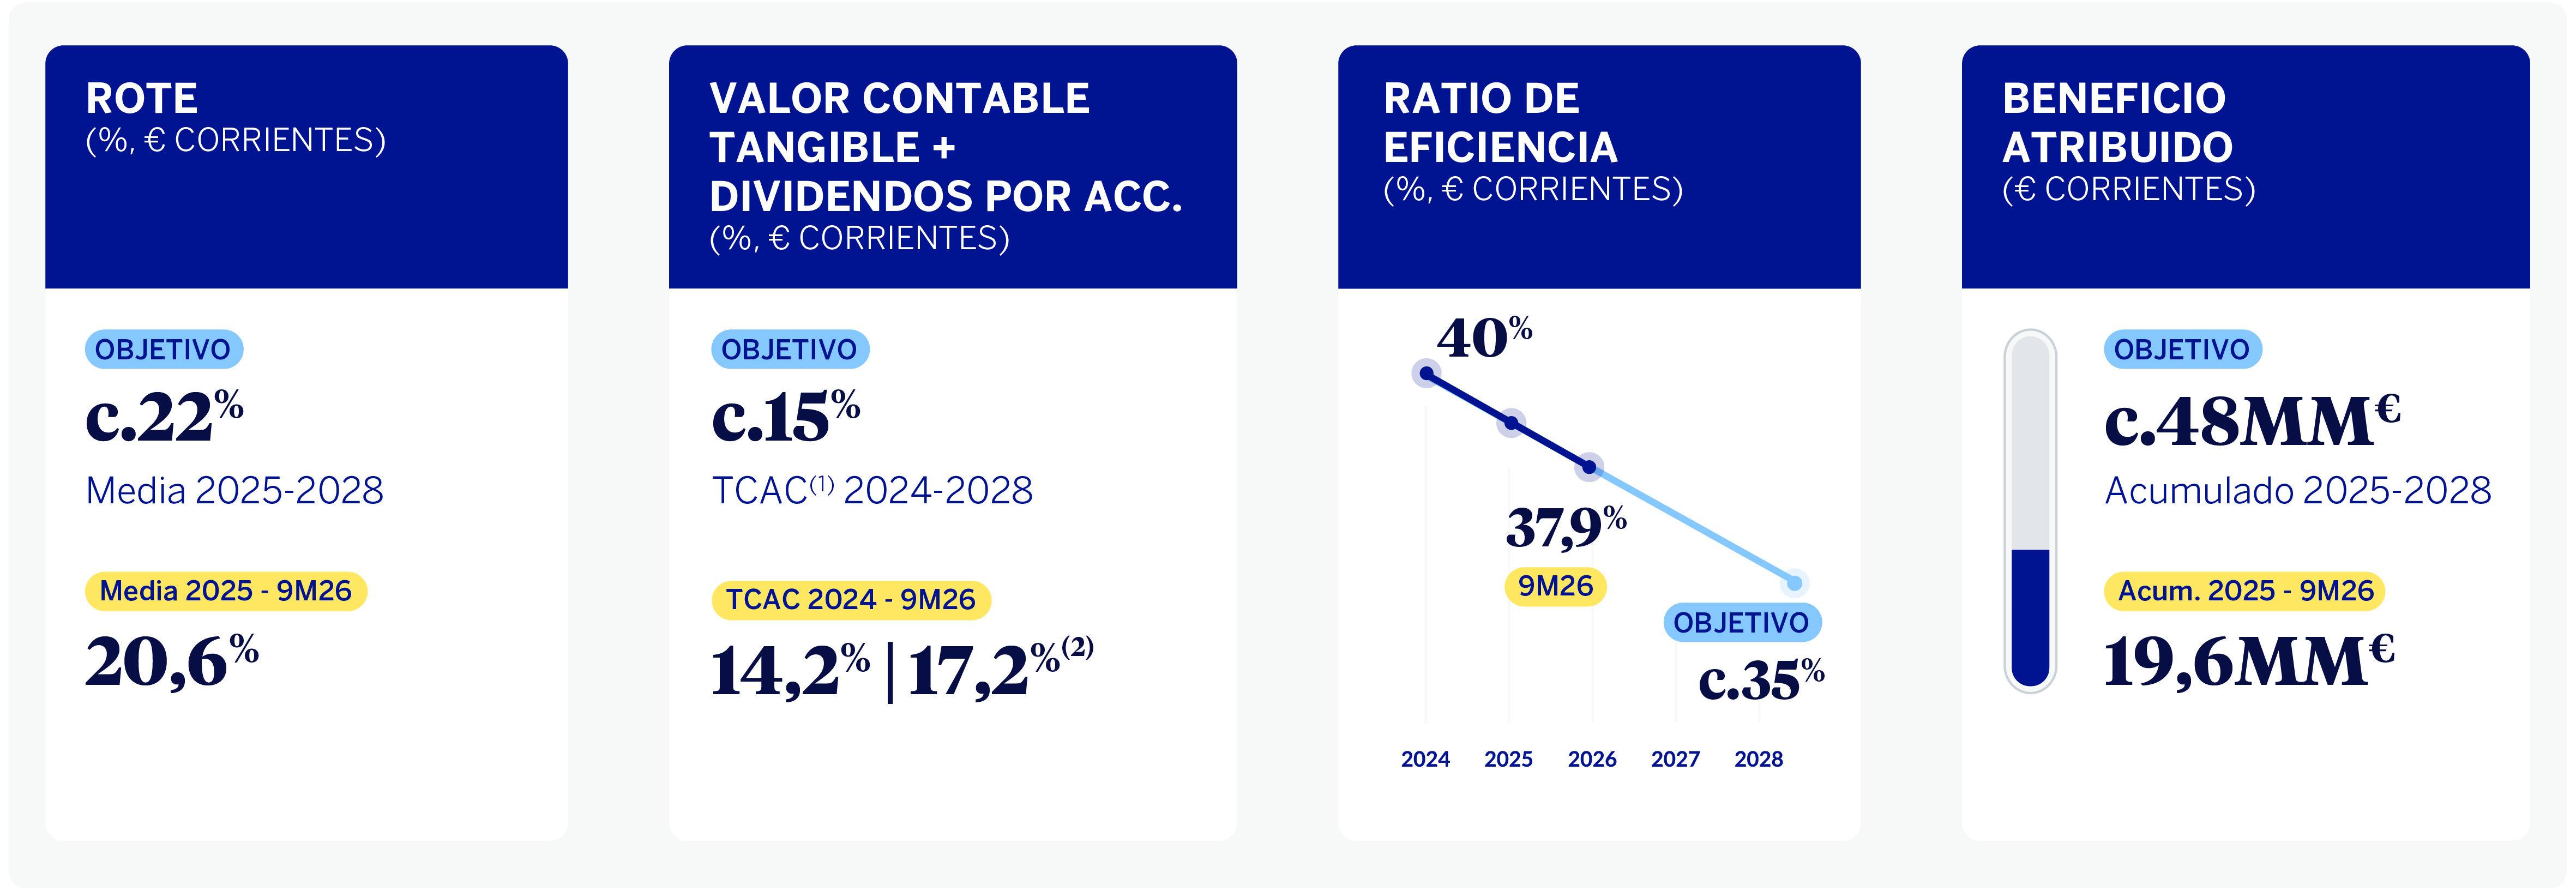
(1) Tasa de crecimiento anual compuesta.
(2) Excluye el efecto de los programas de recompra.
Resultados y actividad
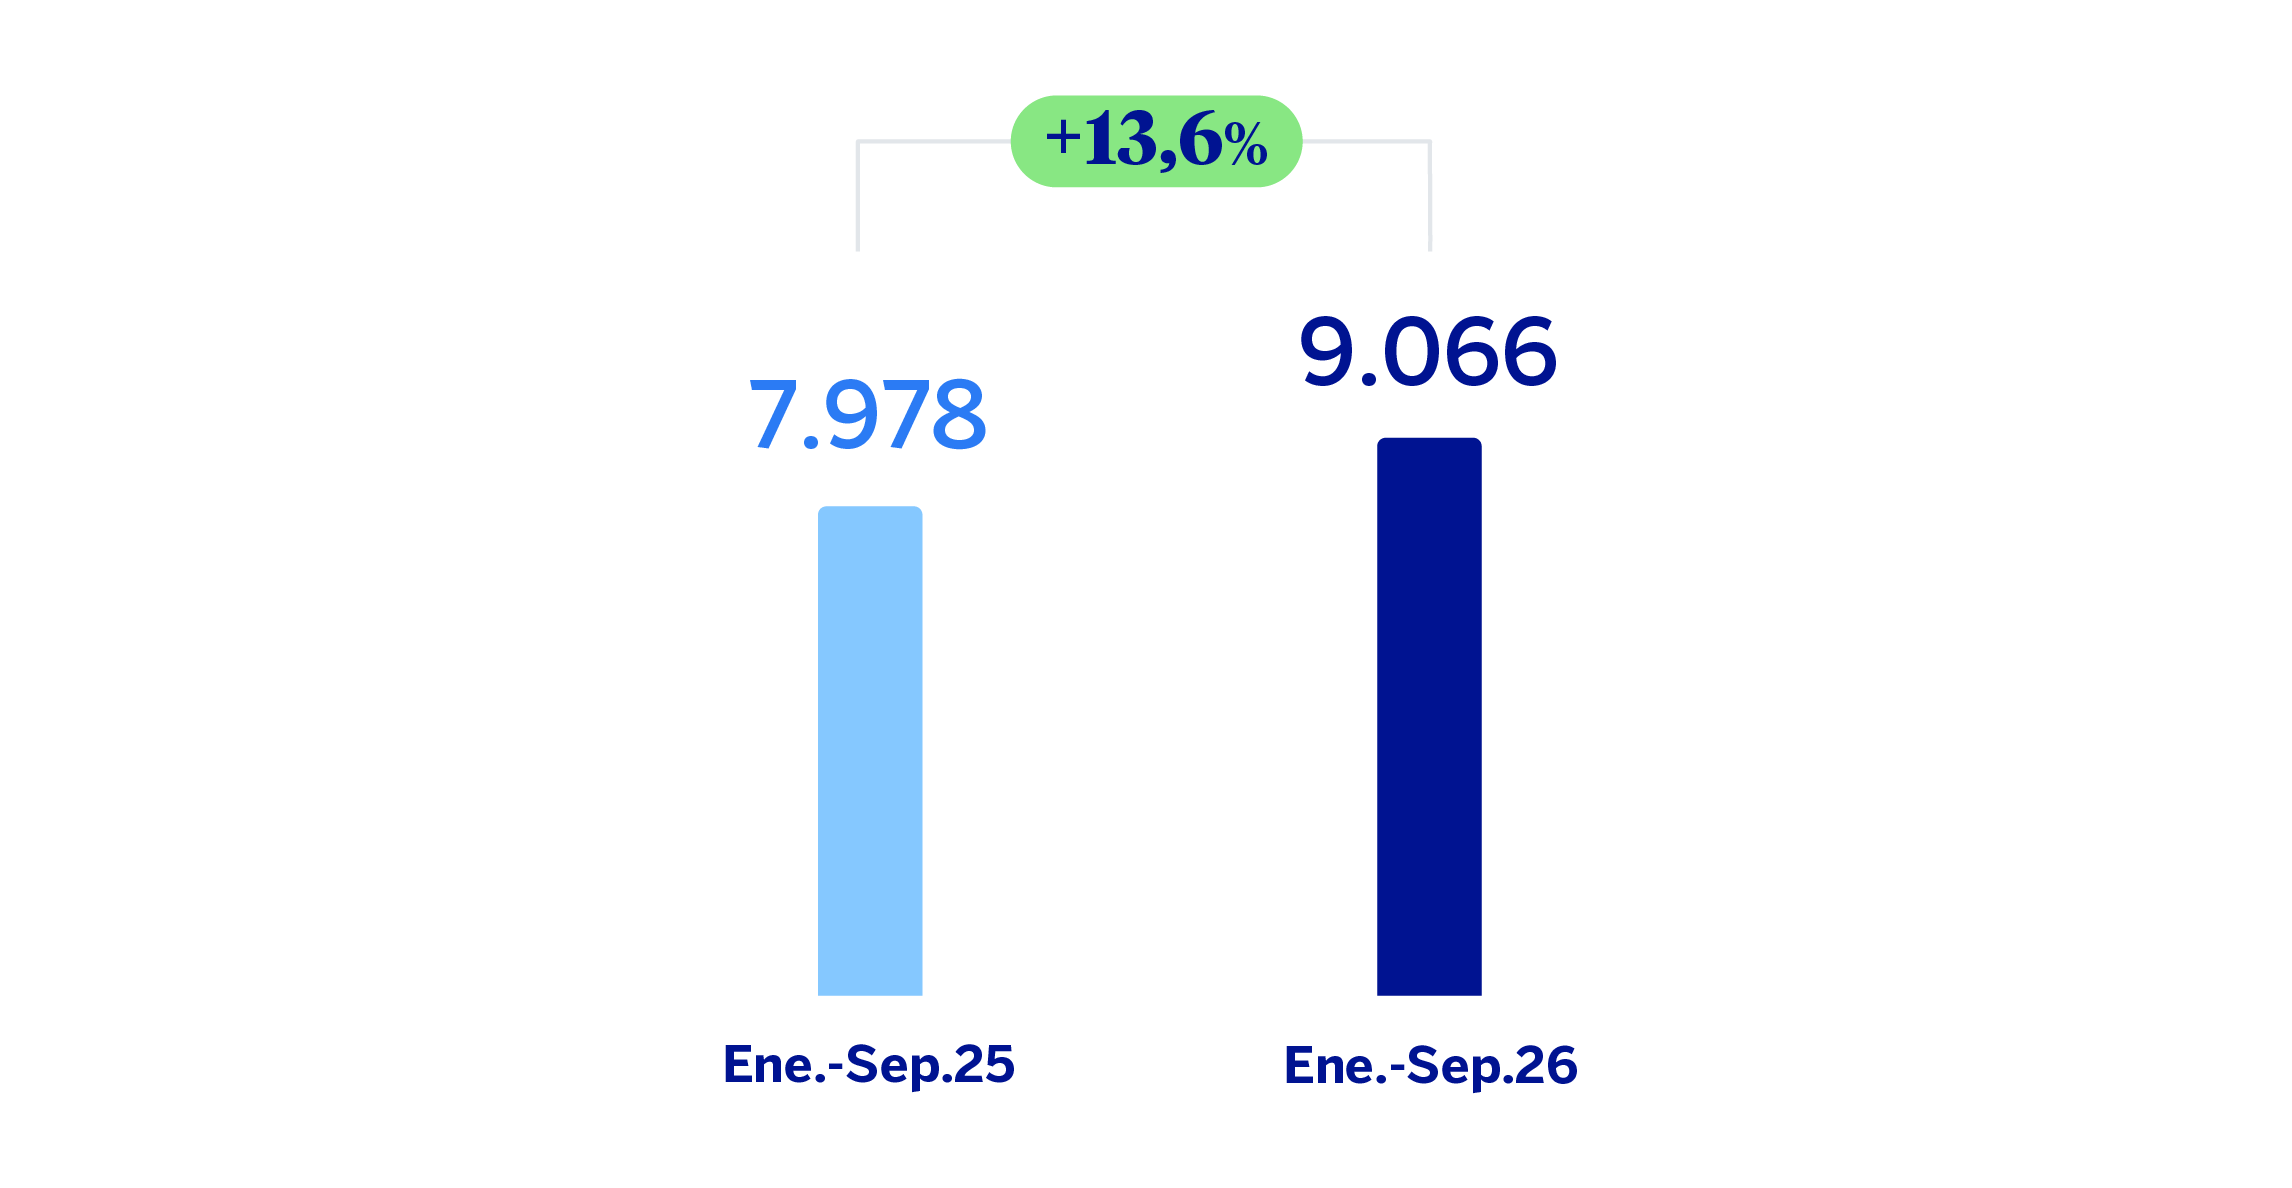
El resultado acumulado por el Grupo BBVA durante los primeros nueve meses de 2026 alcanzó la cifra de 9.066 millones de euros, lo que representa un incremento del 13,6% con respecto al mismo periodo del año anterior, apoyado en el buen desempeño de los ingresos recurrentes del negocio bancario, es decir, del margen de intereses, que se incrementó un 20,8% y, en menor medida, de las comisiones netas, que crecieron a una tasa interanual del 13,8%, destacando las comisiones por medios de pago.
La sólida evolución del margen de intereses, con un comportamiento positivo en todas las áreas de negocio, compensó el crecimiento de los gastos de explotación, que se incrementaron un 17,4%, y de las dotaciones por deterioro de activos financieros, que crecieron un 25,8% con respecto a los saldos acumulados a 30 de septiembre de 2025 en un contexto de crecimiento del crédito.
En cuanto a la actividad, durante los primeros nueve meses de 2026, los préstamos y anticipos a la clientela aumentaron un 14,6%, impulsados un trimestre más por el dinamismo de los préstamos a empresas, que crecieron un 19,9% a nivel Grupo. Por su parte, los préstamos a particulares registraron un incremento del 6,8%, con una favorable evolución de todos los productos.
Los recursos de clientes registraron un incremento del 7,7% en lo que va de año, con un crecimiento destacado de los depósitos a plazo (+20,7%) y de los fondos de inversión (+8,3%) a nivel Grupo.
PRÉSTAMOS Y ANTICIPOS A LA CLIENTELA Y TOTAL DE RECURSOS DE CLIENTES (VARIACIÓN RESPECTO AL 31-12-2025)
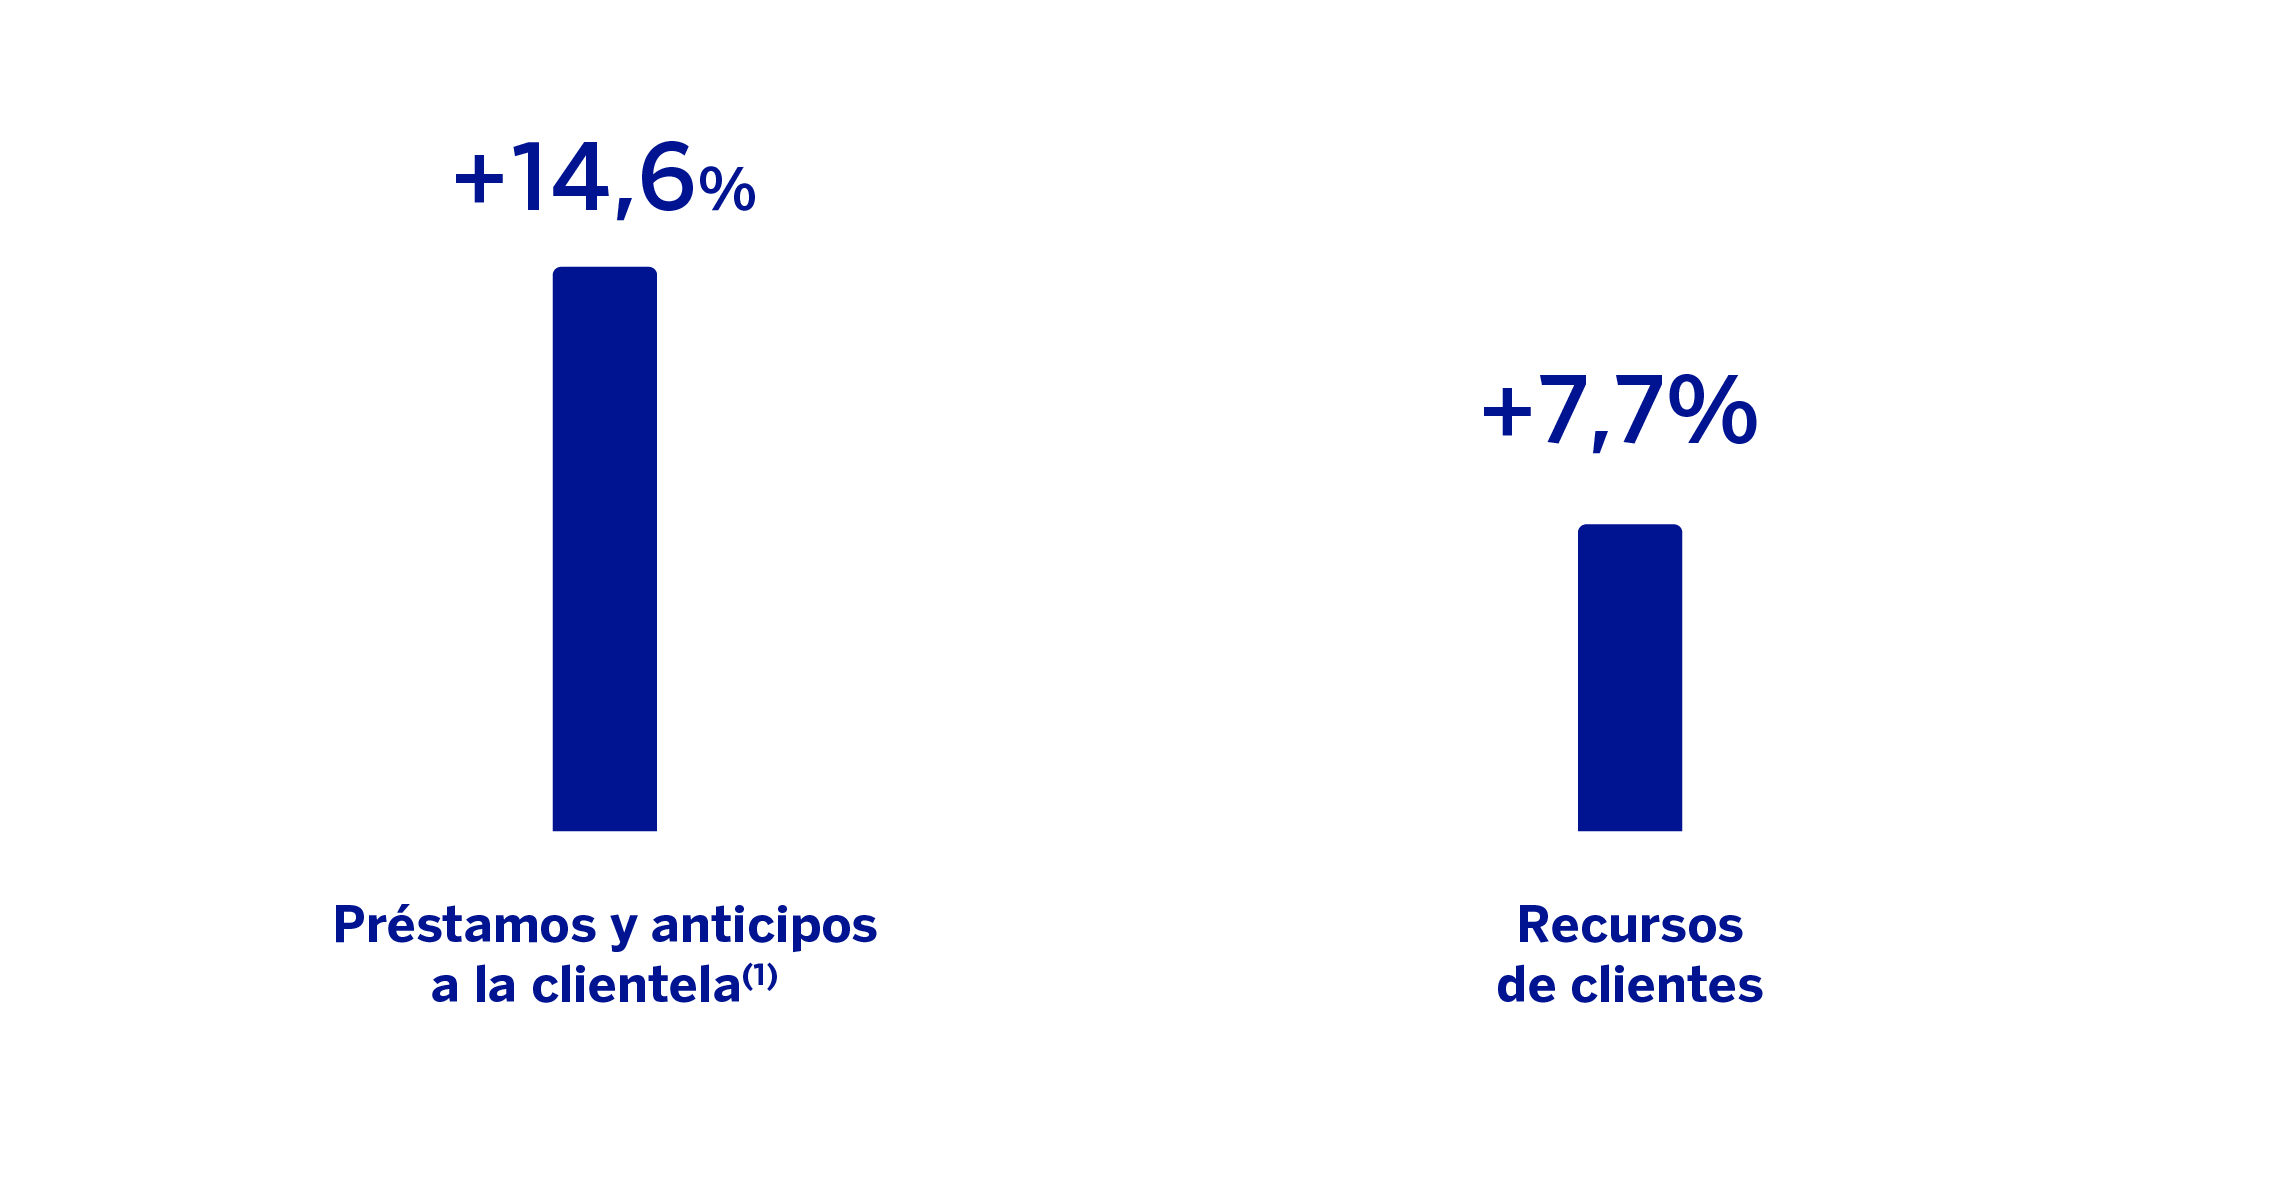
(1) El crecimiento de los préstamos y anticipos a la clientela no dudosos en gestión excluyendo las adquisiciones temporales de activos se sitúa en 15,1%.
Áreas de negocio
En cuanto a los resultados acumulados a cierre de septiembre de 2026 por las áreas de negocio, en cada una de ellas y, salvo que así se especifique, excluyendo la evolución de las divisas, cabe destacar:
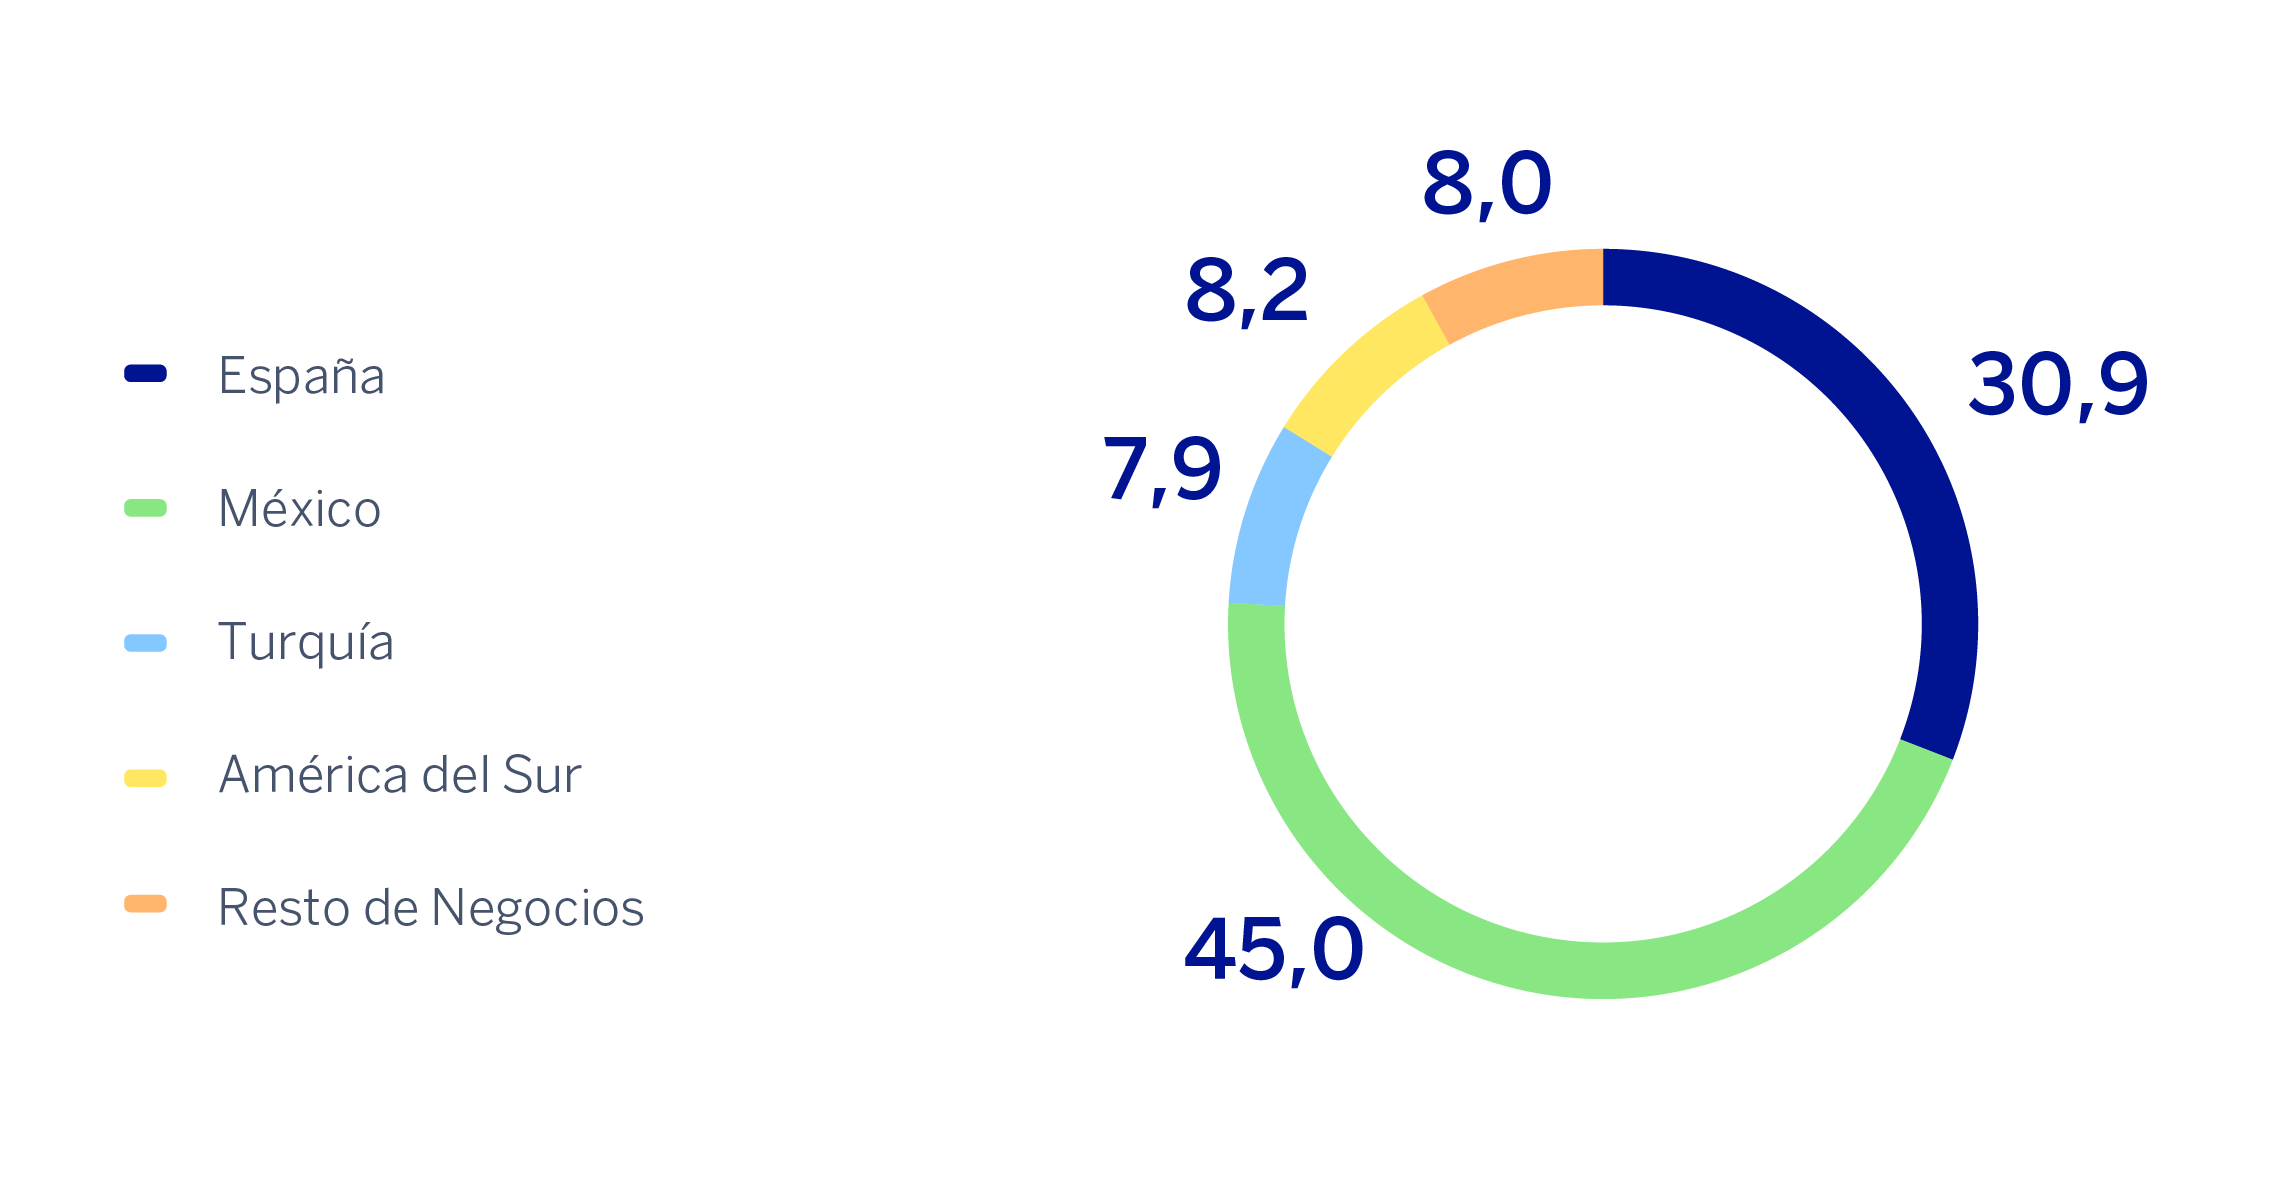
España generó un resultado atribuido de 3.106 millones de euros en los primeros nueve meses de 2026, que se sitúa en línea con el alcanzado en el mismo periodo de 2025 favorecido por el buen comportamiento del margen de intereses.
México alcanzó un resultado atribuido de 4.522 millones de euros, lo que supone un crecimiento interanual del 8,4%, explicado principalmente por el favorable comportamiento del margen de intereses gracias al robusto crecimiento de los préstamos e impulsado igualmente por el resto de componentes del margen bruto.
Turquía alcanzó un resultado atribuido de 789 millones de euros, que compara muy favorablemente con el resultado del mismo periodo del año anterior, como resultado principalmente del buen comportamiento del margen de intereses.
América del Sur generó un resultado atribuido de 821 millones de euros, lo que representa un crecimiento interanual del 42,1% a tipos de cambio corrientes, favorecido por la evolución del margen de intereses.
Resto de Negocios alcanzó un resultado atribuido de 801 millones de euros, un 58,5% más que en el mismo periodo del año anterior, favorecido por la evolución de los ingresos recurrentes y del ROF.
El Centro Corporativo registró en los primeros nueve meses de 2026 un resultado atribuido de -974 millones de euros, que supone un empeoramiento frente al mismo periodo del año anterior, asociado a mayores gastos de personal.
Por último, y para una mejor comprensión de la actividad y resultados del Grupo, se proporciona información complementaria de los negocios mayoristas, Corporate & Investment Banking (CIB), desarrollados por BBVA en los países donde opera. CIB alcanzó un resultado atribuido de 3.082 millones de euros1 en los primeros nueve meses de 2026. Este resultado supone, excluyendo el impacto de la variación de las divisas, un 19,0% más que el año anterior, lo cual refleja la fortaleza de los negocios mayoristas del Grupo, con el objetivo de ofrecer una propuesta de valor centrada en las necesidades de sus clientes.
RESULTADO ATRIBUIDO AL GRUPO
(MILLONES DE EUROS)
COMPOSICIÓN DEL RESULTADO ATRIBUIDO (1)
(PORCENTAJE. ENE.-SEP.26)
(1) Excluye el Centro Corporativo.
Sostenibilidad
BBVA está impulsando la sostenibilidad como un motor de crecimiento diferencial. En el marco del ambicioso objetivo de canalización de 700 mil millones de euros en negocio sostenible para el periodo 2025-20292, el Grupo BBVA ha canalizado un importe aproximado de 120 mil millones de euros en los primeros nueve meses de 2026, lo que supone un total acumulado de 254 mil millones de euros desde la publicación de este objetivo.
CANALIZACIÓN DE NEGOCIO SOSTENIBLE 2025-SEPTIEMBRE 2026 (1)
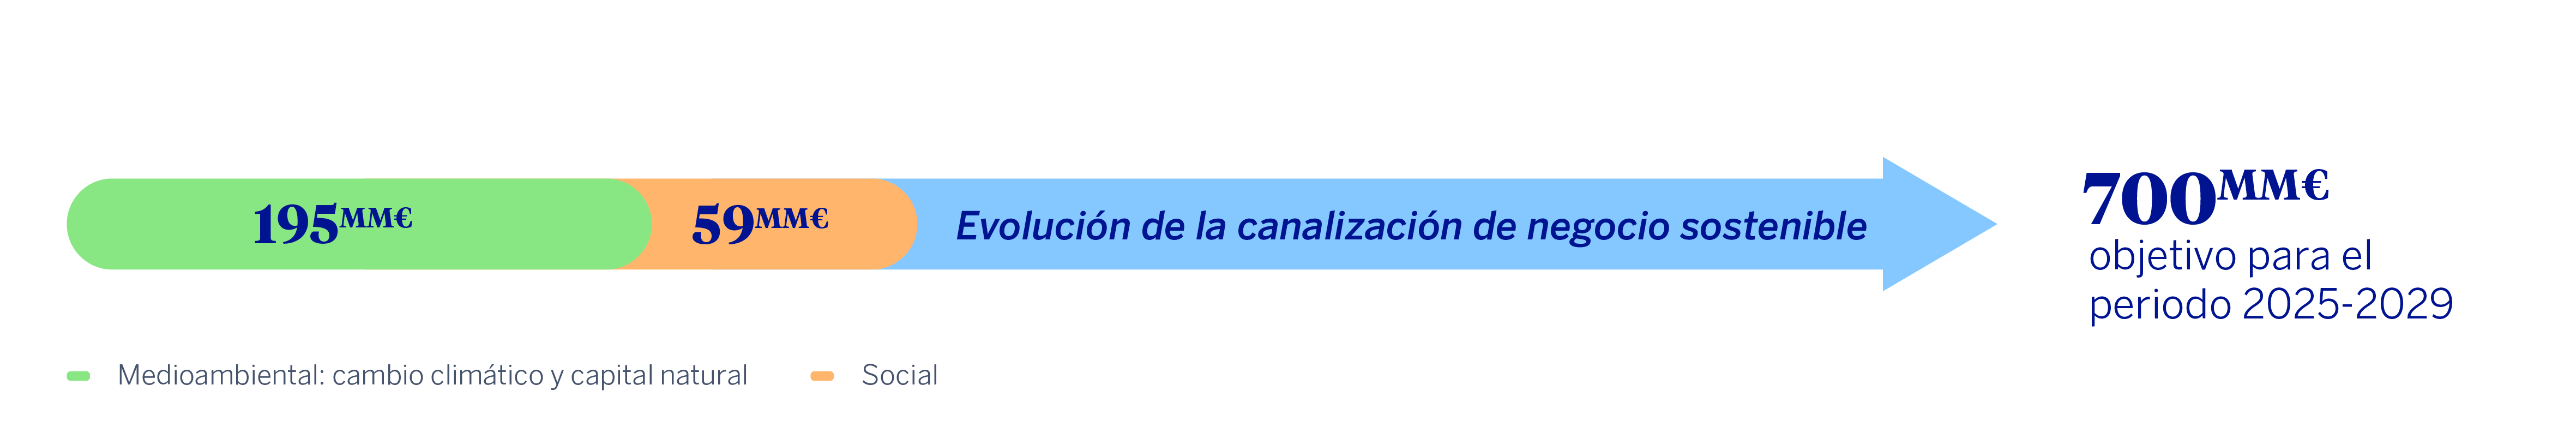
(1) La canalización a 30 de septiembre de 2026 incluye asimismo actividades de transición en los términos de la Guía para la Canalización de Negocio Sostenible y de Transición. El importe correspondiente a estas actividades no se aprecia en los gráficos ni en la tabla debido a la escala utilizada, expresada en miles de millones de euros.
CANALIZACIÓN DE NEGOCIO SOSTENIBLE 9M26
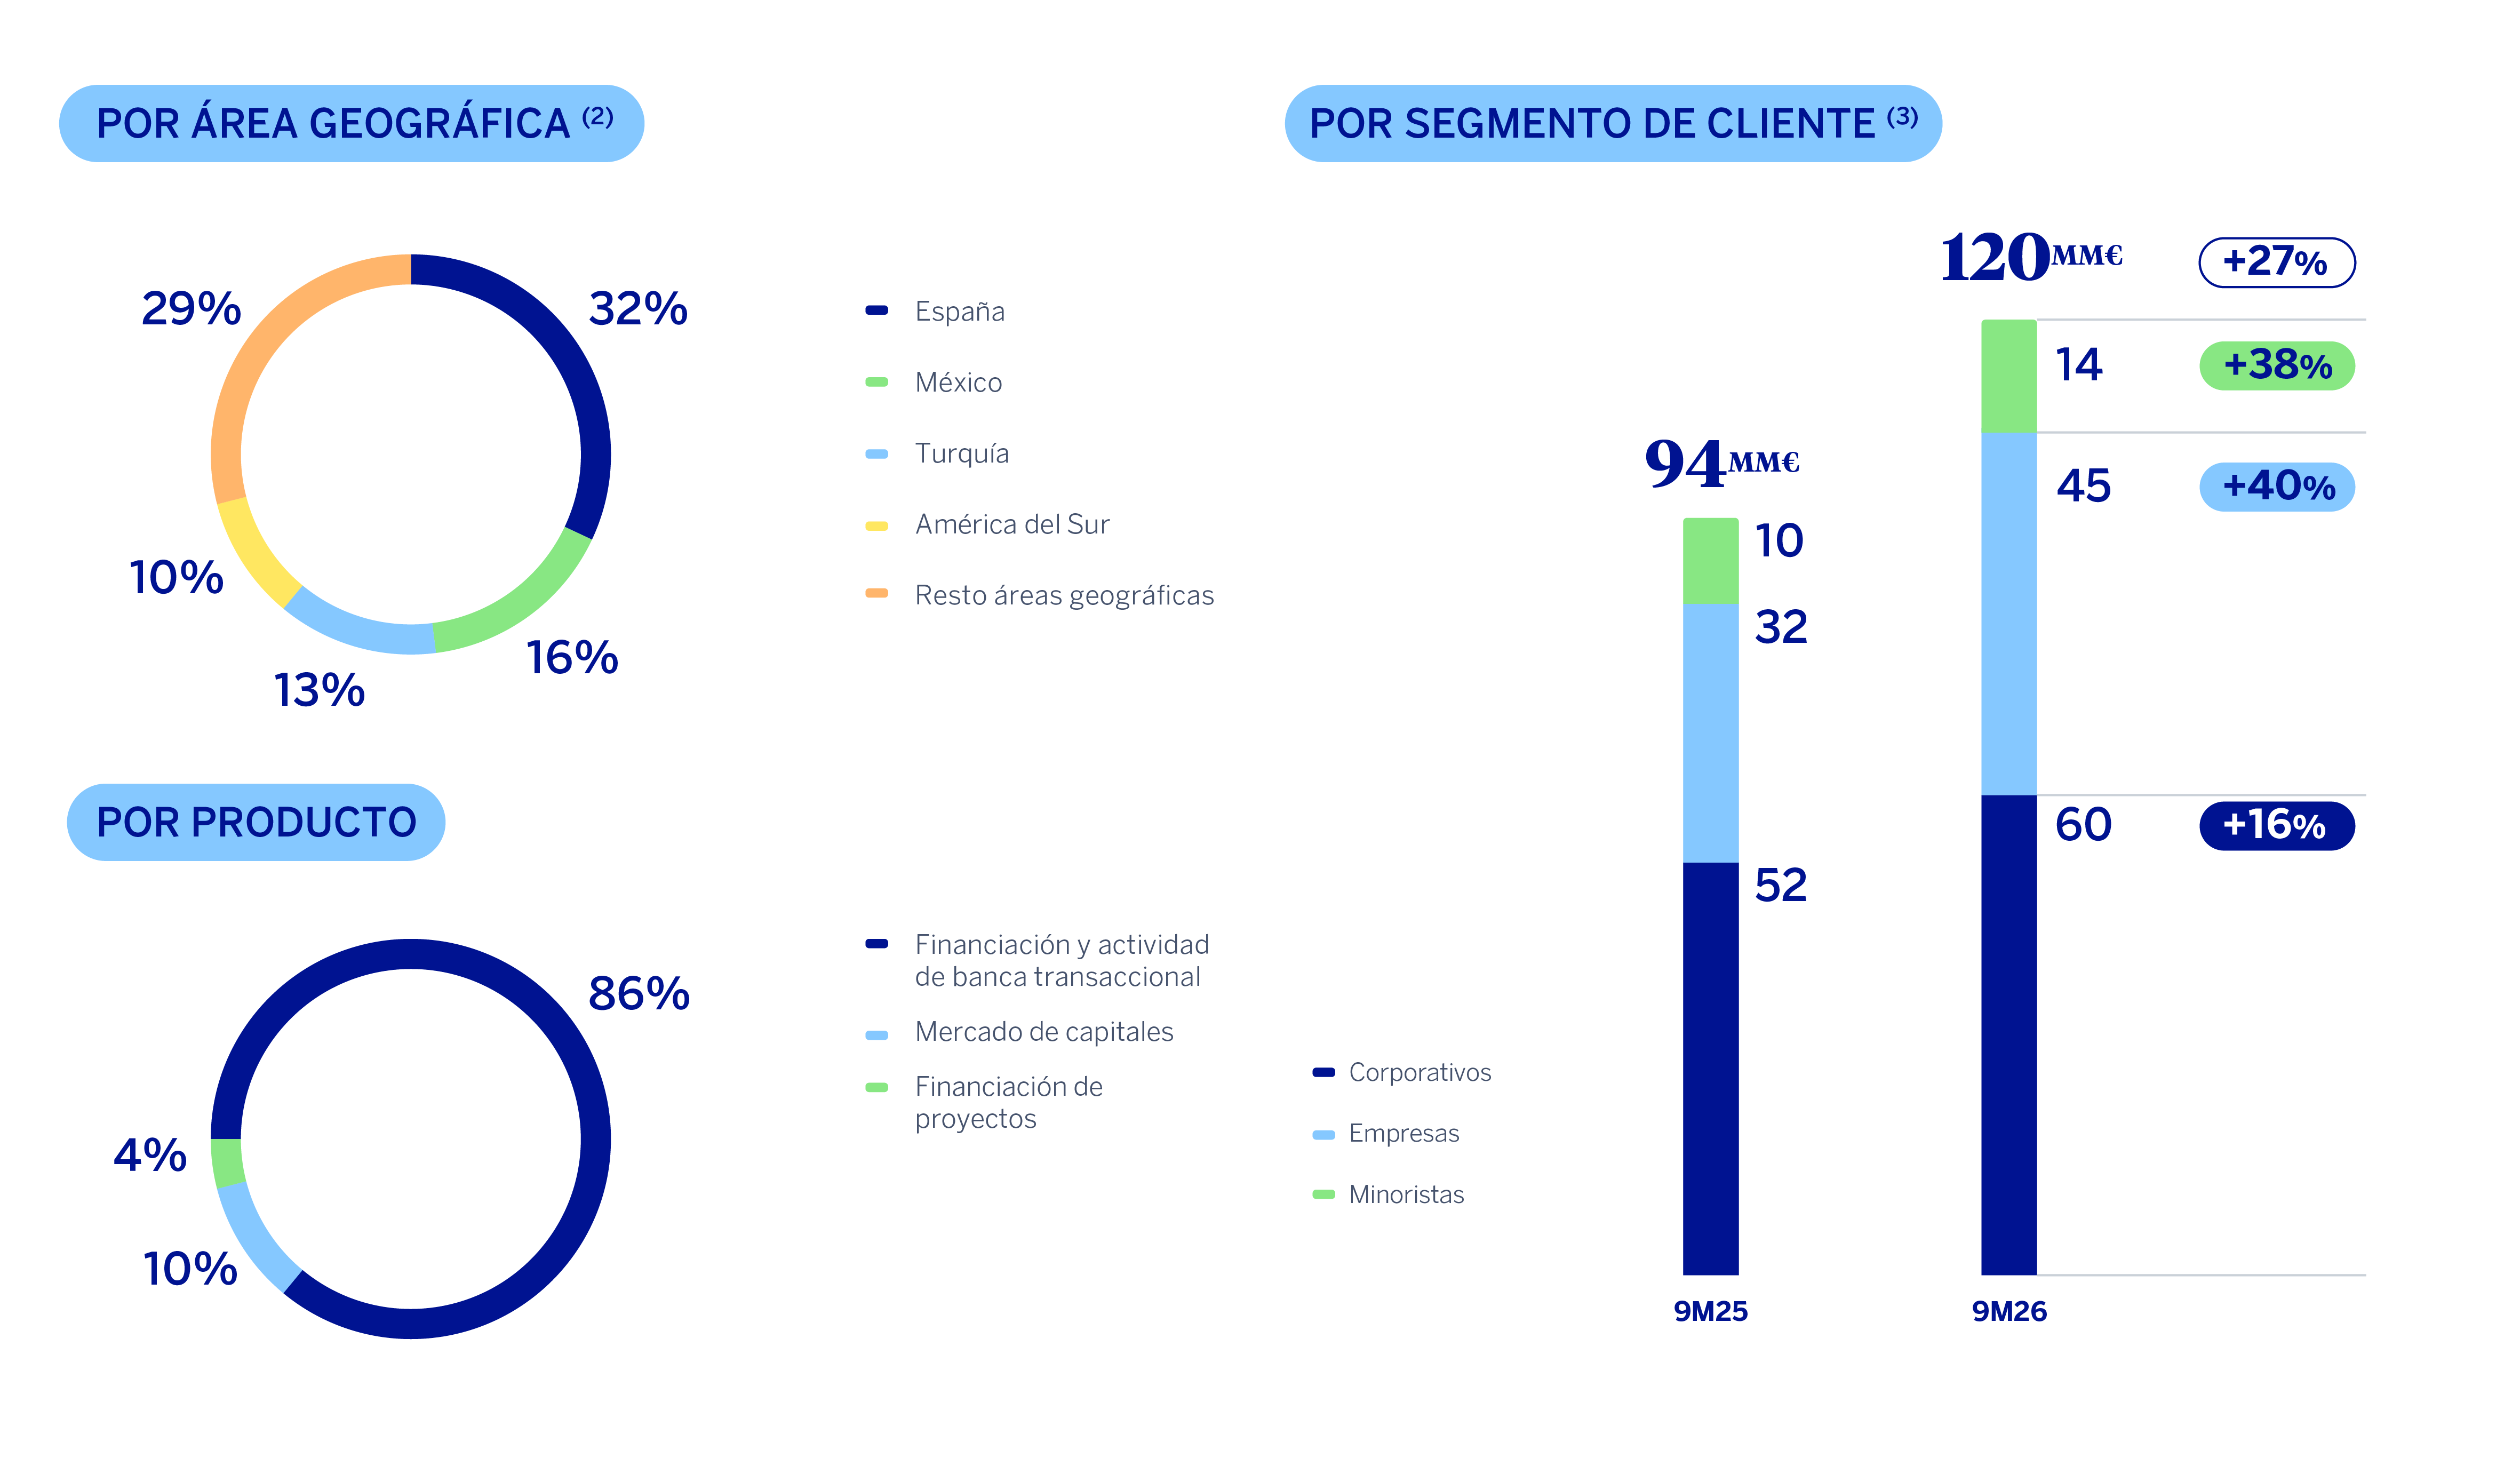
(2) Por lo general, el criterio utilizado para la distribución de la canalización por área geográfica es el del lugar de registro de la operación correspondiente. No obstante, hay ciertas excepciones cuando hay varias áreas geográficas involucradas en la operación.
(3) A tipos de cambio corrientes.
| POR SEGMENTO DE CLIENTE Y ÁMBITO DE ACTUACIÓN (4)(5) | |||||
|---|---|---|---|---|---|
| Ámbito de actuación (en MM€) | Segmento de cliente | Total | % | ||
| Corporativos | Empresas | Minoristas | |||
| Medioambiental | 54 | 33 | 5 | 91 | 76% |
| Social | 7 | 13 | 10 | 29 | 24% |
| Total | 60 | 45 | 14 | 120 | 100% |
| (4) En aquellos casos donde la granularidad de la información no permite una atribución directa entre los ámbitos de actuación, se aplican modelos de estimación interna basados en la mejor información disponible. A efectos de reporte, la categoría “Medioambiente” integra las actividades relacionadas con el cambio climático y el capital natural. (5) Los importes indicados han sido objeto de redondeo; por ello, es posible que los importes o las variaciones indicadas no sean la suma aritmética exacta de las cifras que los preceden. |
|||||
Solvencia
El ratio CET13 del Grupo BBVA se situó en el 12,21% a 30 de septiembre de 2026, lo que permite mantener un amplio colchón de gestión sobre el requerimiento de CET1 del Grupo a esa fecha (8,97%4), y situándose asimismo por encima del rango de gestión objetivo del Grupo establecido en el 11,5% - 12,0% de CET1.
Remuneración al accionista
La política de remuneración al accionista contempla que puedan combinarse los repartos en efectivo con las recompras de acciones, todo ello sujeto a las autorizaciones y aprobaciones que sean de aplicación en cada momento5.
En cuanto a la remuneración en efectivo, la Junta General Ordinaria de Accionistas celebrada el 20 de marzo de 2026 aprobó, en el punto 1.3 de su orden del día, un reparto en efectivo con cargo a resultados del ejercicio 2025 como dividendo complementario del ejercicio 2025, por importe de 0,60 euros brutos por cada acción en circulación de BBVA con derecho a participar en dicho reparto, el cual fue abonado el 10 de abril de 2026. Así, el importe total de distribuciones en efectivo del ejercicio 2025, teniendo en cuenta que en noviembre de 2025 se distribuyeron 0,32 euros brutos por acción, se situó en 0,92 euros brutos por acción.
Asimismo, el Consejo de Administración de BBVA, acordó el pago de una cantidad a cuenta del dividendo del ejercicio 2026, por importe de 0,37 euros brutos (0,2997 euros tras las retenciones correspondientes) en efectivo por cada una de las acciones en circulación con derecho a participar en dicho reparto, el cual fue abonado el 15 de octubre de 2026.
Por su parte, los programas de recompras de acciones de 2026 comprenden un programa extraordinario por casi 4.000 millones de euros, ejecutado en varios tramos entre diciembre de 2025 y el 3 de agosto de 2026. A este se suma un nuevo programa extraordinario por importe de 2.000 millones de euros, estructurado en dos tramos de 1.000 millones de euros cada uno. El primero de esos tramos se ejecutó entre el 5 de agosto y el 1 de octubre de 2026, mientras que el segundo comenzó a ejecutarse el 14 de octubre de 2026.
1 La información adicional proforma de CIB excluye la aplicación de la contabilidad por hiperinflación y los negocios mayoristas del Grupo en Venezuela.
2 El Objetivo 2029 incluye la canalización de flujos financieros, de manera cumulativa, en relación con actividades, clientes o productos considerados sostenibles, de transición y/o vinculados a la sostenibilidad, de acuerdo con estándares internos inspirados en la normativa existente, estándares de mercado tales como los Green Bond Principles, los Social Bond Principles, las Climate Transition Bond Guidelines, los Sustainability Linked Bond Principles de la International Capital Markets Association, así como los Green Loan Principles, Social Loan Principles, Guide to Transition Loans y Sustainability Linked Loan Principles de la Loan Market Association, y las mejores prácticas de mercado. Lo anterior se entiende sin perjuicio de que dicha canalización, tanto en su momento inicial como en un momento posterior, pueda no estar registrada dentro del balance. Los productos y criterios de elegibilidad y cómputo se describen en la Guía para la Canalización de Negocio Sostenible y de Transición en BBVA disponible en la página web de accionistas e inversores del Grupo BBVA.
3 A 30 de septiembre de 2026 no existen diferencias entre los ratios fully loaded y phased-in consolidados debido a que el impacto asociado a los ajustes transitorios es nulo.
4 Considerando las últimas actualizaciones oficiales del colchón de capital anticíclico y del colchón contra riesgos sistémicos, aplicadas sobre la base de exposición a 30 de junio de 2026.
5 Para más información, consúltese la sección "Programas de recompra de acciones" incluida en el capítulo "Capital y accionistas".
Consultar aviso legal de este informe.