


Grupo
Evolución trimestral de los resultados
En el tercer trimestre de 2026 el Grupo BBVA alcanzó un resultado atribuido de 3.015 millones de euros, nuevamente por encima de los 3.000 millones de euros, con un favorable comportamiento de los ingresos recurrentes y el ROF, si bien resulta inferior al del trimestre previo debido al crecimiento de los gastos de explotación y de los saneamientos crediticios.
| CUENTAS DE RESULTADOS CONSOLIDADAS: EVOLUCIÓN TRIMESTRAL (MILLONES DE EUROS) | ||||||||
|---|---|---|---|---|---|---|---|---|
| 2026 | 2025 |
|||||||
| 3er Trim. | 2o Trim. | 1er Trim. | 4o Trim. | 3er Trim. | 2o Trim. | 1er Trim. | ||
| Margen de intereses | 8.079 | 7.627 | 7.537 | 7.034 | 6.640 | 6.208 | 6.398 | |
| Comisiones netas | 2.337 | 2.316 | 2.256 | 2.145 | 2.060 | 1.951 | 2.060 | |
| Resultados de operaciones financieras | 596 | 582 | 915 | 694 | 531 | 484 | 948 | |
| Otros ingresos y cargas de explotación | (98) | (19) | (56) | (78) | (128) | 67 | (82) | |
| Margen bruto | 10.913 | 10.506 | 10.652 | 9.795 | 9.102 | 8.710 | 9.324 | |
| Gastos de explotación | (4.168) | (3.951) | (4.049) | (3.971) | (3.574) | (3.224) | (3.562) | |
| Gastos de personal | (2.215) | (2.164) | (2.201) | (2.181) | (1.899) | (1.792) | (1.901) | |
| Otros gastos de administración | (1.519) | (1.371) | (1.430) | (1.398) | (1.296) | (1.062) | (1.283) | |
| Amortización | (434) | (416) | (418) | (393) | (379) | (370) | (378) | |
| Margen neto | 6.745 | 6.555 | 6.604 | 5.823 | 5.528 | 5.485 | 5.762 | |
| Deterioro de activos financieros no valorados a valor razonable con cambios en resultados | (1.947) | (1.677) | (1.820) | (1.745) | (1.567) | (1.377) | (1.385) | |
| Provisiones o reversión de provisiones | (37) | (31) | (64) | (140) | (99) | (82) | (51) | |
| Otros resultados | (16) | 12 | 2 | (4) | 6 | 50 | 22 | |
| Resultado antes de impuestos | 4.744 | 4.859 | 4.722 | 3.934 | 3.868 | 4.076 | 4.348 | |
| Impuesto sobre beneficios | (1.541) | (1.578) | (1.534) | (1.269) | (1.206) | (1.160) | (1.466) | |
| Resultado del ejercicio | 3.203 | 3.281 | 3.189 | 2.665 | 2.662 | 2.916 | 2.882 | |
| Minoritarios | (188) | (219) | (199) | (132) | (132) | (167) | (184) | |
| Resultado atribuido | 3.015 | 3.062 | 2.989 | 2.533 | 2.531 | 2.749 | 2.698 | |
| Beneficio (pérdida) por acción ajustado (euros) (1) | 0,53 | 0,54 | 0,51 | 0,43 | 0,42 | 0,46 | 0,45 | |
| Beneficio (pérdida) por acción (euros) (1) | 0,52 | 0,53 | 0,51 | 0,42 | 0,42 | 0,46 | 0,45 | |
| (1) Para más información, véanse las Medidas Alternativas de Rendimiento de este informe. | ||||||||
Evolución interanual de los resultados
El resultado acumulado por el Grupo BBVA durante los primeros nueve meses de 2026 alcanzó la cifra de 9.066 millones de euros, lo que representa un incremento del 13,6% con respecto al mismo periodo del año anterior, apoyado en el buen desempeño de los ingresos recurrentes del negocio bancario, en especial, del margen de intereses. Si se excluye el efecto de la variación de las divisas, este crecimiento se sitúa en el 11,4%.
| CUENTAS DE RESULTADOS CONSOLIDADAS (MILLONES DE EUROS) | ||||
|---|---|---|---|---|
| Ene.-Sep.26 | 𝚫 % | 𝚫 % a tipos de cambio constantes | Ene.-Sep.25 | |
| Margen de intereses | 23.243 | 20,8 | 17,8 | 19.246 |
| Comisiones netas | 6.909 | 13,8 | 14,5 | 6.071 |
| Resultados de operaciones financieras | 2.093 | 6,7 | 5,6 | 1.962 |
| Otros ingresos y cargas de explotación | (173) | 21,4 | (1,6) | (143) |
| Margen bruto | 32.072 | 18,2 | 16,3 | 27.136 |
| Gastos de explotación | (12.168) | 17,4 | 16,0 | (10.360) |
| Gastos de personal | (6.580) | 17,7 | 16,9 | (5.592) |
| Otros gastos de administración | (4.320) | 18,7 | 16,5 | (3.640) |
| Amortización | (1.268) | 12,4 | 10,3 | (1.128) |
| Margen neto | 19.903 | 18,6 | 16,5 | 16.776 |
| Deterioro de activos financieros no valorados a valor razonable con cambios en resultados | (5.444) | 25,8 | 22,0 | (4.328) |
| Provisiones o reversión de provisiones | (132) | (43,0) | (44,1) | (233) |
| Otros resultados | (2) | n.s. | n.s. | 77 |
| Resultado antes de impuestos | 14.325 | 16,5 | 14,9 | 12.292 |
| Impuesto sobre beneficios | (4.653) | 21,4 | 20,1 | (3.832) |
| Resultado del ejercicio | 9.672 | 14,3 | 12,6 | 8.461 |
| Minoritarios | (606) | 25,5 | 33,9 | (483) |
| Resultado atribuido | 9.066 | 13,6 | 11,4 | 7.978 |
| Beneficio (pérdida) por acción ajustado (euros) (1) | 1,60 | 1,33 | ||
| Beneficio (pérdida) por acción (euros) (1) | 1,57 | 1,33 | ||
| (1) Para más información, véanse las Medidas Alternativas de Rendimiento de este informe. | ||||
Salvo que expresamente se indique lo contrario, para una mejor comprensión de la evolución de las principales partidas de la cuenta de resultados del Grupo, las tasas de variación que se muestran a continuación se comentan a tipos de cambio constantes. En las comparaciones entre dos fechas o periodos presentadas en este informe, en ocasiones se excluye el impacto de las variaciones de los tipos de cambio de las divisas de los países en los que BBVA opera frente al euro, asumiendo que los tipos de cambio se mantienen constantes. Para ello, se utiliza el tipo de cambio promedio de la divisa de cada área geográfica del periodo más reciente para ambos periodos, salvo para aquellos países cuyas economías se hayan considerado hiperinflacionarias, para los que se emplea el tipo de cambio de cierre del periodo más reciente.
En la evolución interanual del margen de intereses acumulado a cierre de septiembre 2026, se mantienen las dinámicas positivas en todas las áreas de negocio, si bien destacaron Turquía, seguida de América del Sur y México. Con todo, el incremento de esta línea se situó en el 17,8%.
Asimismo, las comisiones netas presentaron un crecimiento interanual del 14,5%, con un incremento destacado de esta línea en Turquía, si bien todas las áreas registraron mayores comisiones en los primeros nueve meses de 2026 en comparación con el mismo periodo del año anterior. Por tipología, destacaron las comisiones por medios de pago y, en menor medida, de las comisiones por gestión de activos.
Como resultado de esta favorable evolución del margen de intereses y las comisiones, los ingresos recurrentes del negocio bancario han continuado mostrando una senda trimestral ascendente, con un crecimiento interanual acumulado a cierre de septiembre de 2026 del 17,0%.
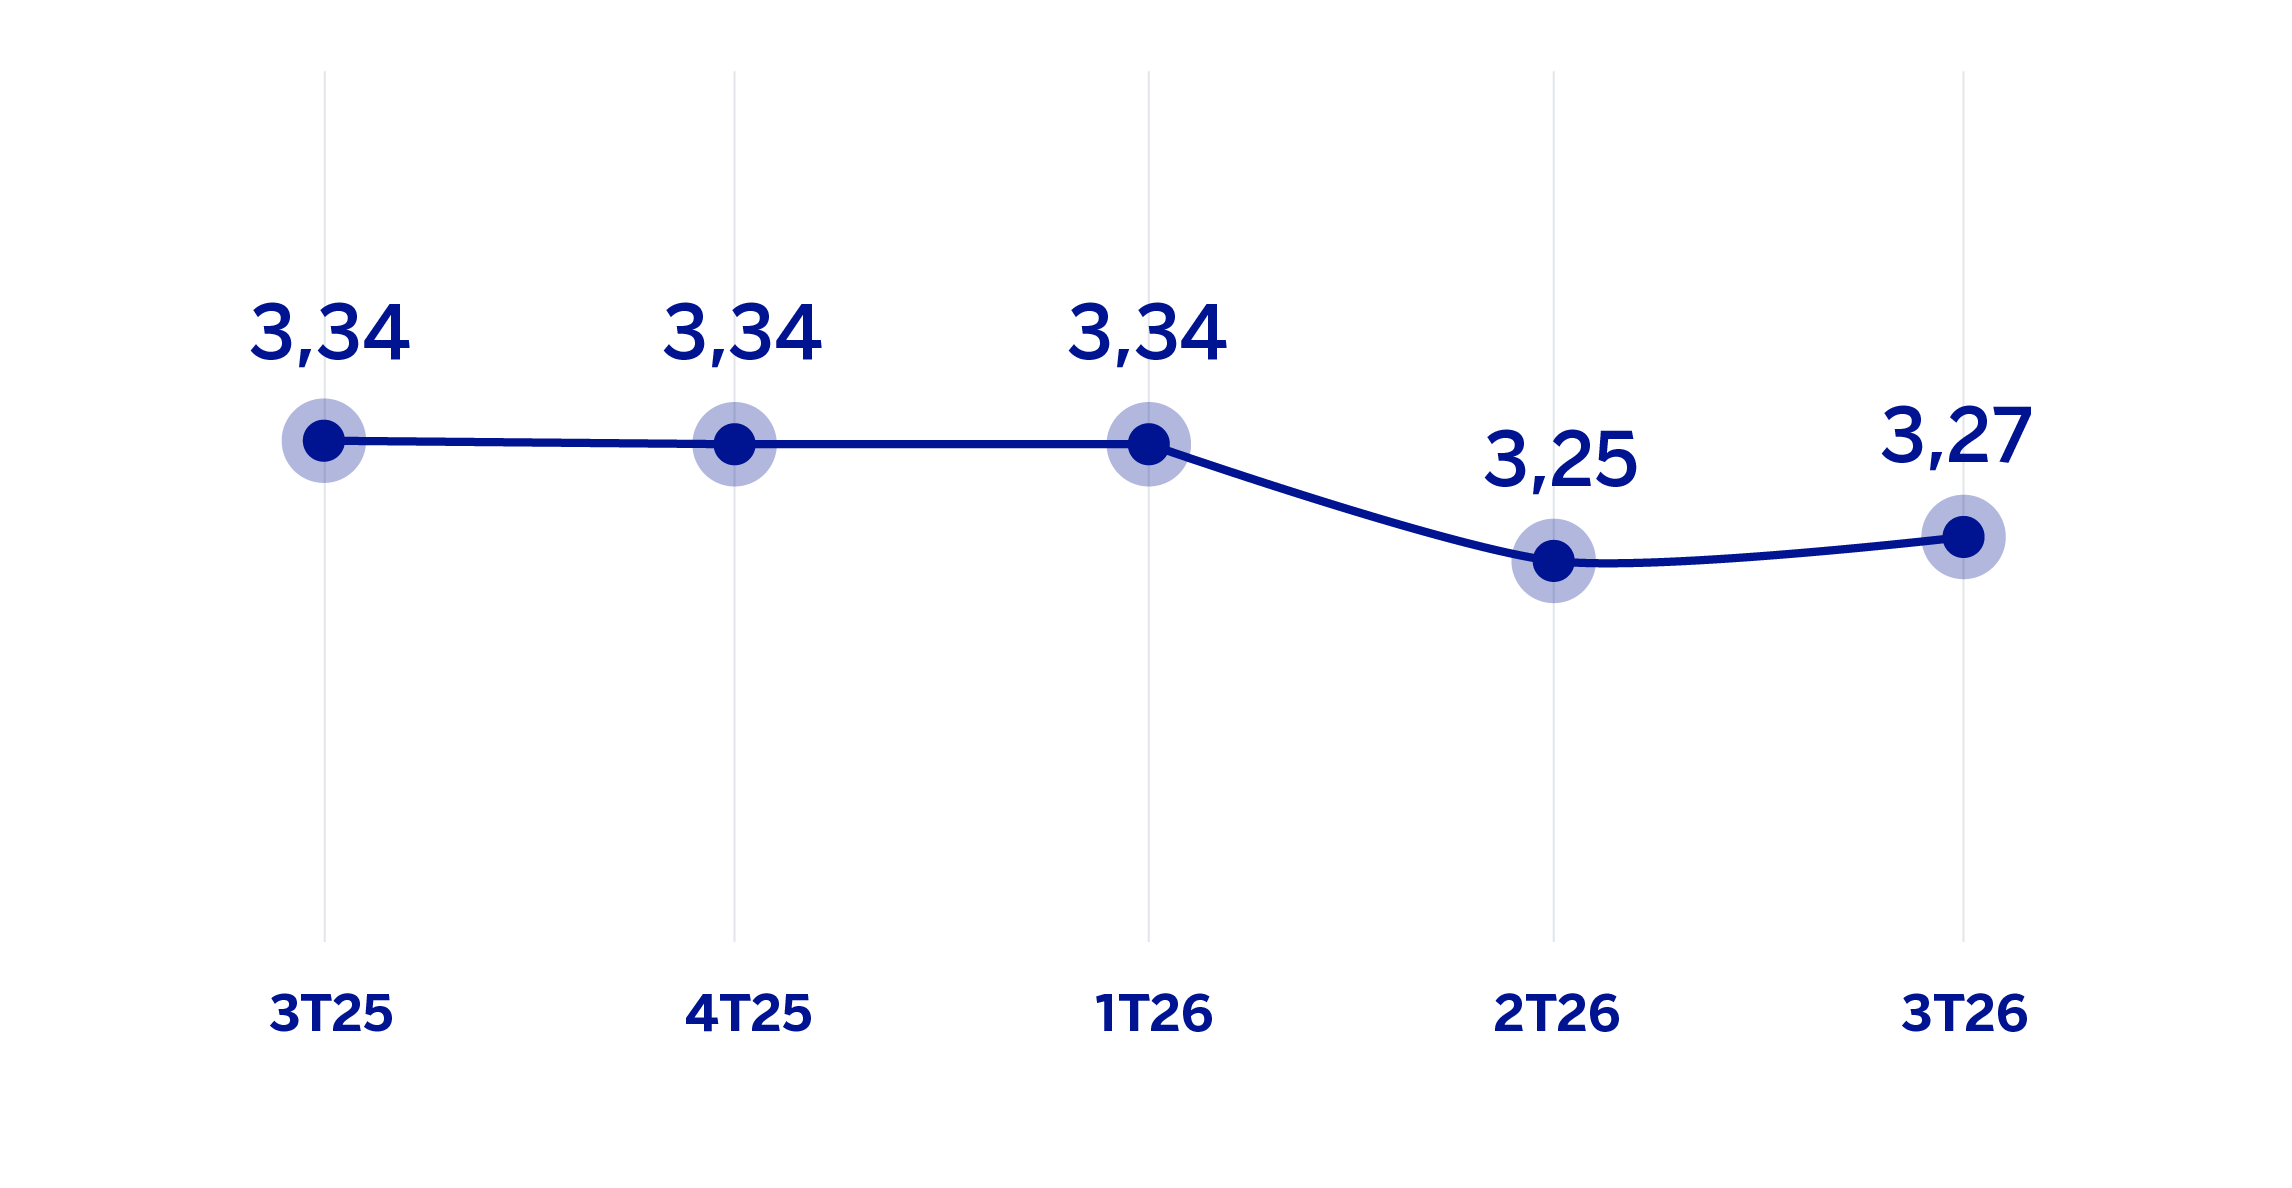
MARGEN DE INTERESES SOBRE ACTIVOS TOTALES MEDIOS
(PORCENTAJE A TIPOS DE CAMBIO CONSTANTES)
MARGEN DE INTERESES MÁS COMISIONES NETAS
(MILLONES DE EUROS A TIPOS DE CAMBIO CONSTANTES)
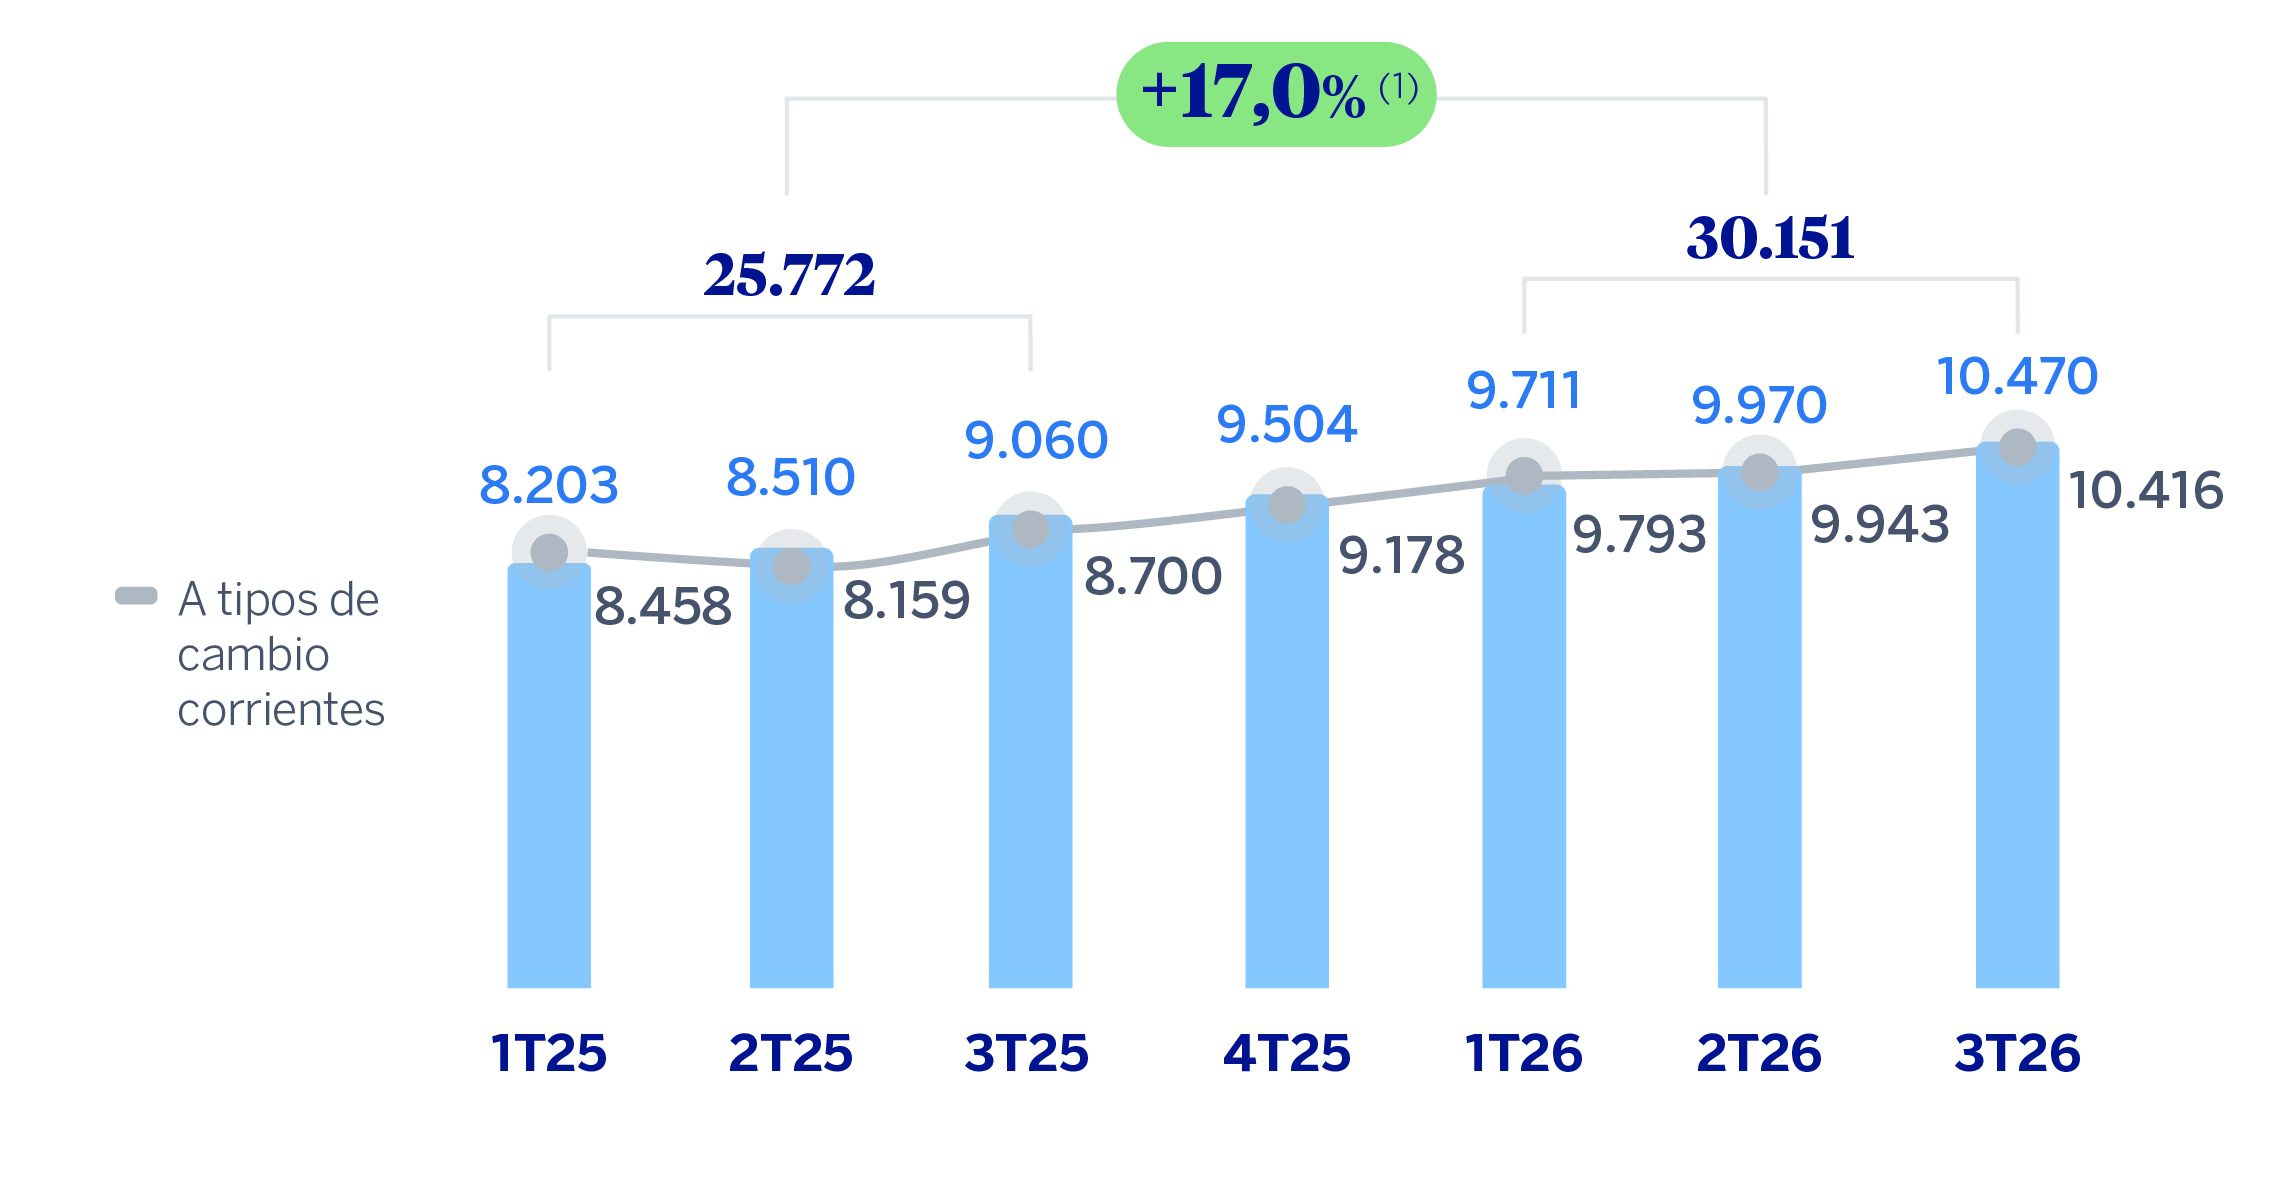
(1) A tipos de cambio corrientes: +19,1%.
El ROF mostró una evolución positiva (+5,6% a cierre de septiembre de 2026), con un destacado desempeño en Resto de Negocios y, en menor medida, en México y en América del Sur.
La línea de otros ingresos y cargas de explotación se situó prácticamente en línea con el mismo periodo del año anterior, donde el impacto más negativo derivado de la hiperinflación y una mayor aportación a los esquemas de protección de depósitos fueron compensados el resto de efectos positivos de esta línea, entre los que destaca una mejor evolución de los resultados del negocio de seguros.
MARGEN BRUTO
(MILLONES DE EUROS A TIPOS DE CAMBIO CONSTANTES)
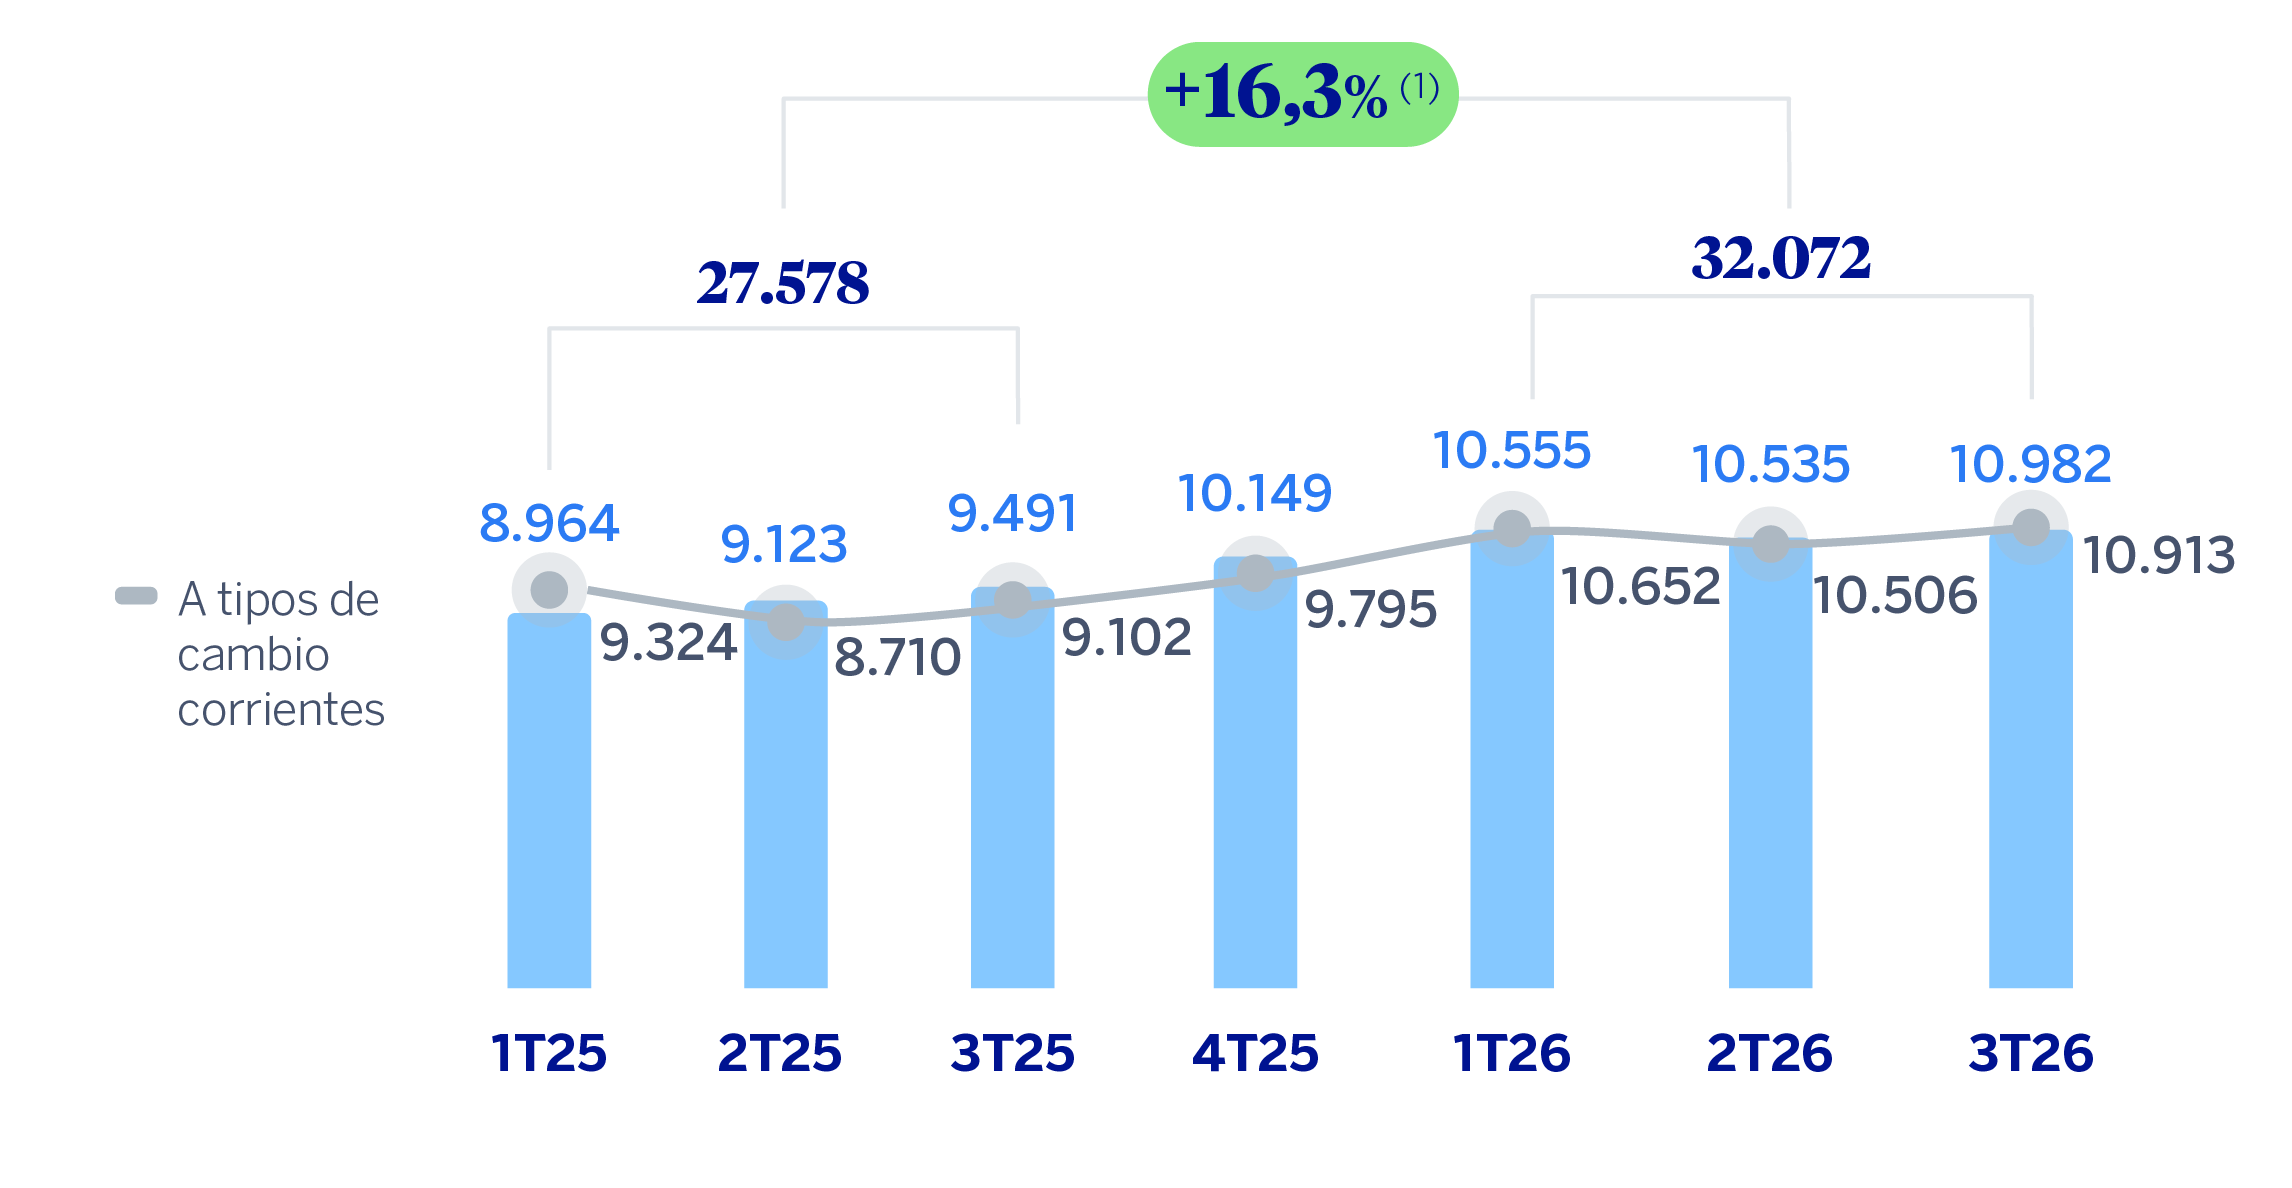
(1) A tipos de cambio corrientes: +18,2%.
GASTOS DE EXPLOTACIÓN
(MILLONES DE EUROS A TIPOS DE CAMBIO CONSTANTES)
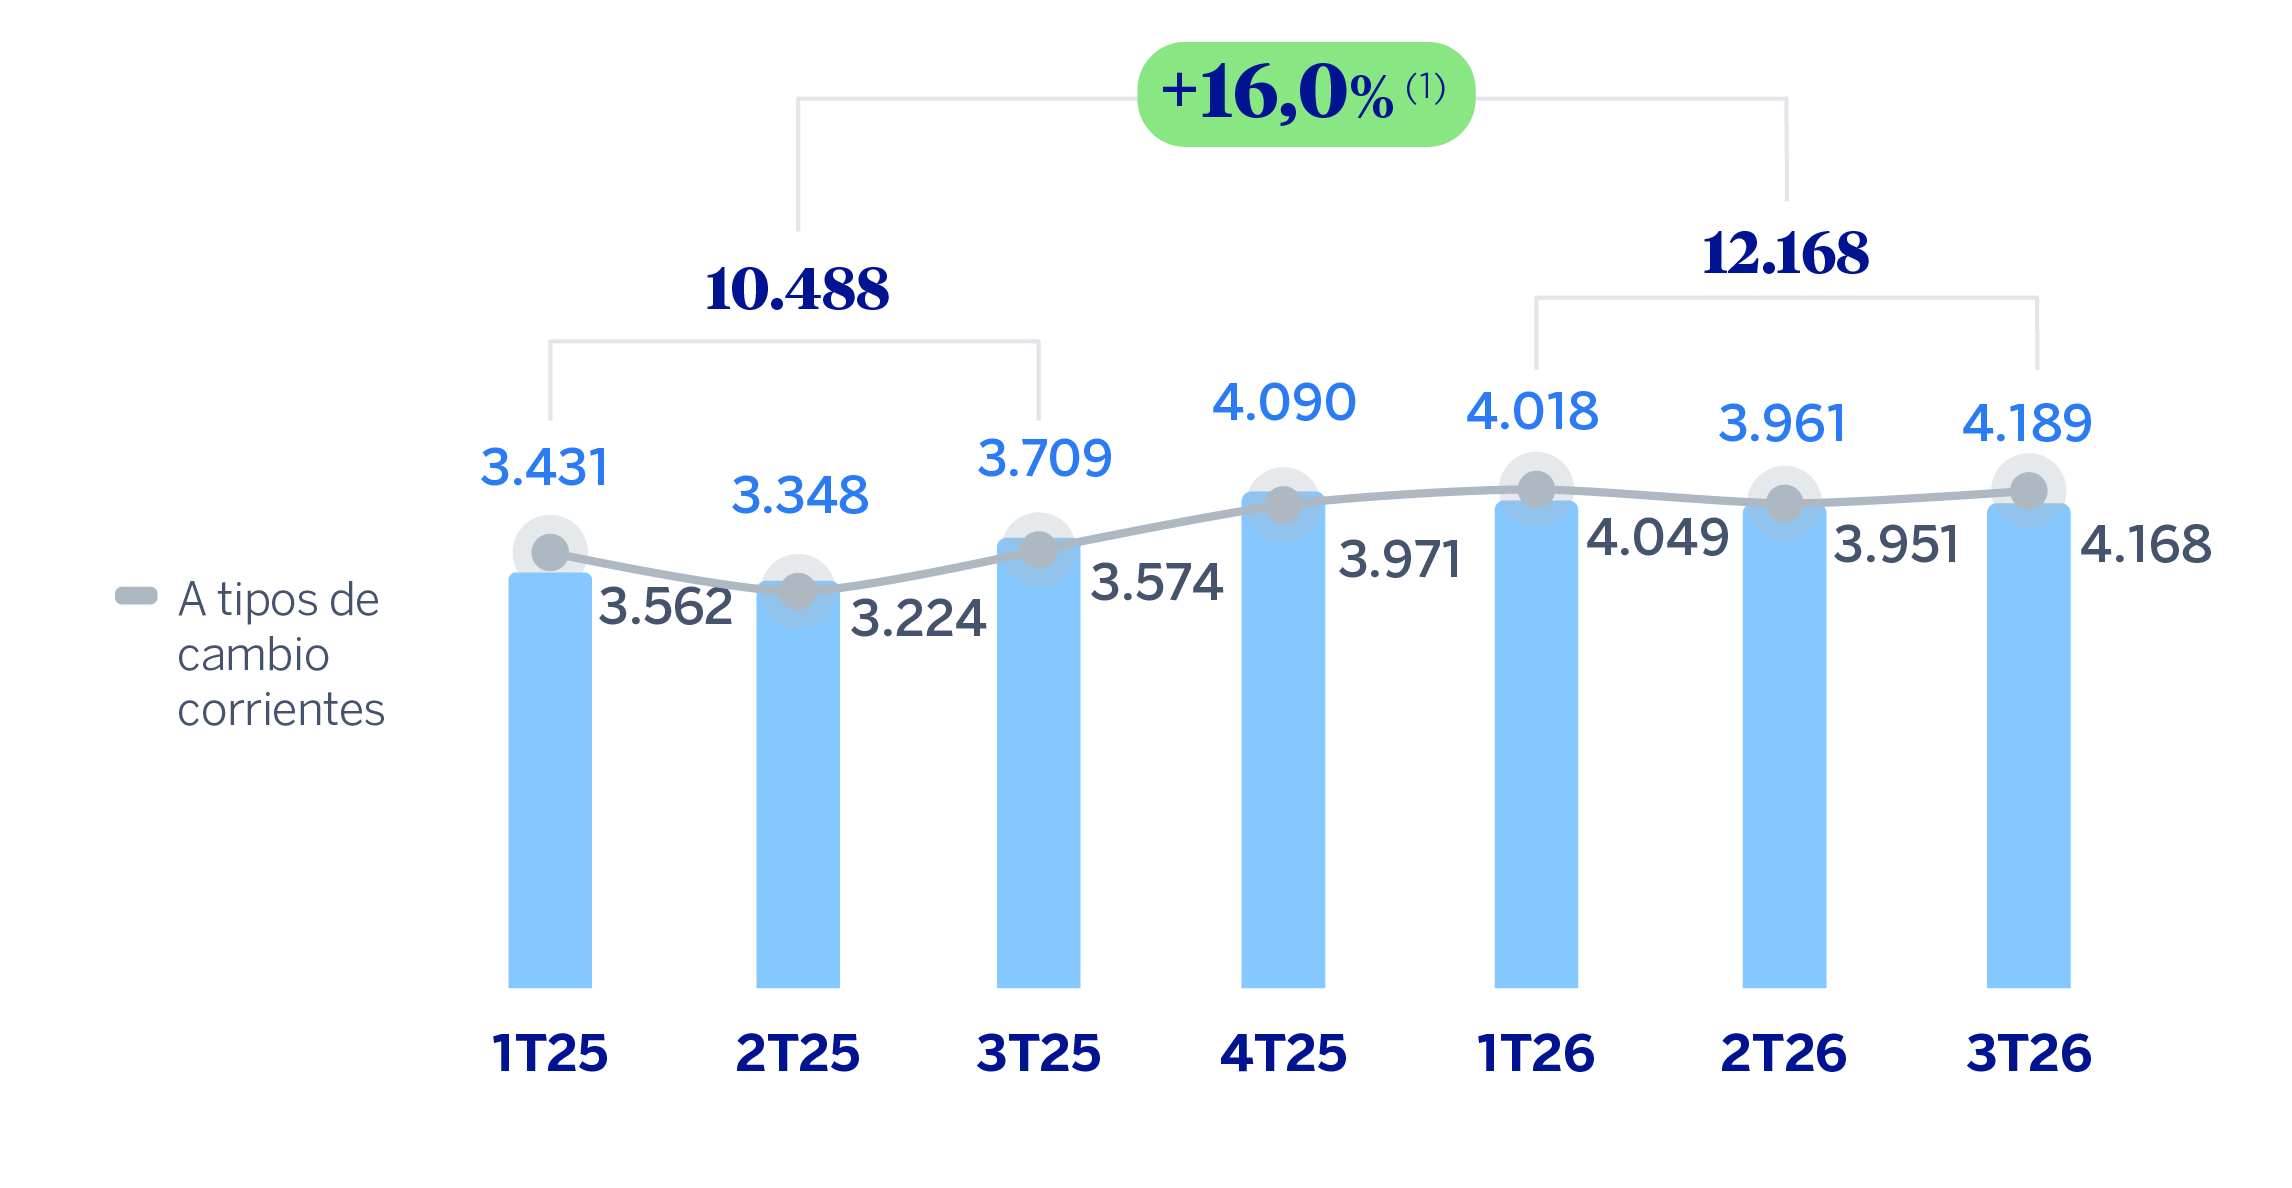
(1) A tipos de cambio corrientes: +17,4%.
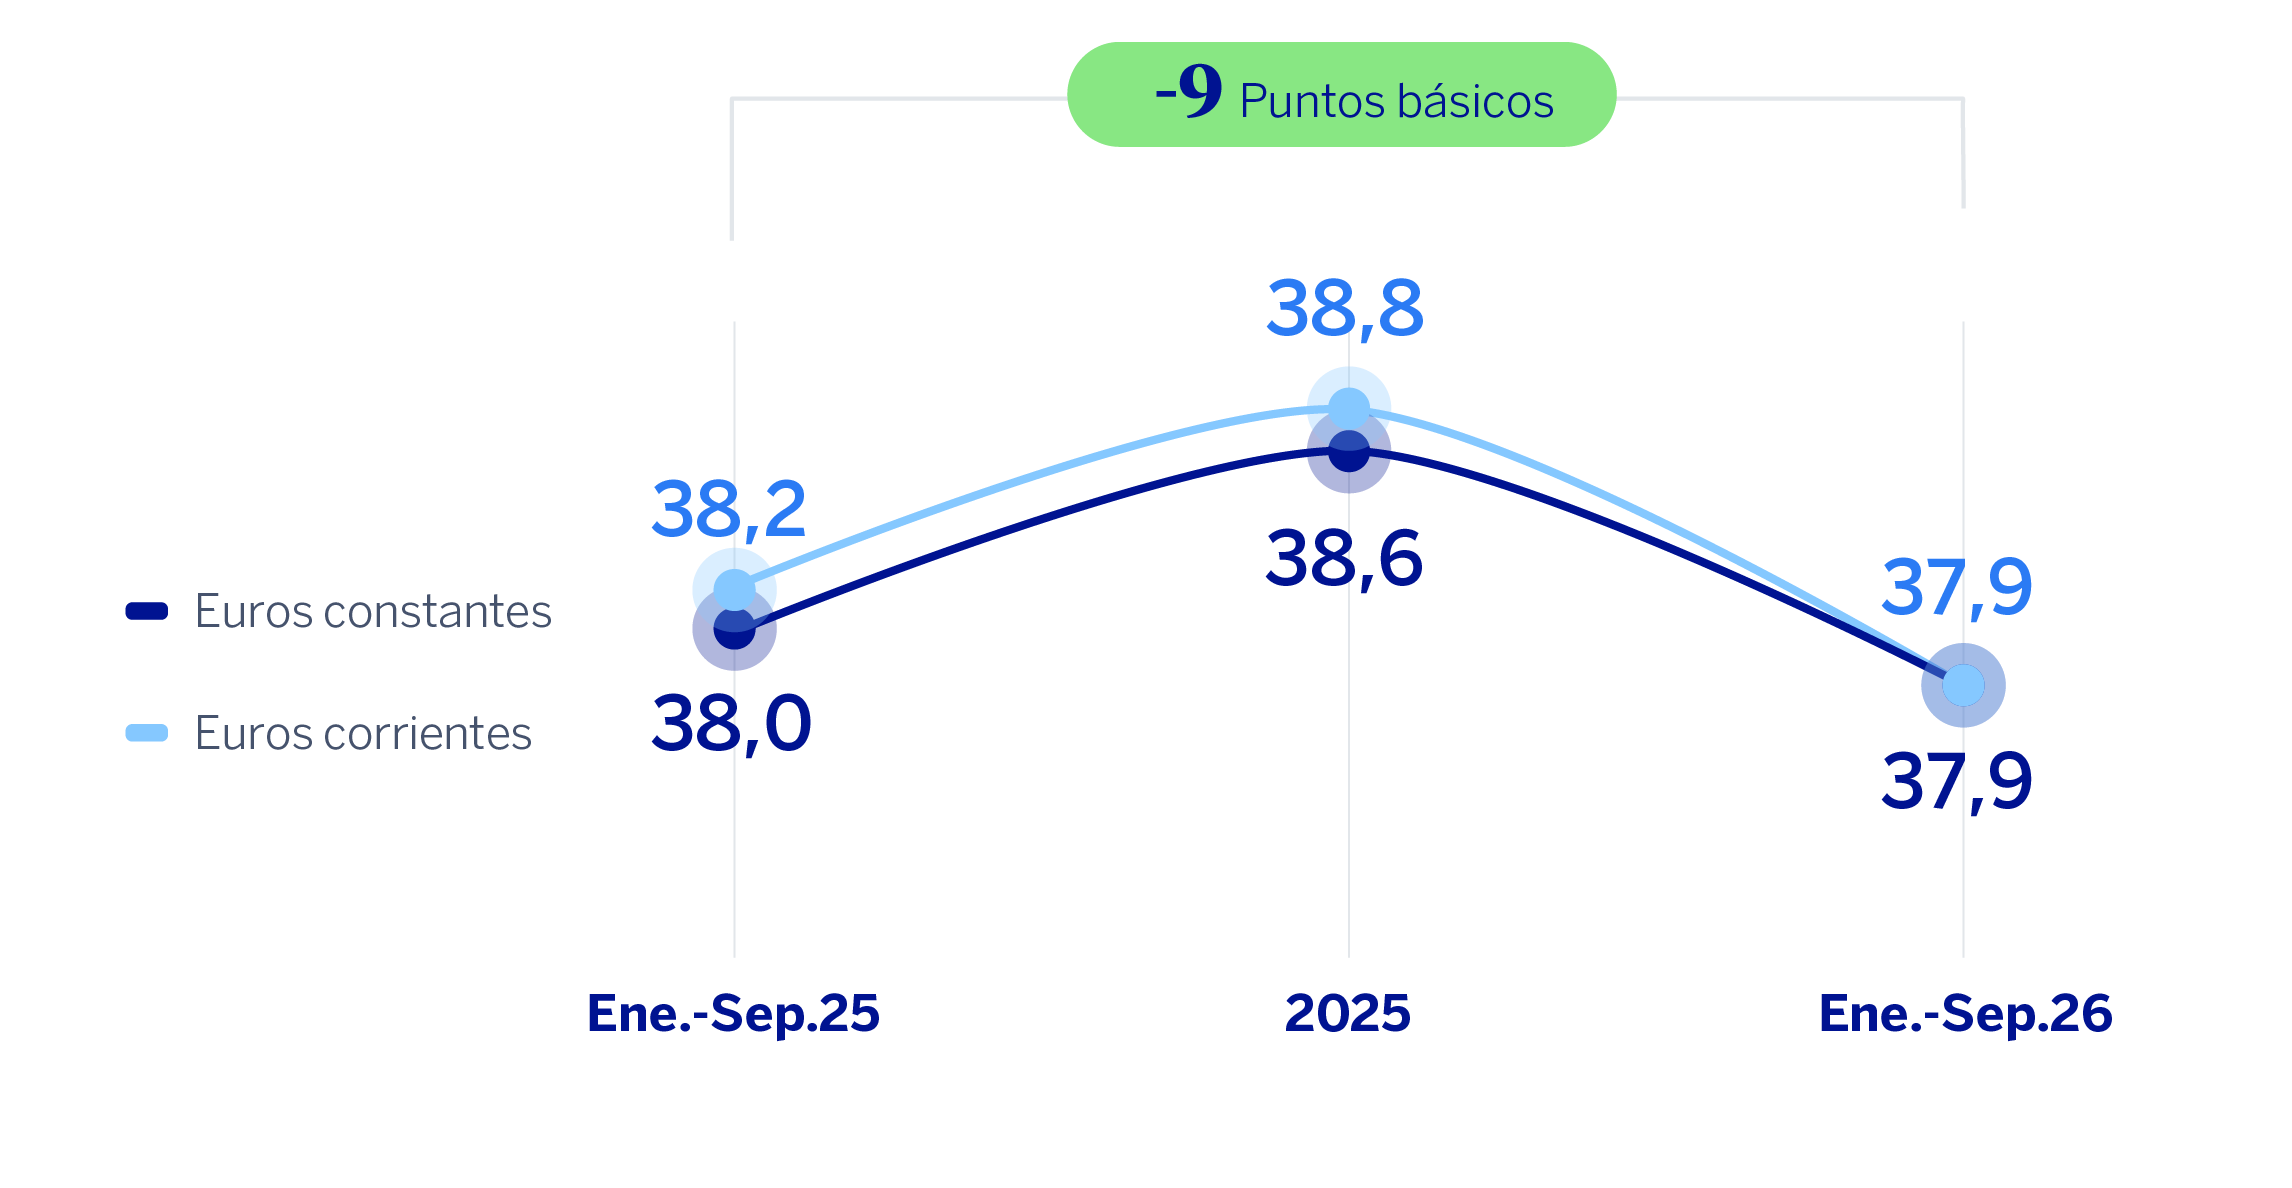
Los gastos de explotación crecieron un 16,0%, nivel que se sitúa por debajo de la tasa de crecimiento del margen bruto (+16,3%), con la consiguiente mejora interanual del ratio de eficiencia (9 puntos básicos, a tipos de cambio constantes). El incremento de esta partida tiene su origen tanto en los mayores gastos generales, principalmente en tecnología y en tributos (recogiendo ambos periodos el impacto de la reestimación de la prorrata aplicada sobre el Impuesto sobre el Valor Añadido en BBVA, S.A.), como de personal, incluyendo estos últimos el incremento de la remuneración a la plantilla y el impacto de las salidas voluntarias de personal en 2026. Sin tener en cuenta en la comparativa interanual la mencionada reestimación de la prorrata aplicada sobre el Impuesto sobre el Valor Añadido, con impacto en ambos periodos, y las salidas voluntarias de personal en 2026, el ratio de eficiencia descendería 81 puntos básicos.
RATIO DE EFICIENCIA
(PORCENTAJE)
MARGEN NETO
(MILLONES DE EUROS A TIPOS DE CAMBIO CONSTANTES)
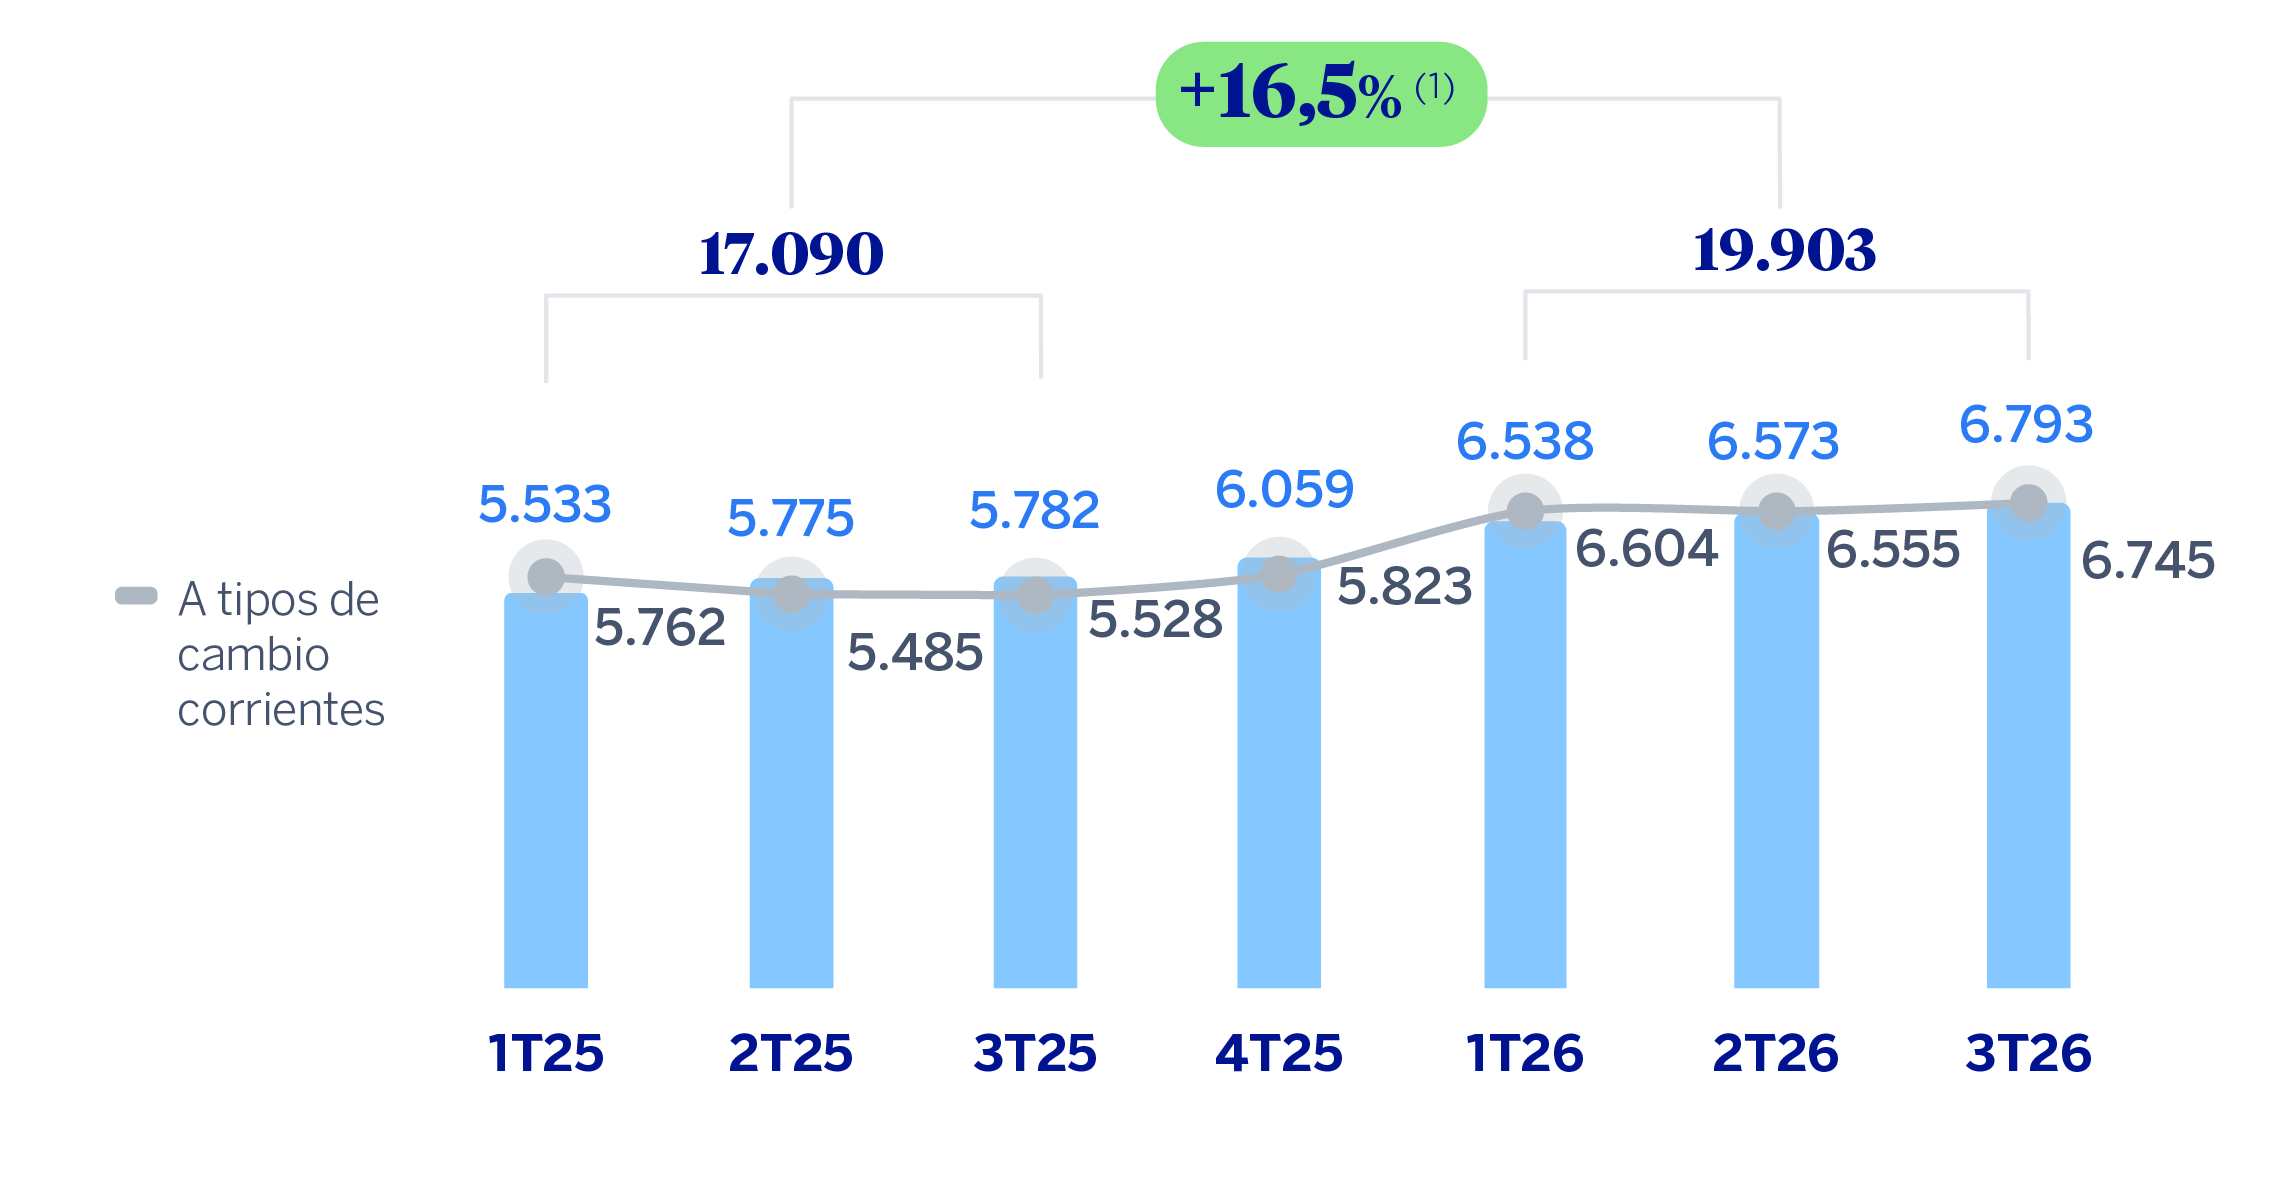
(1) A tipos de cambio corrientes: +18,6%.
El deterioro de activos financieros no valorados a valor razonable con cambios en resultados (en adelante, deterioro de activos financieros) se situó a cierre de septiembre de 2026 un 22,0% por encima del mismo periodo del año anterior. Esta evolución se explica en gran medida por las mayores dotaciones realizadas principalmente en Turquía y, en menor medida, en América del Sur y México.
DETERIORO DE ACTIVOS FINANCIEROS
(MILLONES DE EUROS A TIPOS DE CAMBIO CONSTANTES)
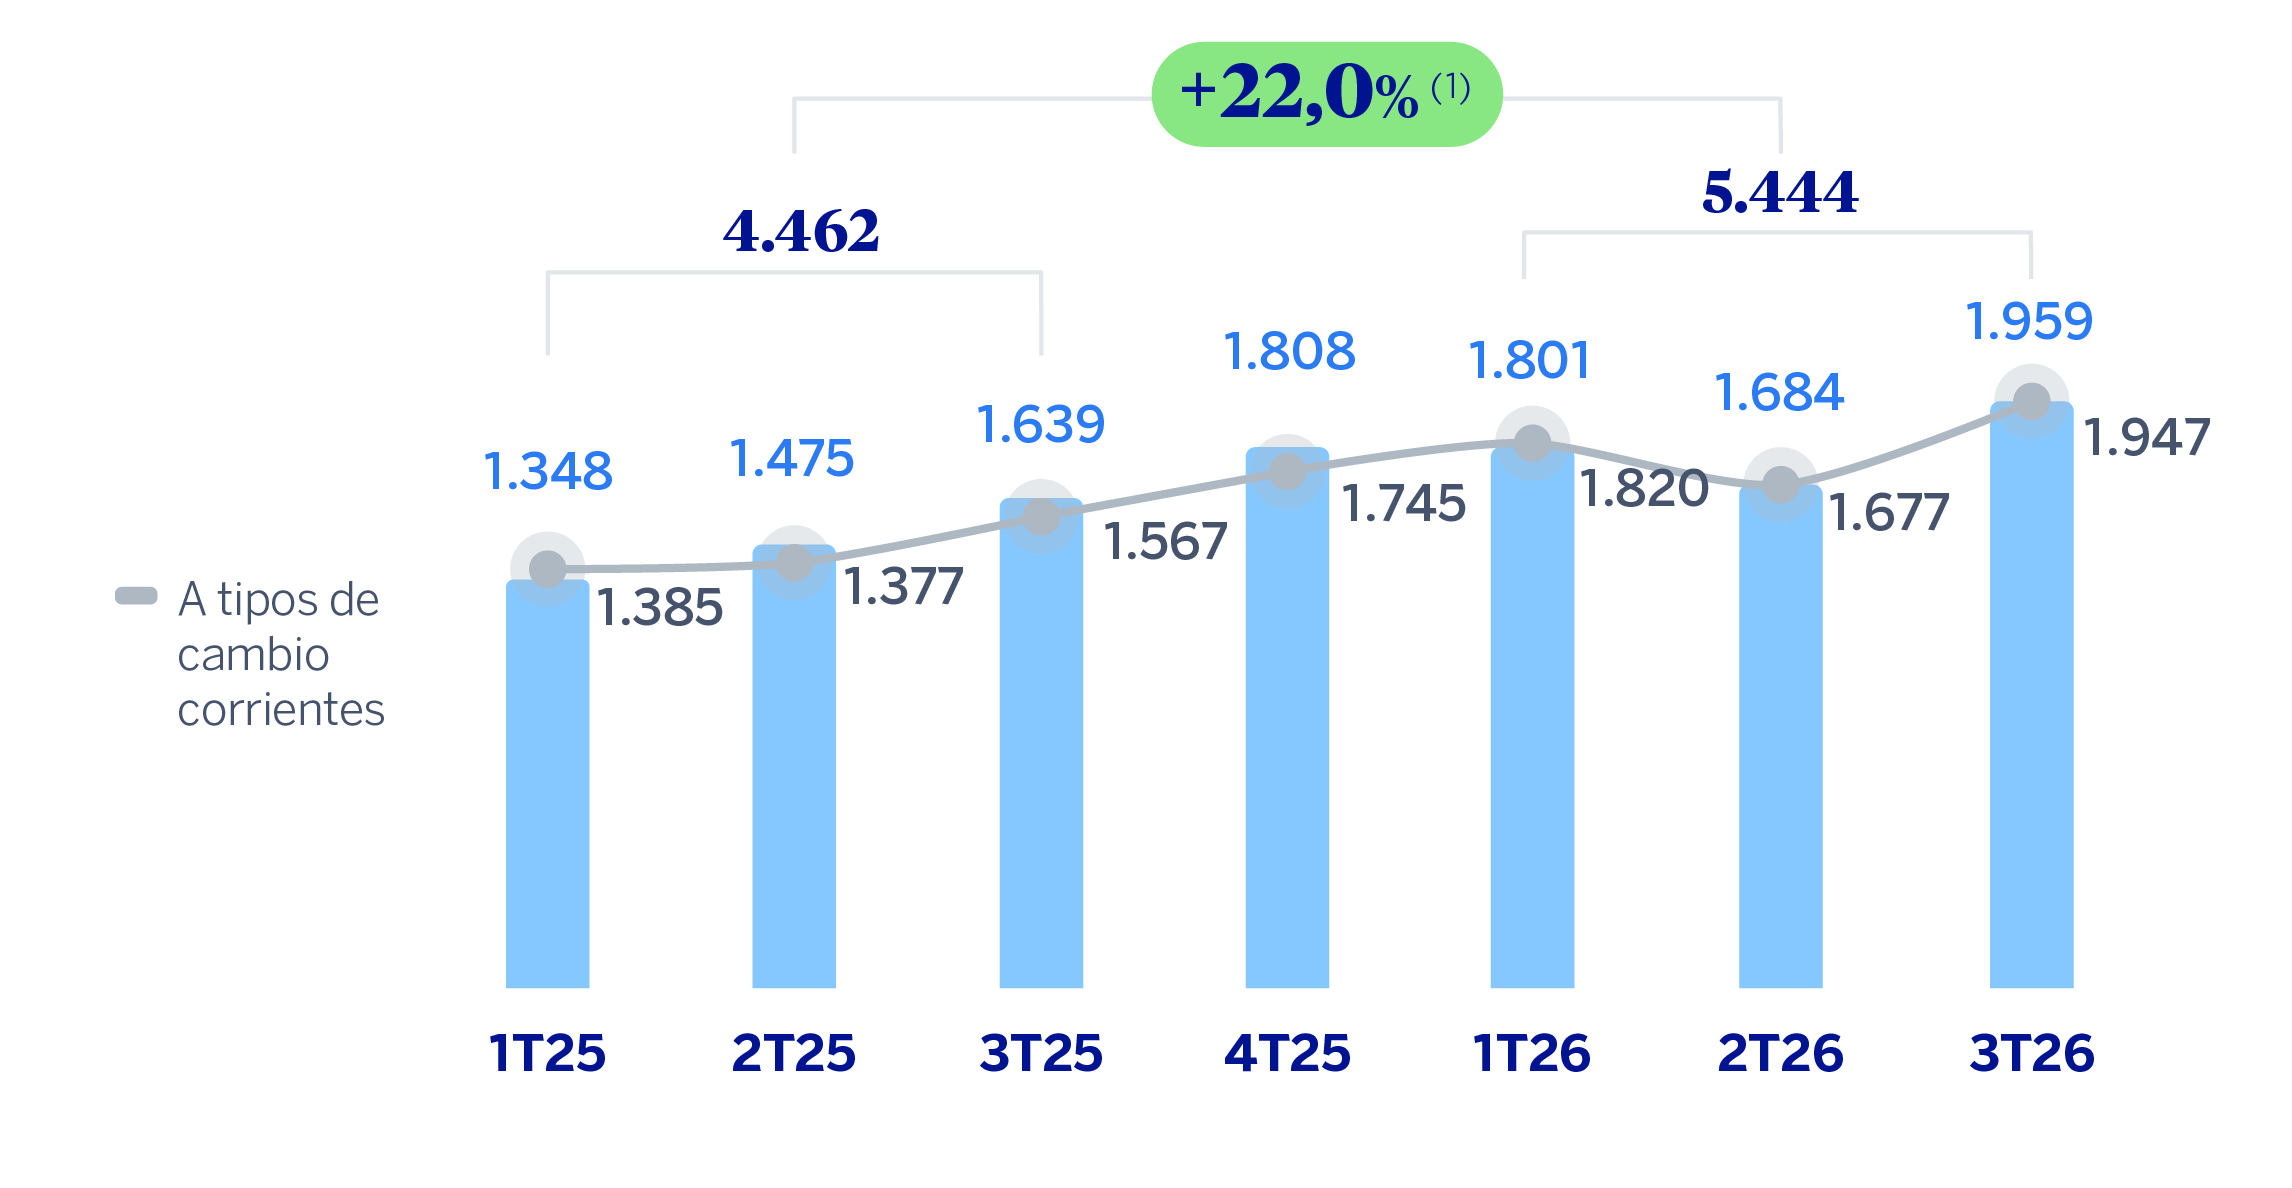
(1) A tipos de cambio corrientes: +25,8%.
La partida de provisiones o reversión de provisiones (en adelante, provisiones) registró a 30 de septiembre de 2026 menores dotaciones (-44,1% interanual) en todas las áreas de negocio a excepción de Turquía y España.
Por su parte, la línea de otros resultados cerró los primeros nueve meses de 2026 con una ligera pérdida que contrasta con los resultados positivos acumulados a cierre de septiembre de 2025.
El impuesto sobre beneficios incluye el devengo correspondiente a los primeros nueve meses de 2026 del impuesto sobre el margen de intereses y comisiones en España, que asciende aproximadamente a 225 millones de euros, en línea con los 224 millones de euros devengados en el mismo periodo de 2025.
Como consecuencia de todo lo anterior, el Grupo BBVA alcanzó un resultado atribuido de 9.066 millones de euros acumulados a cierre de septiembre de 2026, mostrando un crecimiento del 11,4% en comparación con el mismo periodo del año anterior. Este sólido resultado se sustenta en la fortaleza del margen de intereses, que permite absorber el aumento de los gastos de explotación y de las pérdidas por deterioro de activos financieros, en un entorno de expansión de la actividad crediticia.
Los resultados atribuidos, en millones de euros y acumulados a cierre de septiembre de 2026, de las diferentes áreas de negocio que componen el Grupo fueron: 3.106 en España, 4.522 en México, 789 en Turquía, 821 en América del Sur y 801 en Resto de Negocios.
RESULTADO ATRIBUIDO AL GRUPO
(MILLONES DE EUROS A TIPOS DE CAMBIO CONSTANTES)
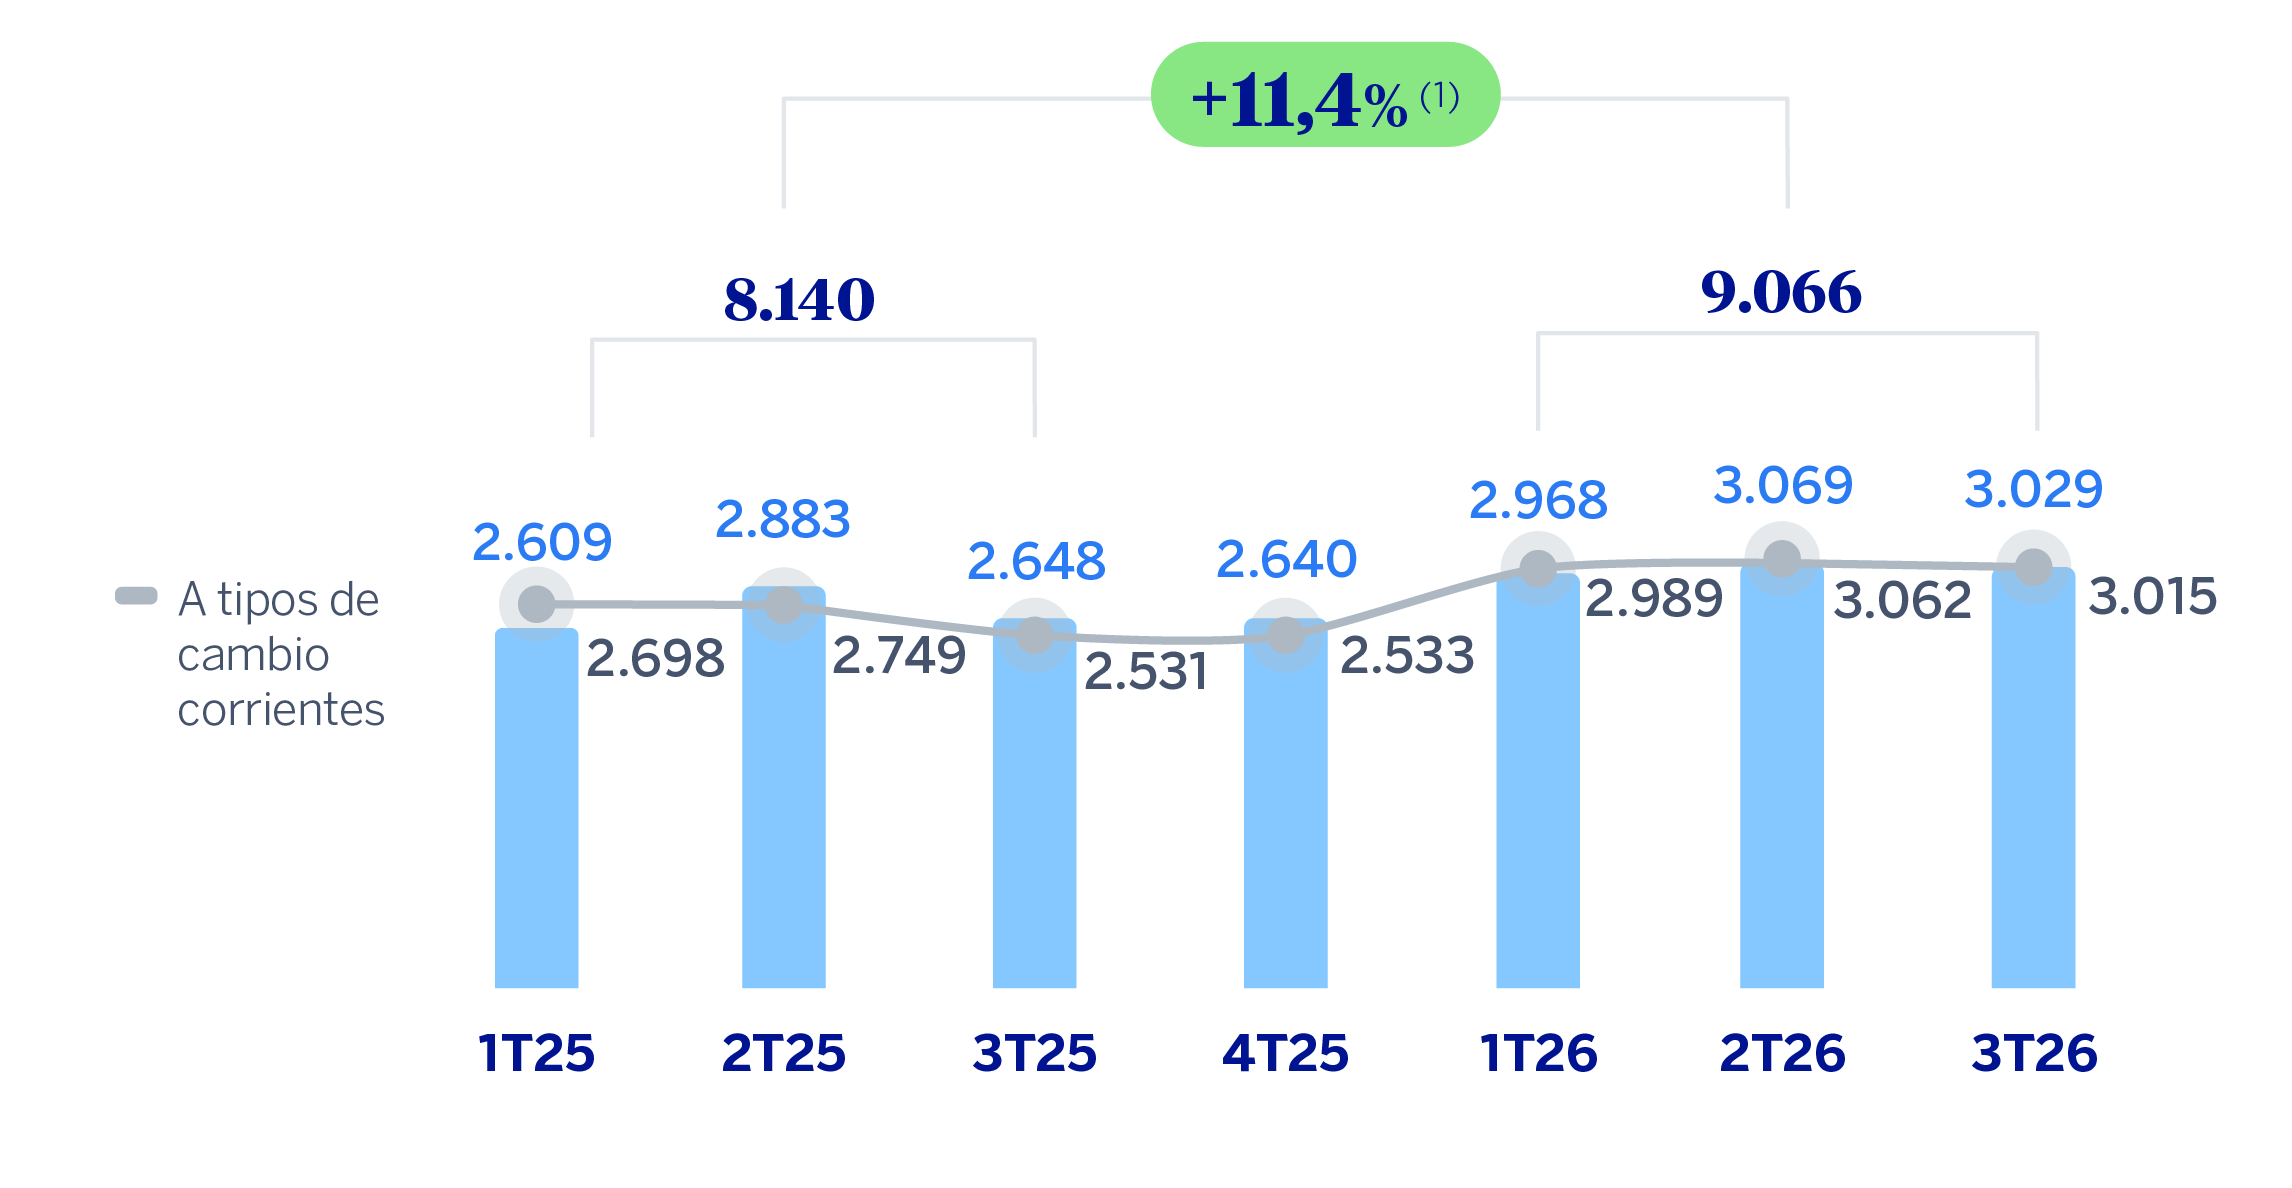
(1) A tipos de cambio corrientes: +13,6%.
El excelente desempeño del Grupo ha permitido, además, continuar generando valor, como indica el crecimiento del valor contable tangible por acción y dividendos, que se situó a cierre de septiembre de 2026 un 14,3% por encima de la misma fecha del año anterior.
VALOR CONTABLE TANGIBLE POR ACCIÓN Y DIVIDENDOS
(EUROS)
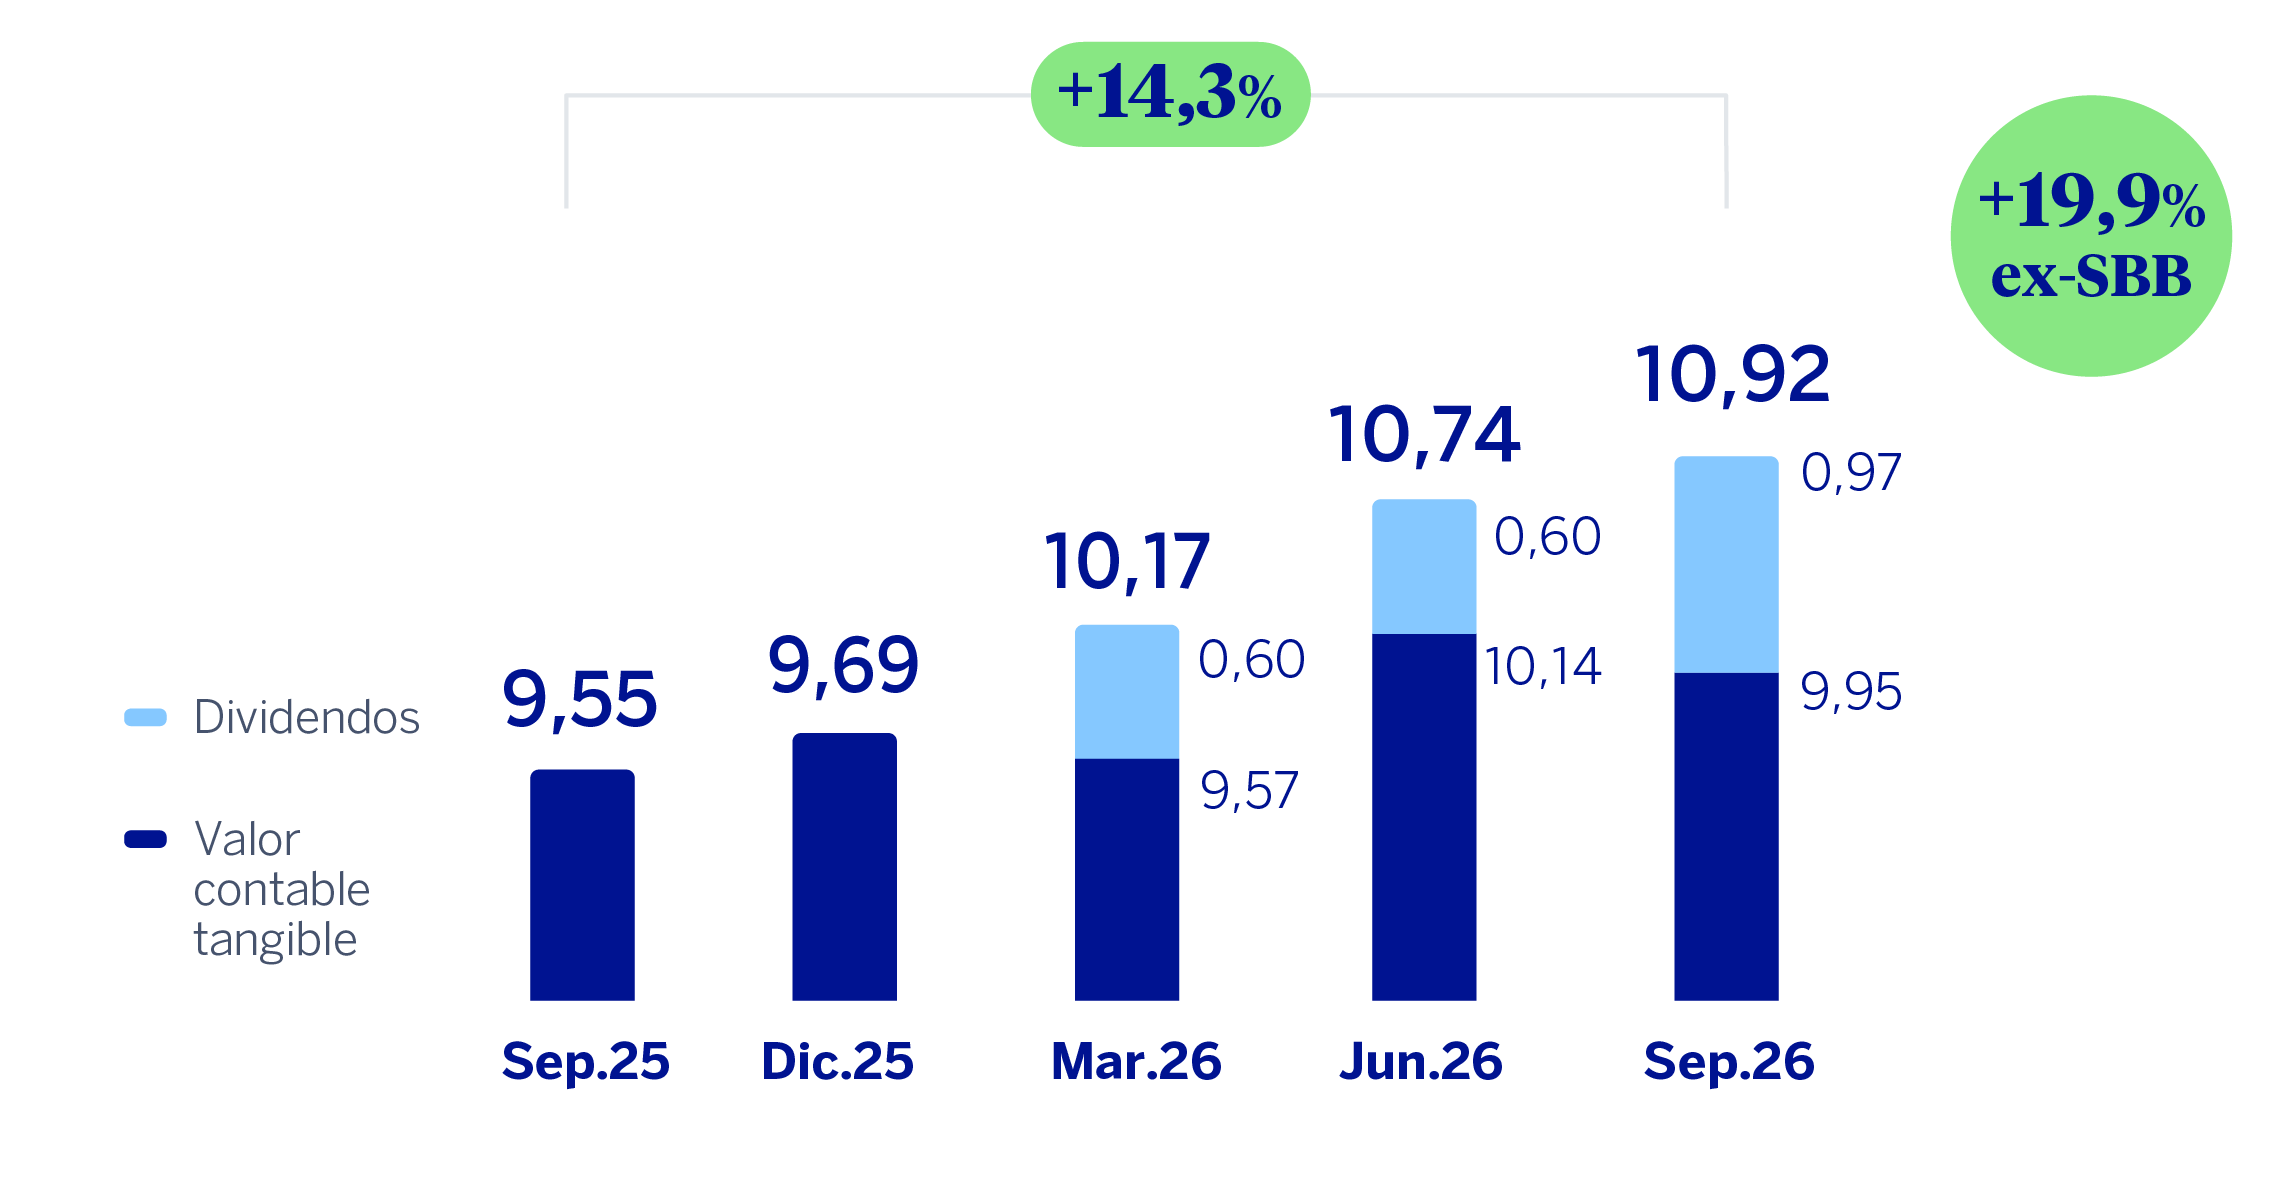
Nota general: Reponiendo los dividendos pagados en abril y octubre de 2026. Para más información, véase las Medidas Alternativas de Rendimiento de este informe.
BENEFICIO (PÉRDIDA) POR ACCIÓN
(EUROS)
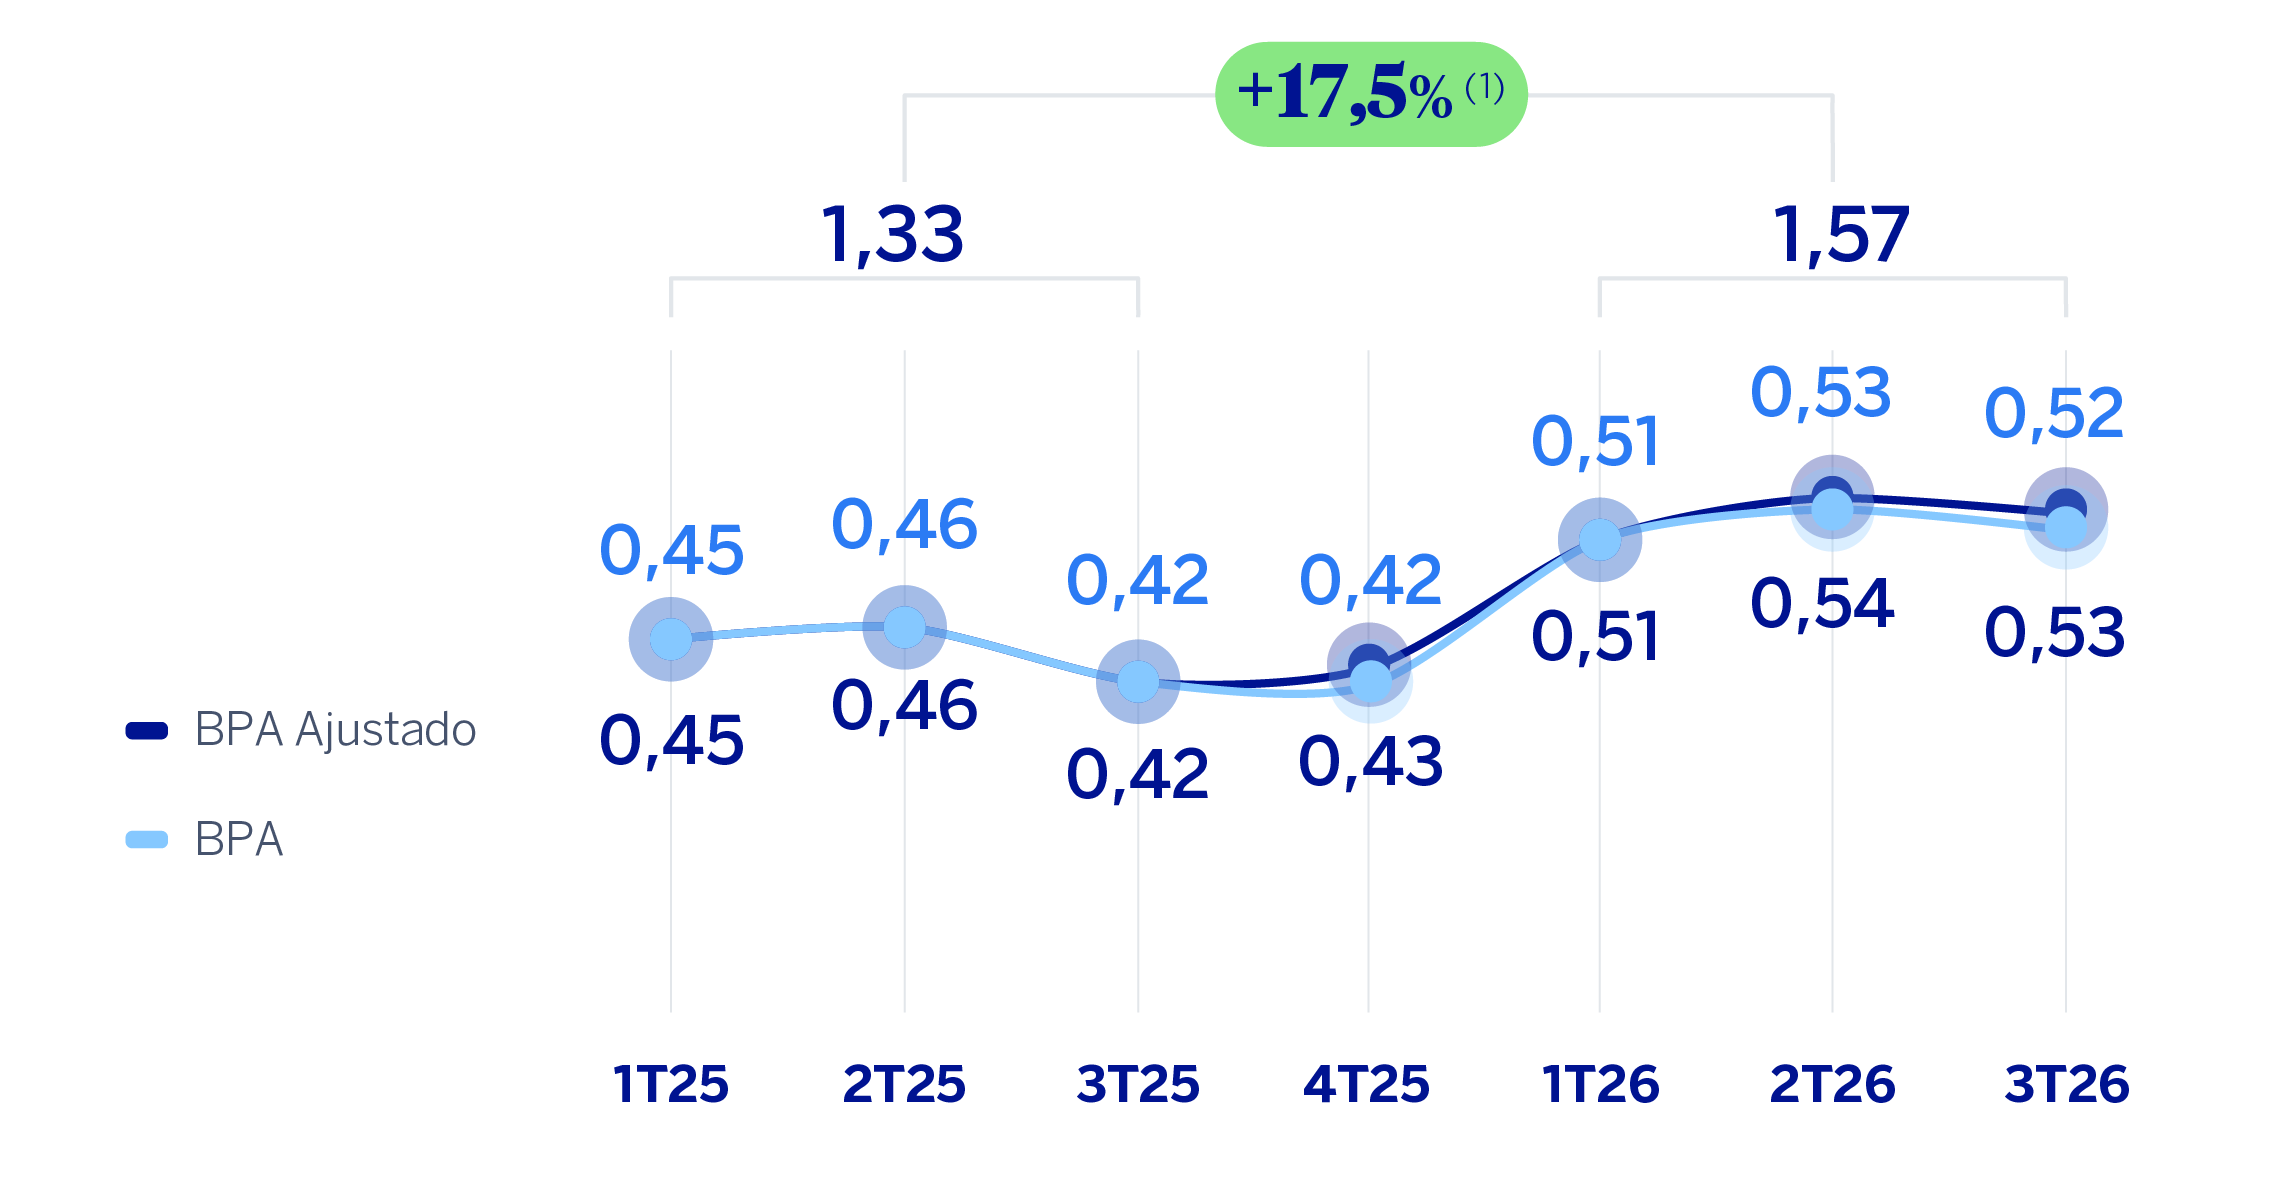
Nota general: Ajustado por remuneración de instrumentos de capital de nivel 1 adicional. Para más información, véase las Medidas Alternativas de Rendimiento de este informe.
(1) La variación interanual del BPA ajustado se sitúa en 19,9%.
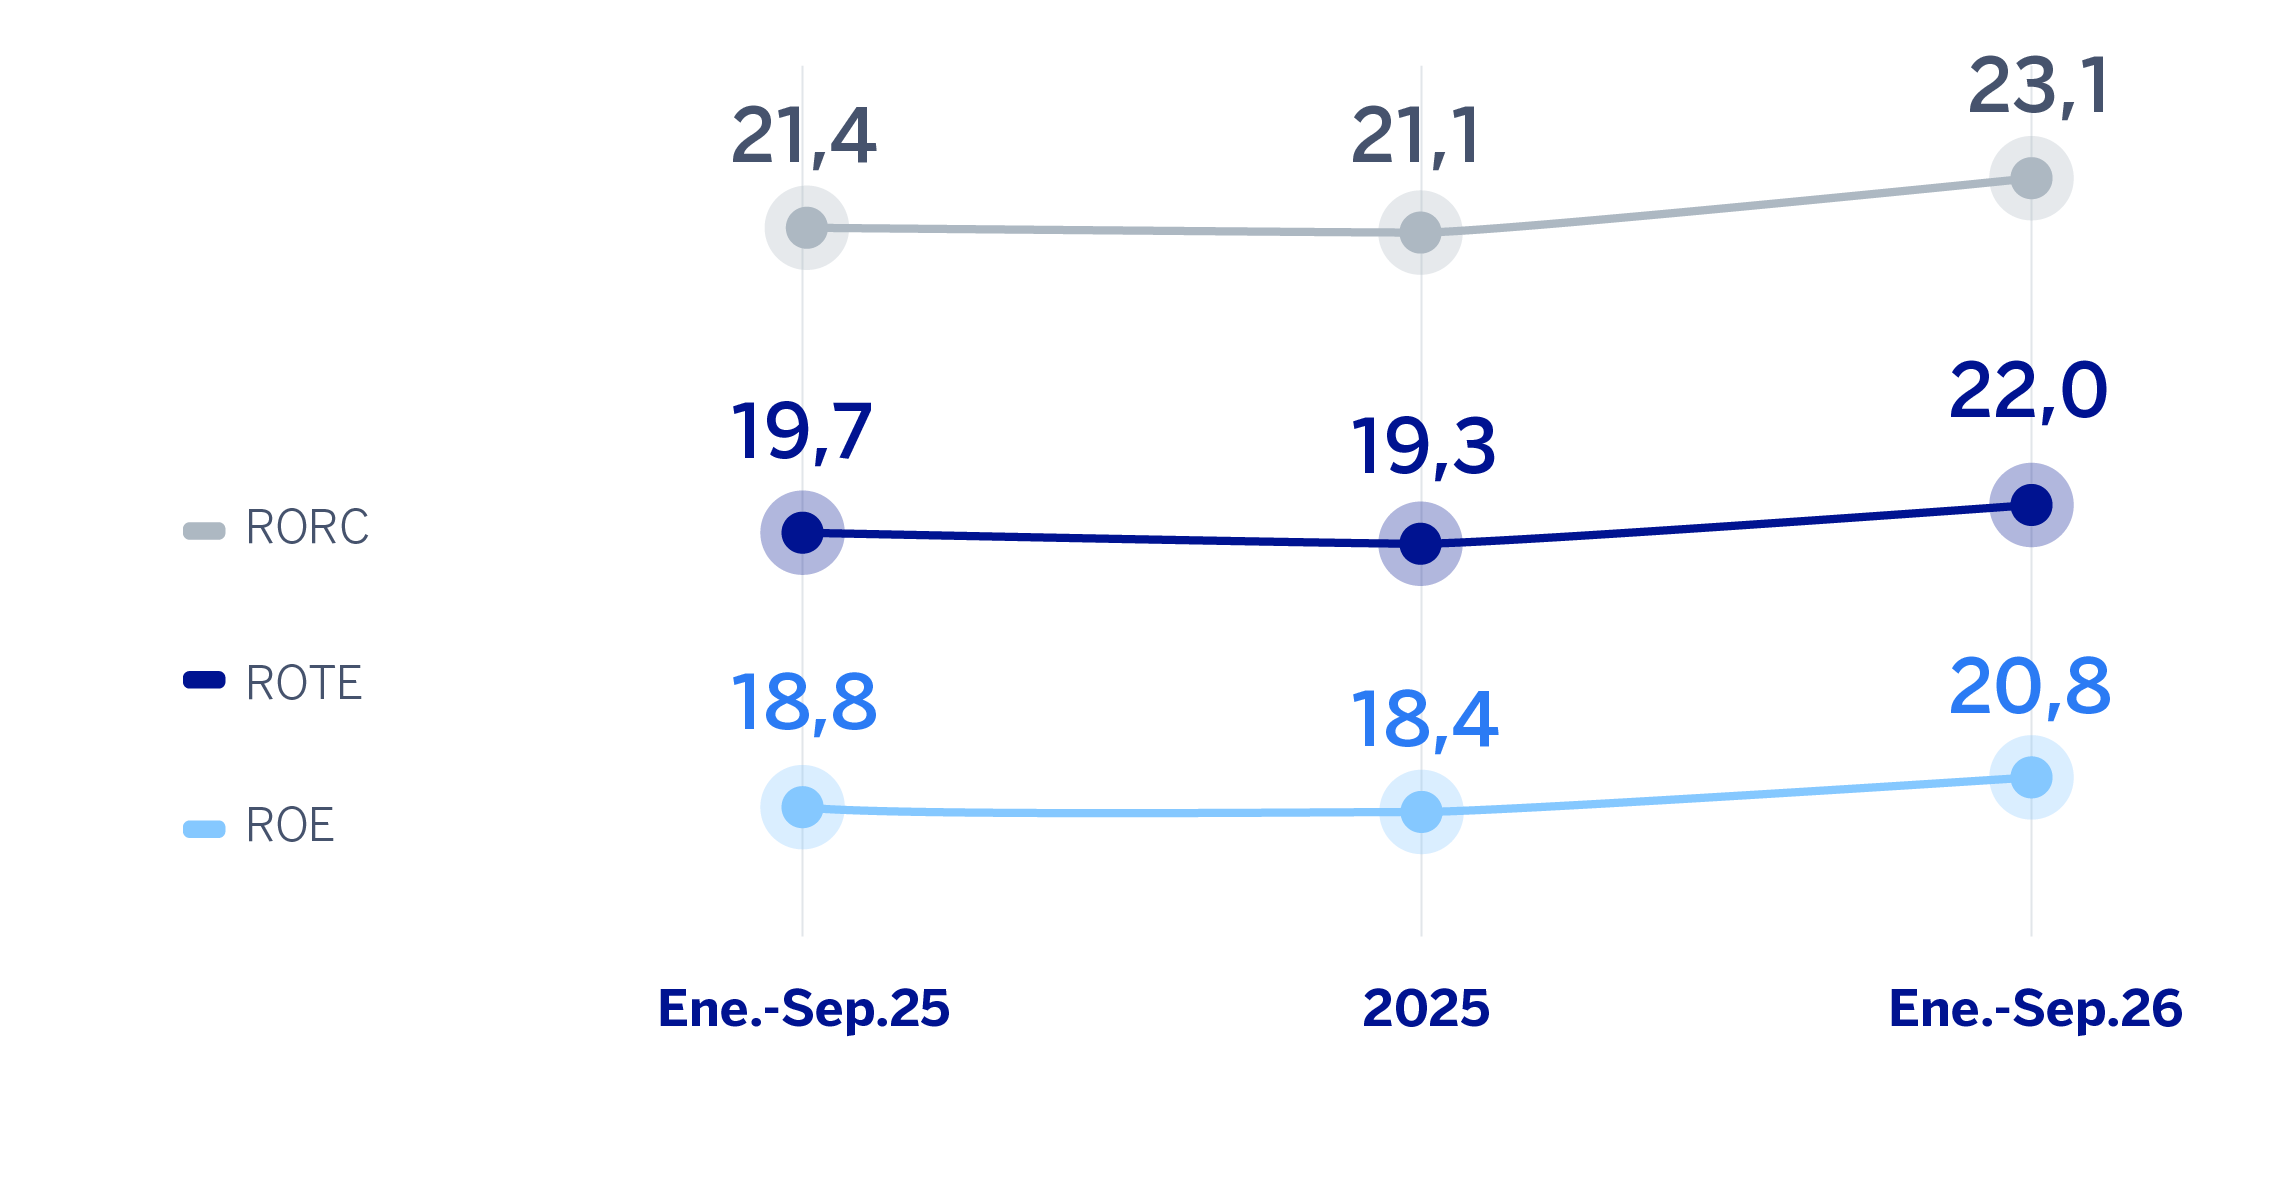
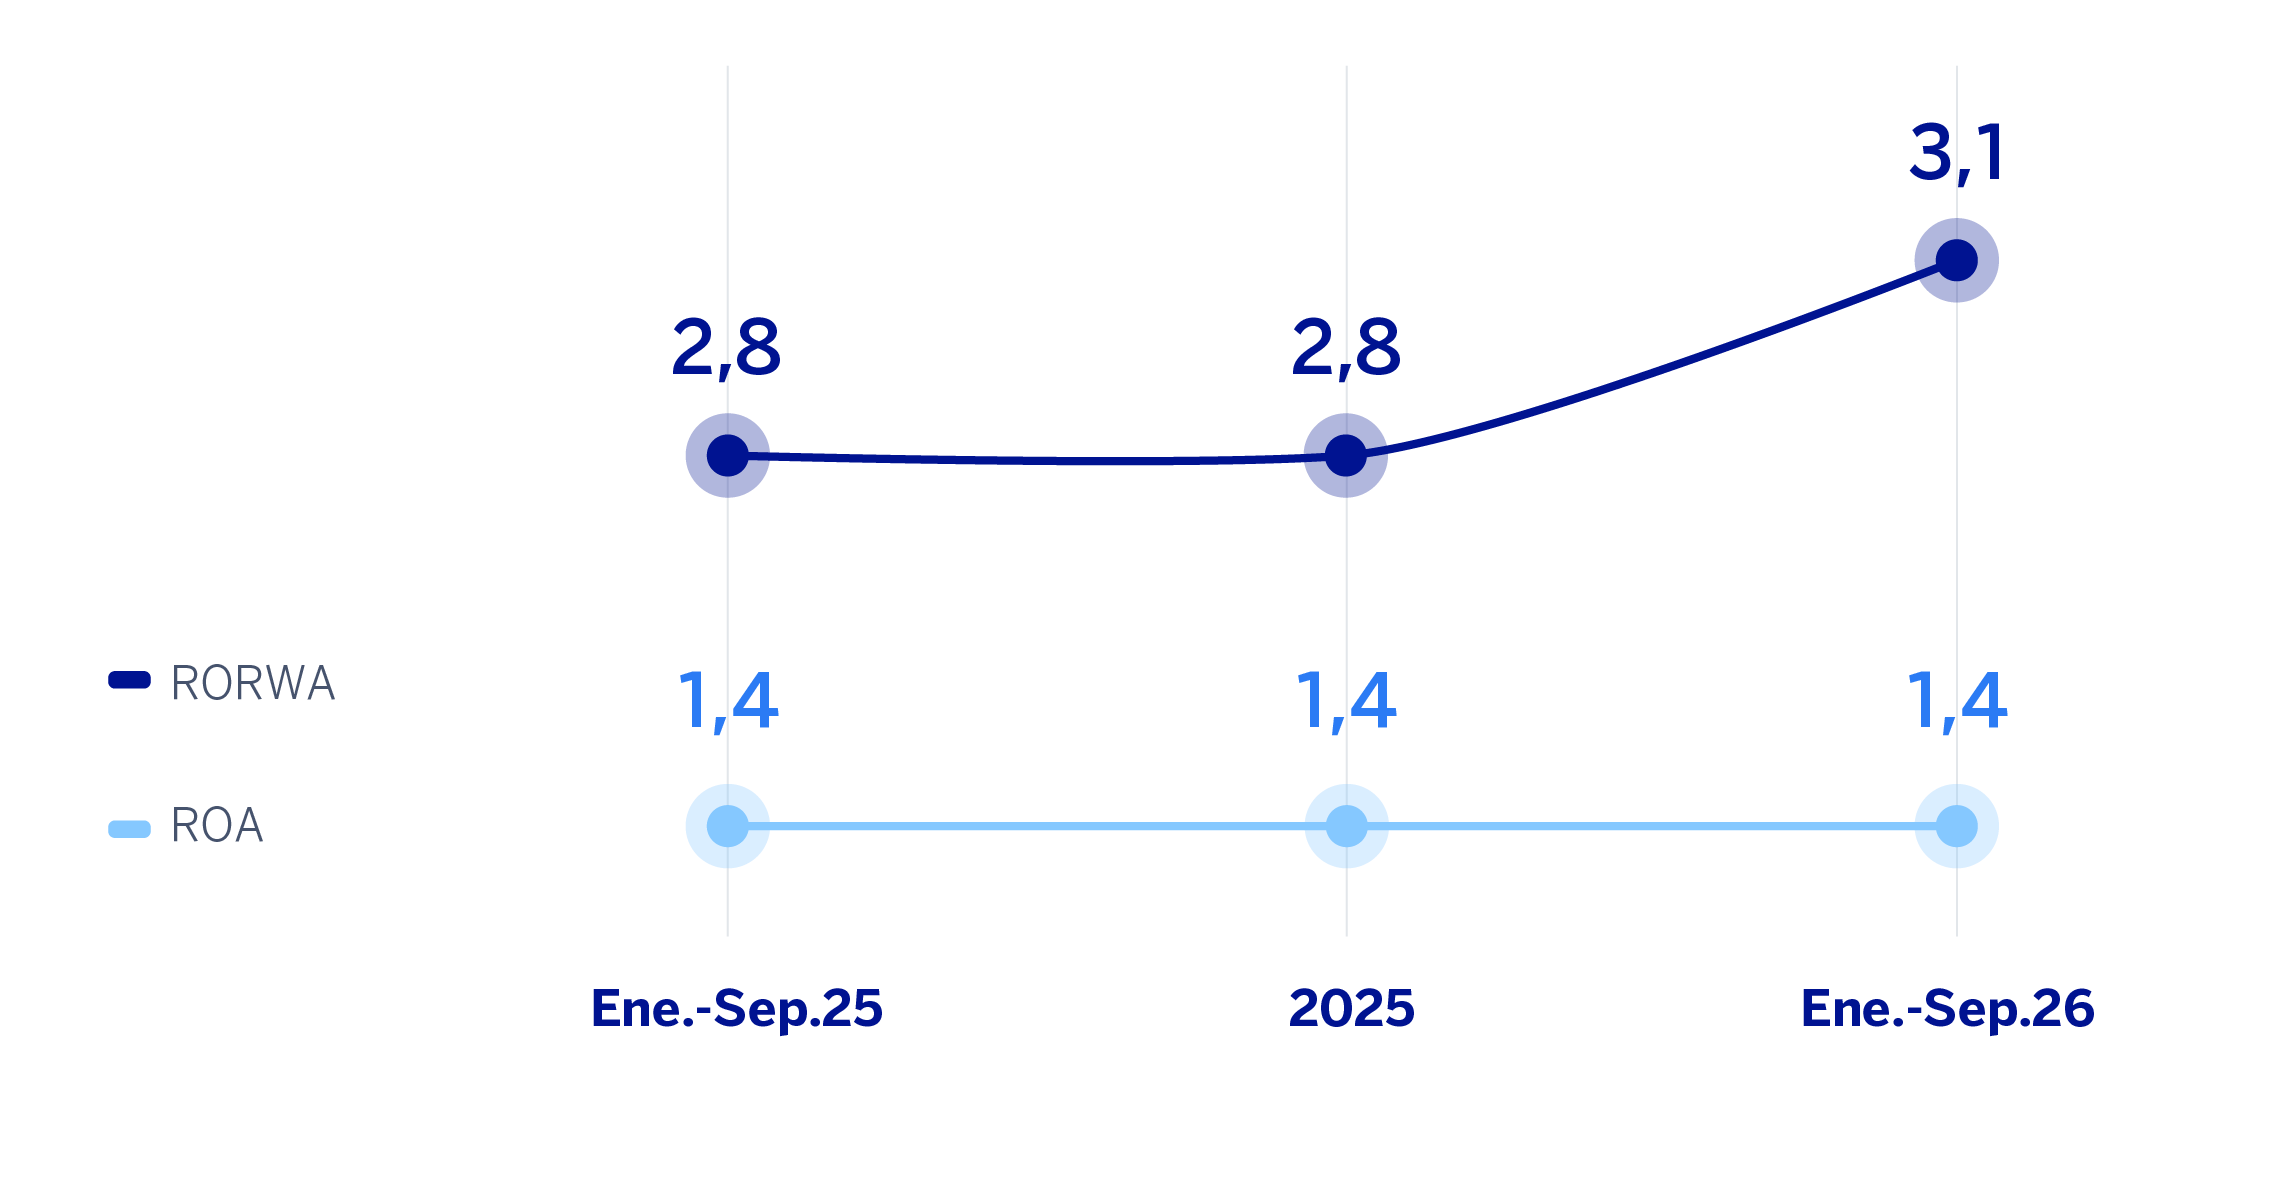
Por último, los indicadores de rentabilidad del Grupo muestran la capacidad de BBVA de combinar mayores tasas de crecimiento y ratios de rentabilidad en niveles elevados de forma diferenciada al mercado.
ROE, ROTE Y RORC (PORCENTAJE)
ROA Y RORWA (PORCENTAJE)
Consultar aviso legal de este informe.