


Entorno macroeconómico
La economía global ha mantenido un crecimiento relativamente sólido durante el tercer trimestre de 2026, pese a la persistencia de las tensiones geopolíticas, el encarecimiento de la energía ante la prolongación de los conflictos en Oriente Medio, y el aumento de los rendimientos soberanos a largo plazo. La inversión vinculada a la inteligencia artificial, el gasto en defensa y el impulso fiscal han seguido amortiguando el efecto de estos factores. BBVA Research deja sin cambios la previsión de crecimiento mundial para 2026 en el 3,1%, y la sitúa en el 3,3% para 2027.
El buen comportamiento relativo de la economía estadounidense y el mayor dinamismo de la Eurozona explican la resiliencia del crecimiento mundial en el tercer trimestre. En particular, el avance previsto para el PIB de Estados Unidos se cifra en el 2,4% en 2026, el mismo pronóstico que en el anterior escenario, y en el 2,2% para el siguiente año, apoyado en una demanda interna todavía sólida y la inversión en inteligencia artificial. Para la Eurozona, BBVA Research eleva en dos décimas el crecimiento económico esperado para 2026, hasta el 0,9%, y lo sitúa en el 1,2% para 2027, en la medida en que el aumento de los costes energéticos y de financiación se vea parcialmente compensado por un euro más débil. En China, se mantiene la previsión de avance del PIB en el 4,5% para 2026 y el 4,2% para 2027, en un contexto de desaceleración estructural liderada por el ajuste del sector inmobiliario.
Por su parte, la resiliencia de la demanda y el mantenimiento de los precios de las materias primas en niveles relativamente altos limitarán la corrección de la inflación a corto plazo. En Estados Unidos, la tasa general podría cerrar 2026 ligeramente por encima del 3%, dejando la media del año en el entorno del 3,3%, y en la Eurozona hacerlo por encima del 3,5% (la media anual rondaría el 3%). En ambas economías, se espera una reducción progresiva de la inflación durante 2027 hacia cotas promedio del 2,5% bajo la asunción de una moderación gradual de los precios energéticos. En este entorno, la Reserva Federal de Estados Unidos y el Banco Central Europeo (en adelante, BCE) han elevado sus tipos de referencia. BBVA Research anticipa subidas adicionales antes de que finalice 2026, hasta el 4,25% y el 2,75%, respectivamente, y el mantenimiento en estos niveles durante 2027. En China, donde la inflación continúa muy contenida, las condiciones monetarias seguirán siendo acomodaticias, con los tipos de referencia en cotas similares a las de 2025.
El balance de riesgos para la economía mundial se mantiene sesgado a la baja, dada la incertidumbre respecto a la resolución de los conflictos en Oriente Medio y Ucrania, la restauración del comercio en las zonas afectadas y la evolución de los precios de los insumos energéticos. A ello se suman las dudas sobre la sostenibilidad de la deuda pública en varias economías desarrolladas, las tensiones en las rentabilidades de la deuda soberana y los efectos de las medidas proteccionistas en el ámbito comercial y de la inmigración. La ocurrencia de eventos climáticos extremos, así como una potencial reactivación de la amenaza de acciones intervencionistas de la administración estadounidense, también constituyen focos de riesgo. En sentido contrario, cabe mencionar una normalización más rápida de los mercados energéticos y un impacto mayor de la inteligencia artificial sobre la productividad de las economías que promuevan su adopción.
PREVISIONES DE CRECIMIENTO DEL PIB EN 2026
(PORCENTAJE. VARIACIÓN INTERANUAL)
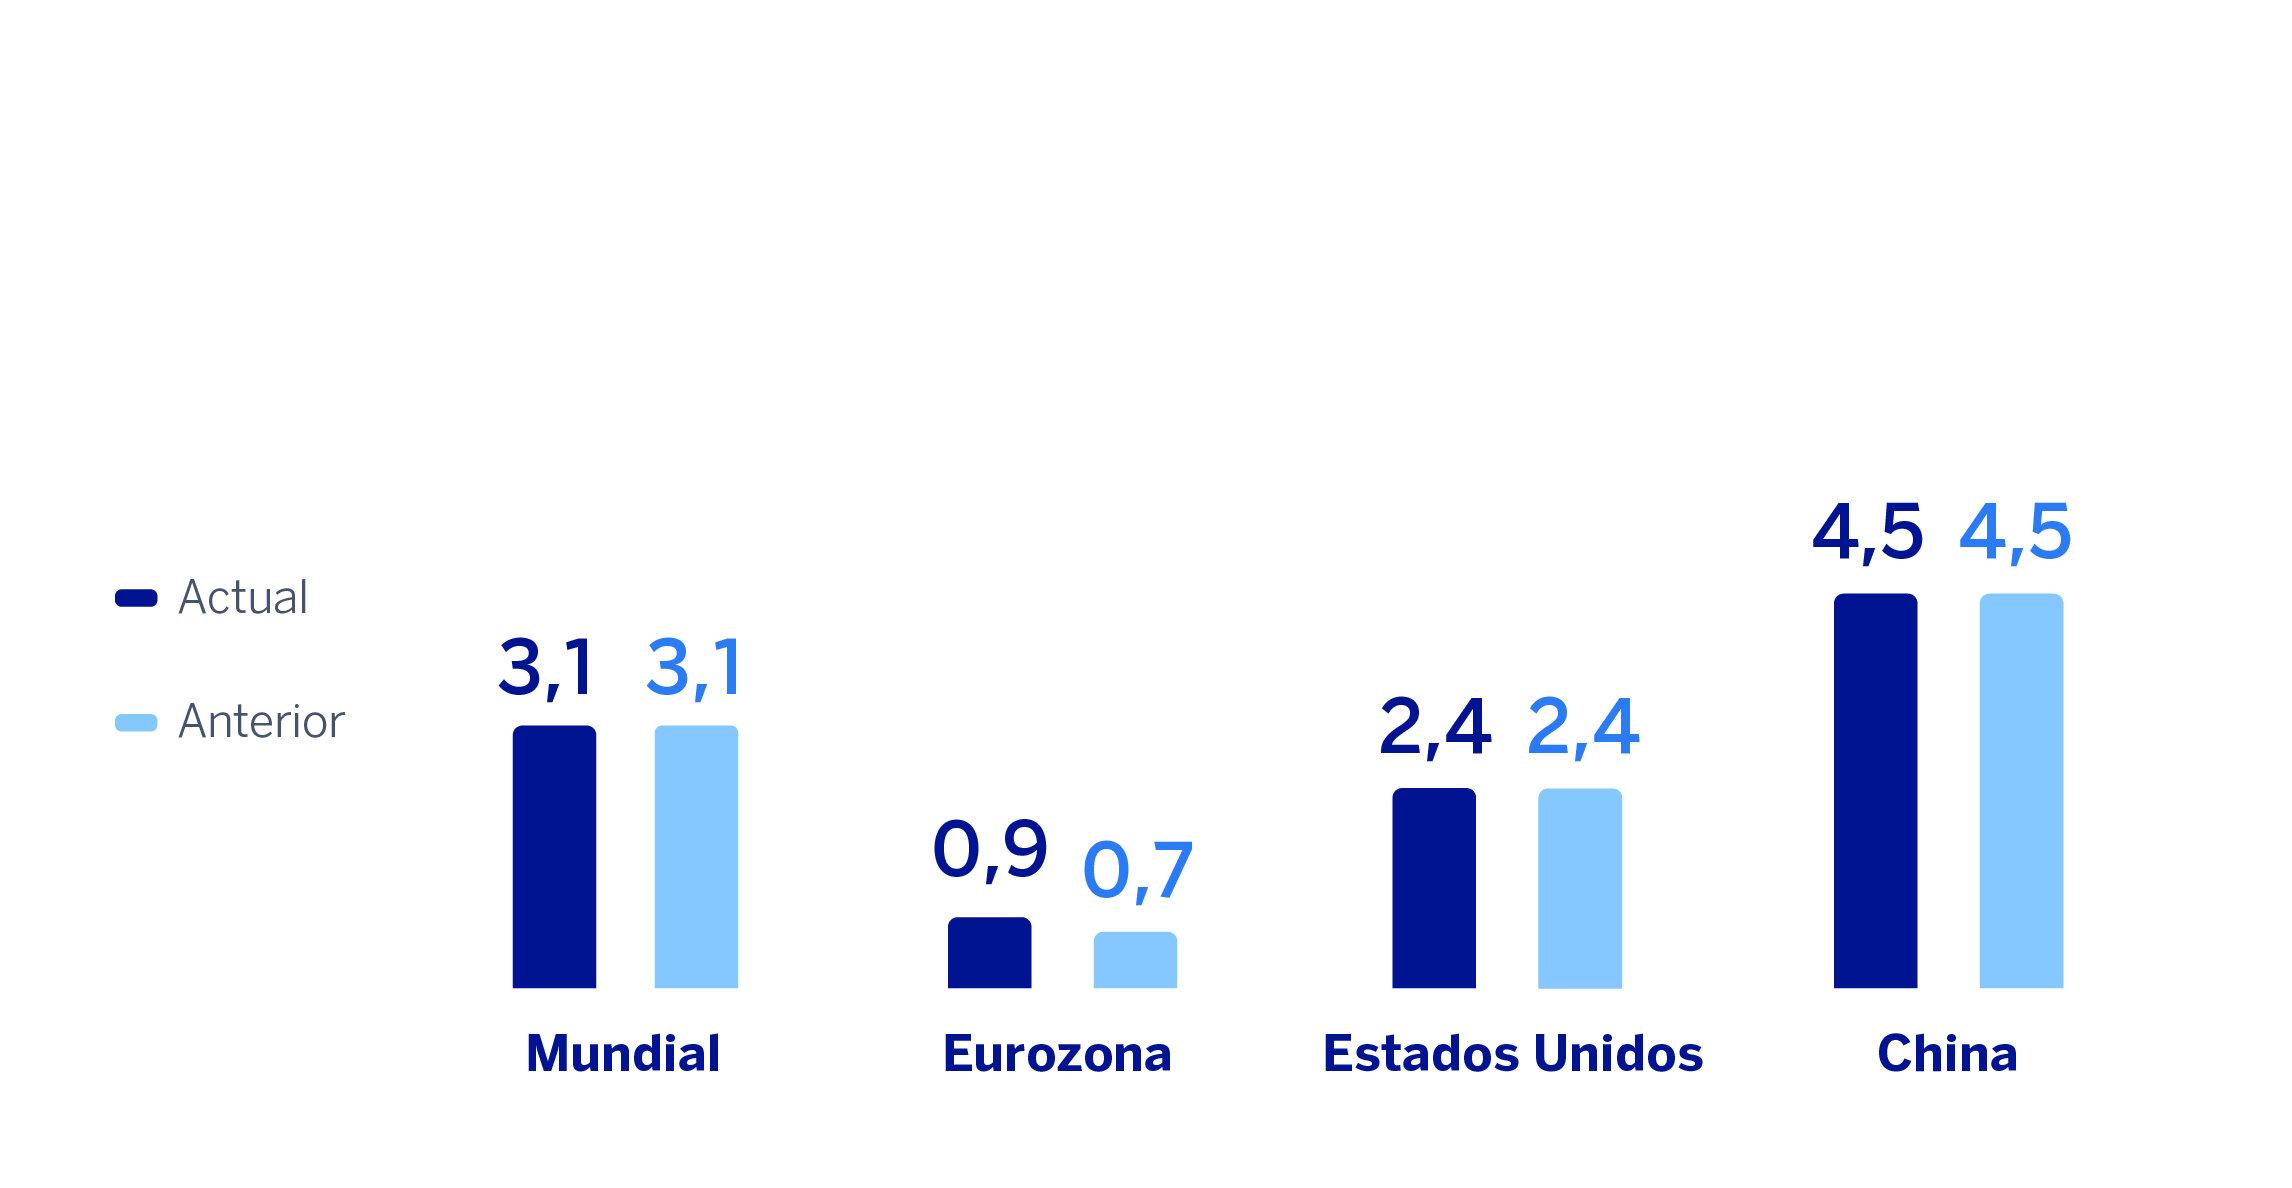
Fuente: estimaciones de BBVA Research.
Consultar aviso legal de este informe.