


Gestión del riesgo
A nivel global, la incertidumbre respecto a la resolución de los conflictos geopolíticos de Oriente Medio y Ucrania, con las implicaciones que conlleva en las posibilidades de normalización del comercio de las zonas afectadas y su impacto sobre los precios de insumos energéticos, supone que el balance de riesgos se mantenga a la baja. La evolución de estas tensiones internacionales añade complejidad al entorno macroeconómico global, y la duración y la intensidad de estos factores podrían condicionar en distinta medida a las áreas geográficas en las que opera el Grupo, con impactos diferenciados por país. En el mismo sentido, la ocurrencia de eventos climáticos extremos y la posible reactivación de la amenaza de acciones intervencionistas de la administración estadounidense, también constituyen focos de riesgo.
En España, la actividad económica mantuvo una evolución favorable durante el segundo trimestre de 2026, con perspectivas positivas de cara a cierre de año. Por su parte, la inflación registró un repunte significativo durante el tercer trimestre, aunque se prevé una moderación gradual en los próximos meses. Todo ello en un contexto en el que el sistema financiero continúa mostrando niveles holgados de solvencia y liquidez. En México, la buena dinámica de la economía en el segundo trimestre ha llevado a revisar al alza la previsión de crecimiento, en un contexto de moderación de las presiones inflacionistas, con un sistema bancario que continúa mostrando crecimiento del crédito. Por su parte, en Turquía, la evolución macroeconómica continúa condicionada por la inflación, la gestión de las políticas monetaria y fiscal y la volatilidad del entorno. Por último, en América del Sur, se espera una evolución dispar entre países, en un contexto de diferente comportamiento del crecimiento, la inflación y los tipos de interés, en un entorno supeditado además a la severidad de posibles fenómenos meteorológicos, con especial incidencia en la región.
En este marco, el Grupo realiza un seguimiento continuo de la evolución del entorno macroeconómico y geopolítico, así como de su posible impacto en la evolución del riesgo de crédito, de acuerdo con la normativa contable y prudencial aplicable.
Métricas de riesgo de crédito
El Grupo revisa periódicamente sus estimaciones individualizadas y los modelos utilizados para la estimación colectiva de las pérdidas esperadas, así como el efecto sobre las mismas de los escenarios macroeconómicos considerados. Cabe señalar que, aunque estas actualizaciones incorporan la mejor información disponible en cada momento, podrían no reflejar plenamente la evolución más reciente del entorno económico, especialmente en contextos de elevada incertidumbre y volatilidad o ante eventos recientes aún en desarrollo.
Así, para la estimación de las pérdidas esperadas los modelos incorporan estimaciones individualizadas y colectivas, considerando las previsiones macroeconómicas como se establece en la NIIF 9. Así, la estimación a cierre del trimestre recoge el efecto sobre las pérdidas esperadas de la actualización de las previsiones macroeconómicas. El Grupo puede complementar dichas pérdidas esperadas con el fin de incorporar efectos que pudieran no estar incluidos en las mismas, bien por considerar que existen factores de riesgo adicionales, o por la necesidad de reflejar particularidades sectoriales o que puedan afectar a un conjunto de operaciones o acreditados, de acuerdo a un proceso interno formal establecido al efecto.
A 30 de septiembre de 2026 y 31 de diciembre de 2025, el Grupo no tenía registrados ajustes relevantes a los modelos de estimación de pérdidas esperadas.
Riesgo de crédito del Grupo BBVA
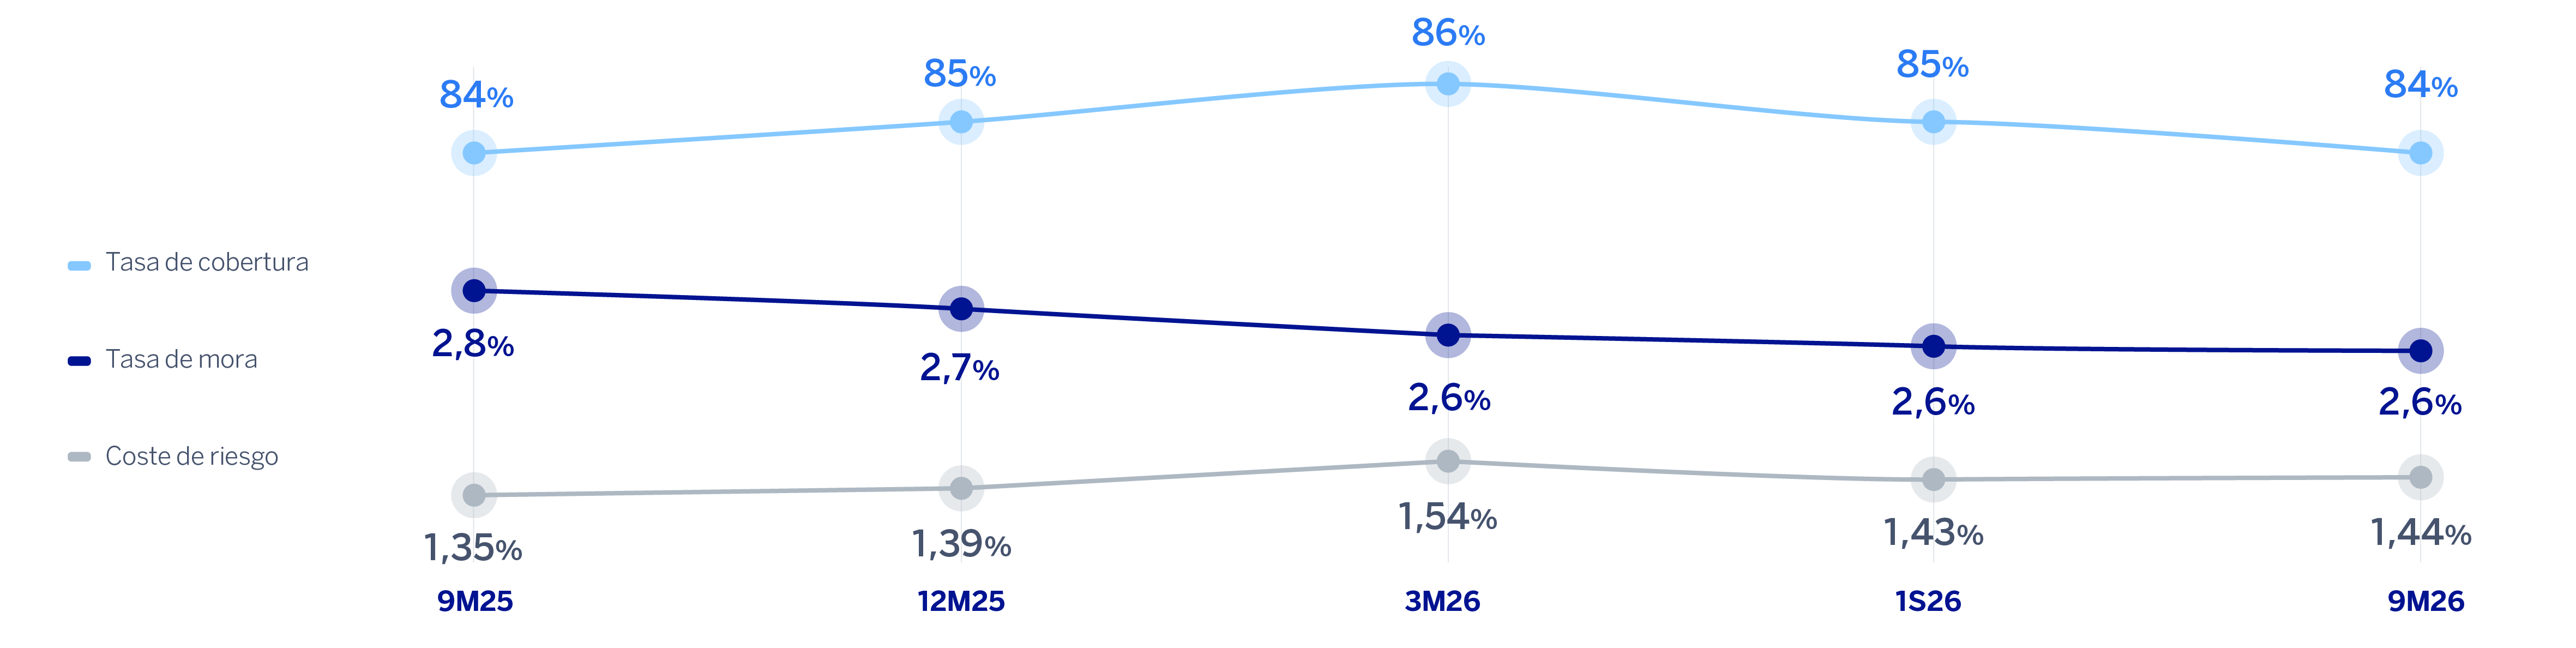
A continuación, se presenta un gráfico con la evolución de las métricas de riesgo del Grupo desde los primeros nueve meses de 2025:
TASAS DE MORA Y COBERTURA Y COSTE DE RIESGO (PORCENTAJE)
La evolución de las principales métricas de riesgo de crédito del Grupo se resume a continuación:
En calidad crediticia, la tasa de mora se situó en el 2,6% a 30 de septiembre de 2026, lo que supone una mejora de 2 puntos básicos con respecto al trimestre precedente, y una mejora de 17 puntos básicos al comparar con el cierre de septiembre de 2025, ambas comparativas impulsadas por el crecimiento del crédito.
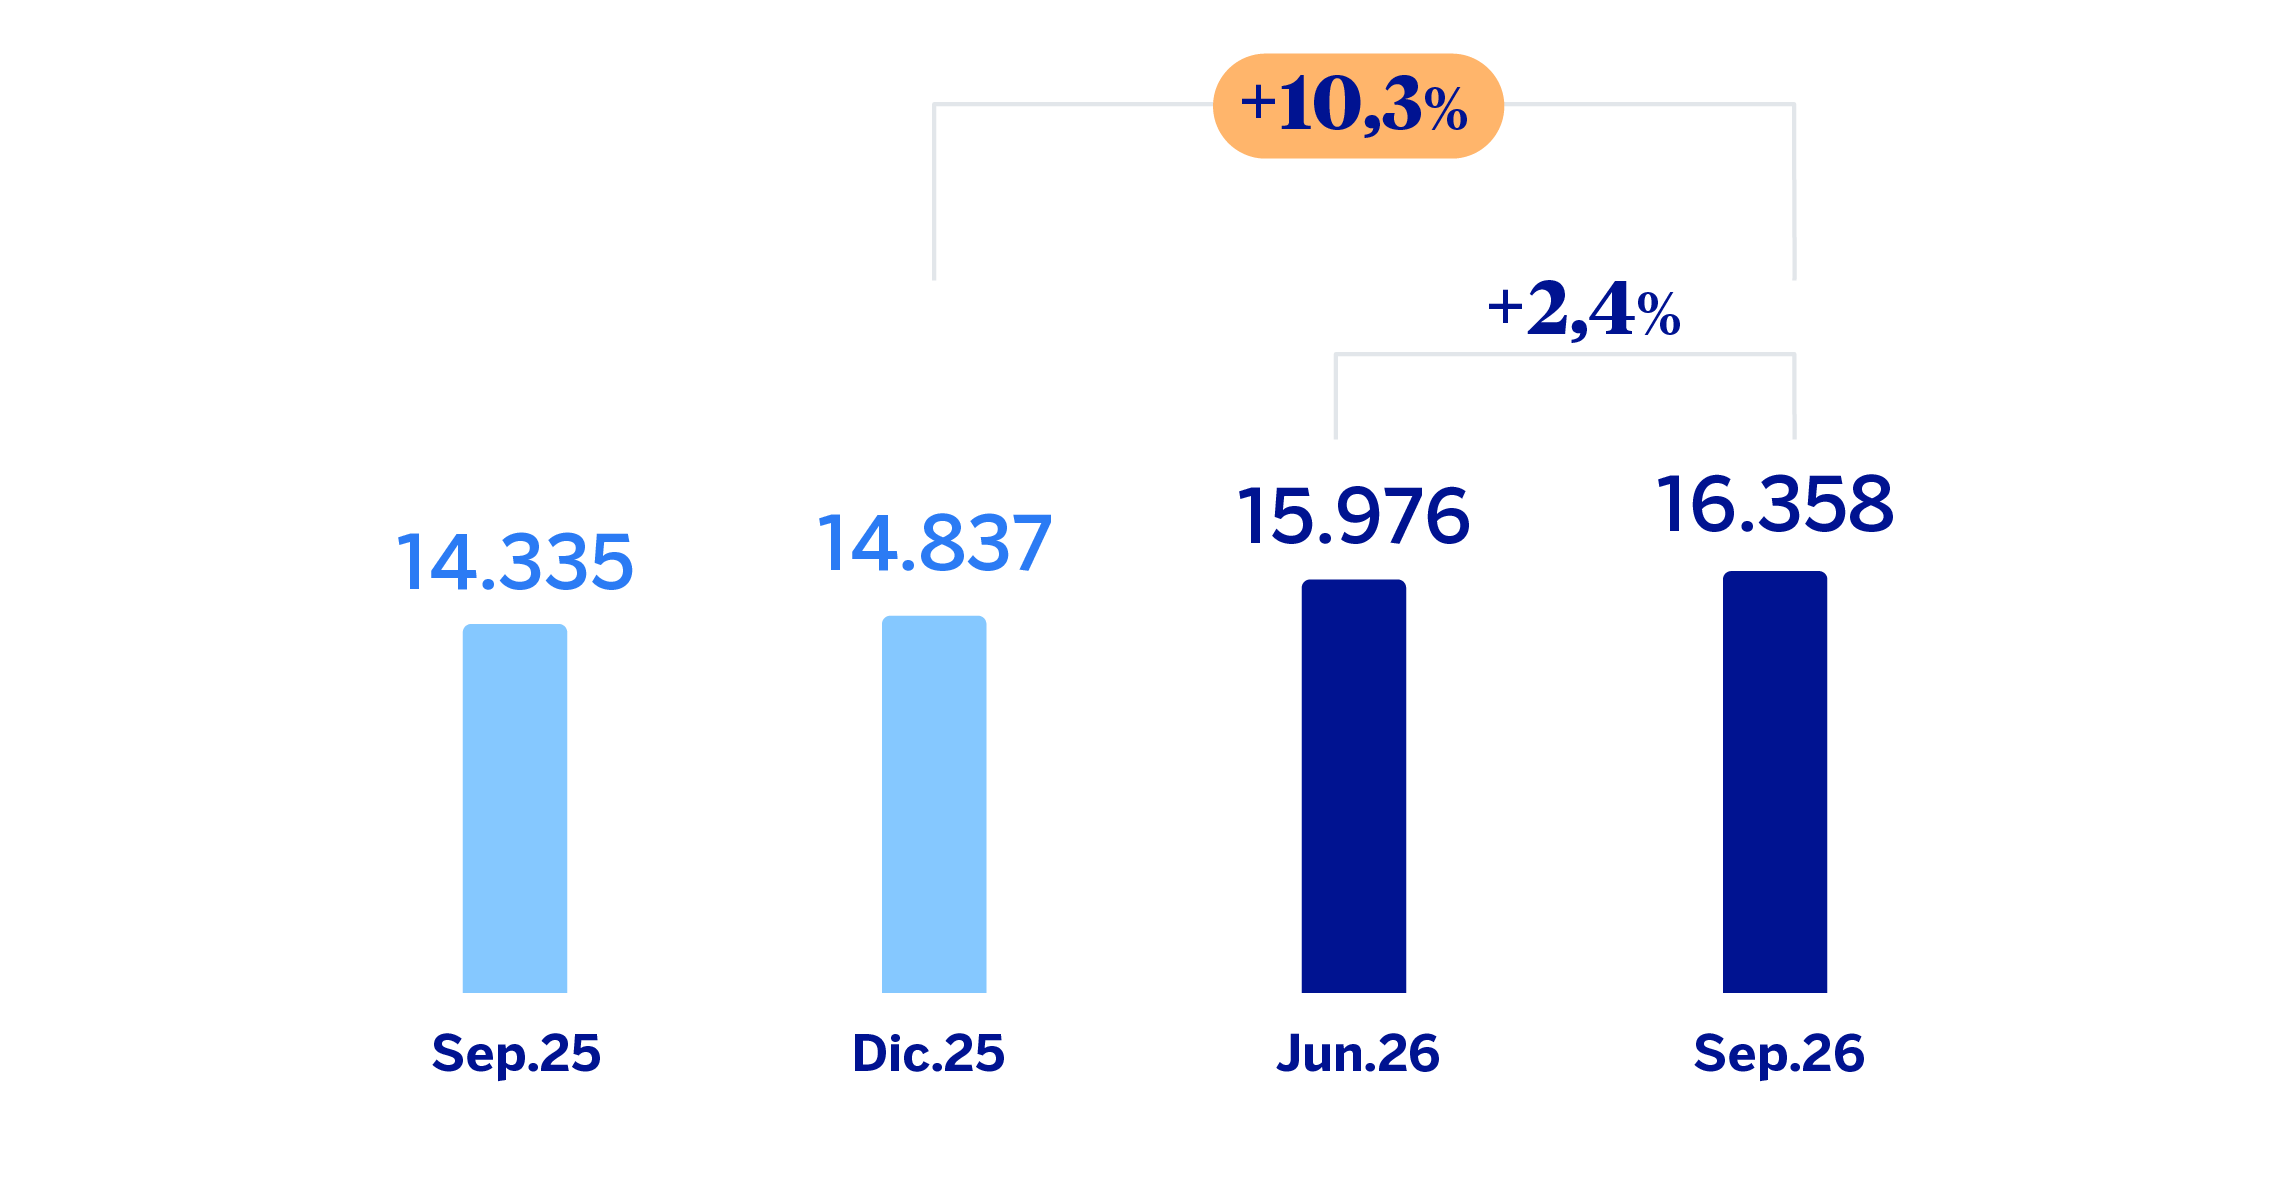
RIESGOS DUDOSOS (MILLONES DE EUROS)
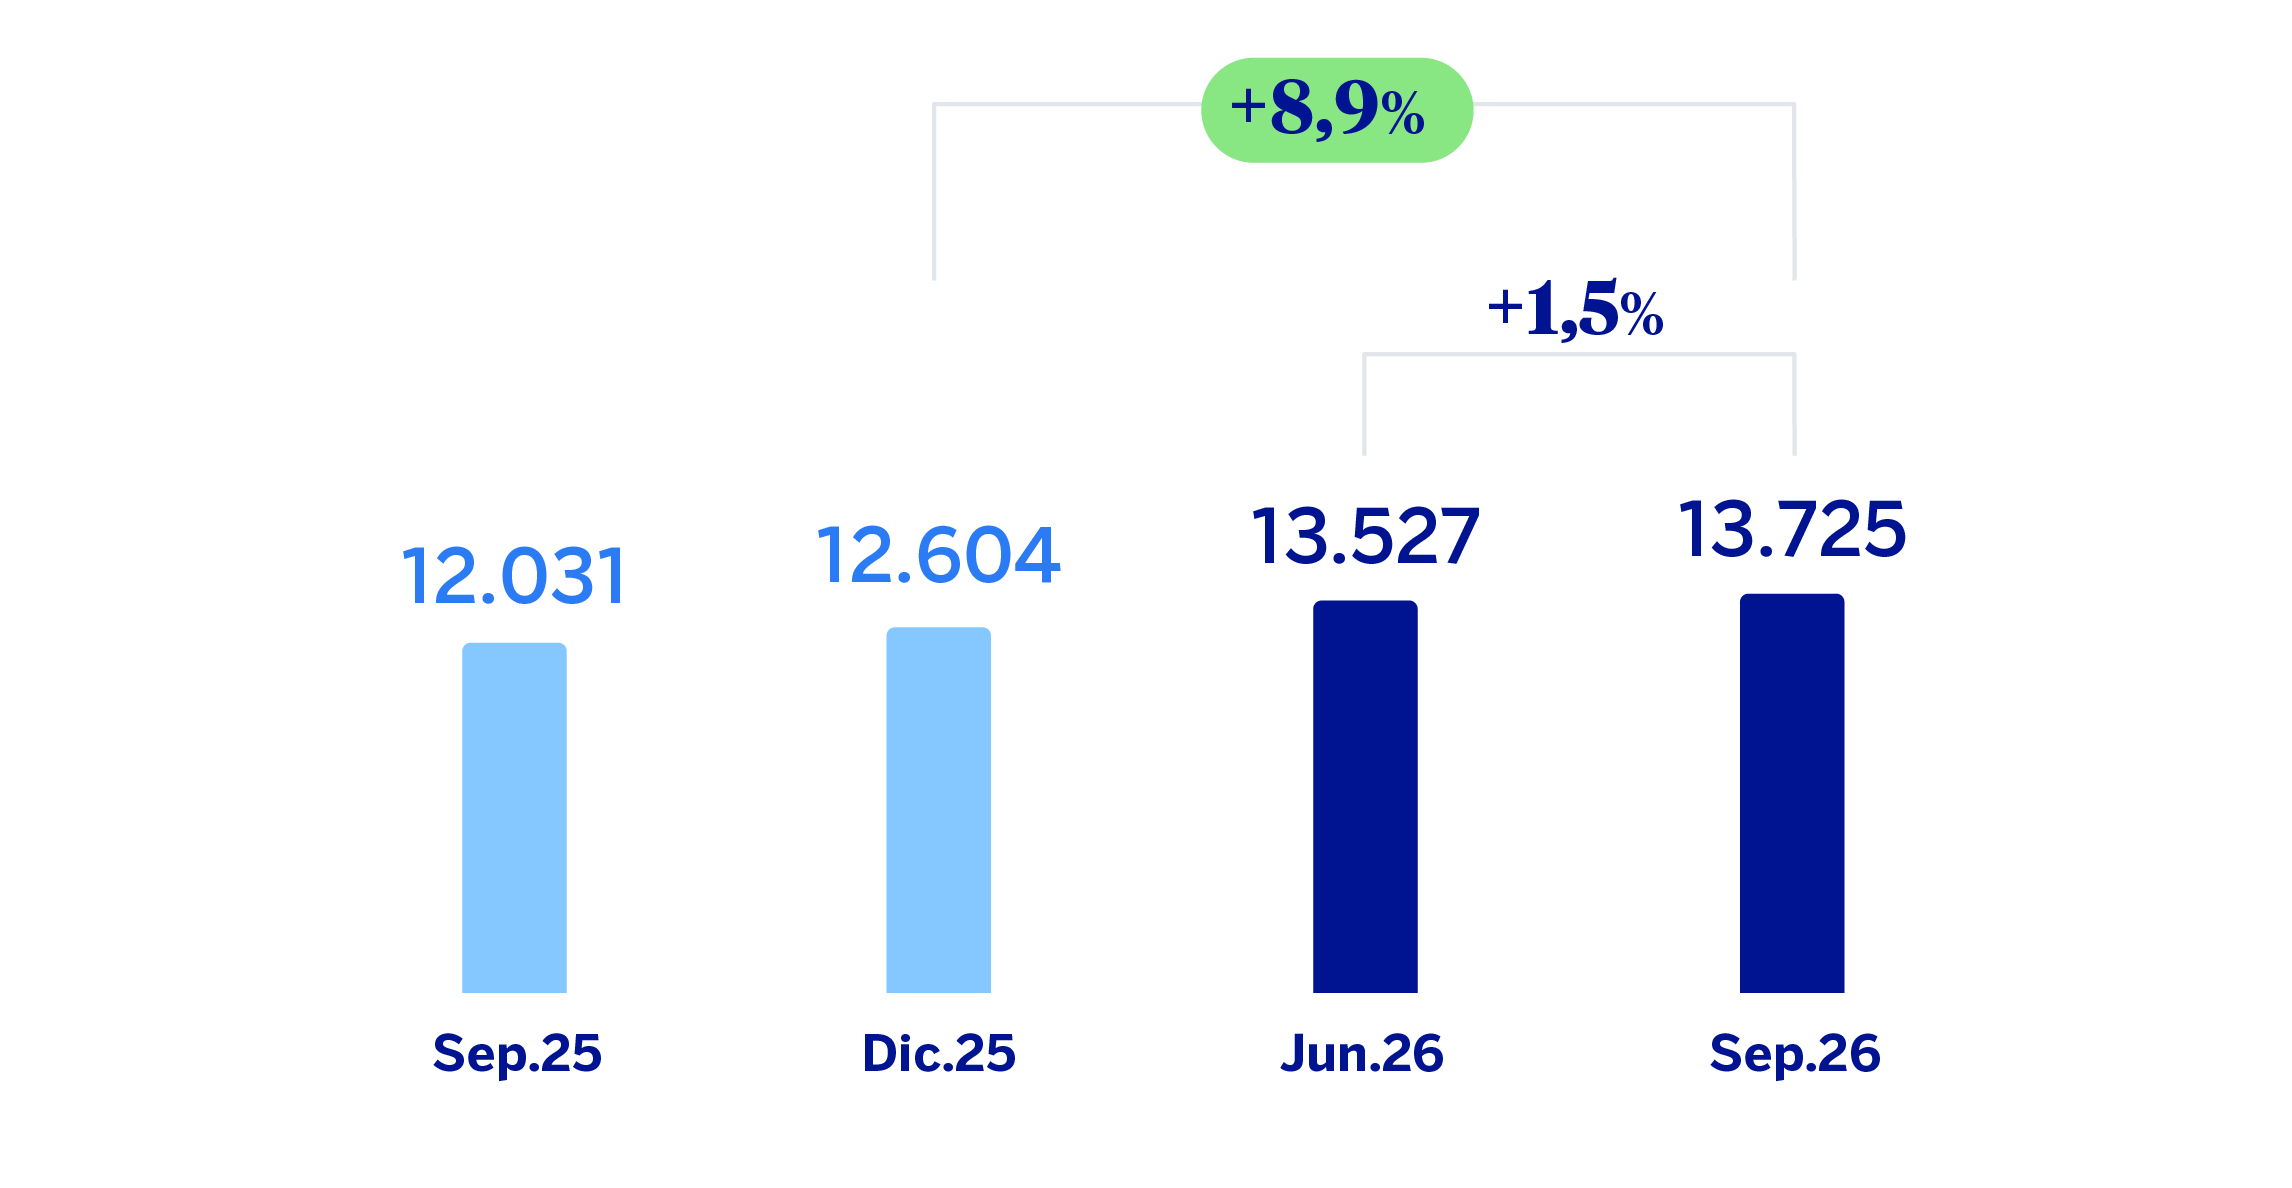
FONDOS DE COBERTURA (MILLONES DE EUROS)
El riesgo crediticio se incrementó un 3,3% en el tercer trimestre del año, (+4,2% a tipos de cambio constantes), con crecimiento generalizado en todas las áreas de negocio, salvo en España, prácticamente estable afectada por la estacionalidad propia del trimestre. En los últimos doce meses, este crecimiento superó el doble dígito, situándose en un 21,7% (+20,6% a tipos de cambio constantes), mostrando un mayor dinamismo que en mismo periodo de 2025.
El saldo dudoso presentó un ascenso del 2,4% en el tercer trimestre de 2026 a nivel Grupo, y de un 10,3% con respecto al cierre de diciembre de 2025 (+10,1% a tipos de cambio constantes). A tipos de cambio constantes, la variación trimestral se situó en un 3,8%, con incrementos generalizados, salvo en América del Sur.
La tasa de cobertura cerró septiembre de 2026 en el 84%, lo que supone un ligero descenso con respecto al cierre del año anterior (-106 puntos básicos), y con respecto al trimestre previo (-77 puntos básicos), y estabilidad con respecto al mismo periodo del año anterior (-3 puntos básicos).
El coste de riesgo acumulado a 30 de septiembre de 2026 se situó en el 1,44%, lo que supone 1 punto básico por encima del cierre del trimestre anterior y un incremento de 5 puntos básicos con respecto al coste de riesgo a cierre de 2025.
| RIESGO CREDITICIO (1) (MILLONES DE EUROS) | |||||
|---|---|---|---|---|---|
| 30-09-26 (2) | 30-06-26 (2) | 31-03-26 (2) | 31-12-25 | 30-09-25 | |
| Riesgo crediticio | 628.878 | 608.755 | 572.273 | 547.184 | 516.896 |
| Stage 1 | 576.404 | 555.789 | 521.734 | 498.750 | 470.097 |
| Stage 2 | 36.116 | 36.990 | 35.375 | 33.597 | 32.464 |
| Stage 3 (riesgos dudosos) | 16.358 | 15.976 | 15.163 | 14.837 | 14.335 |
| Fondos de cobertura | 13.725 | 13.527 | 13.077 | 12.604 | 12.031 |
| Stage 1 | 2.164 | 2.672 | 2.578 | 2.467 | 2.450 |
| Stage 2 | 2.503 | 2.109 | 2.155 | 2.005 | 1.938 |
| Stage 3 (riesgos dudosos) | 9.058 | 8.747 | 8.343 | 8.133 | 7.643 |
| Tasa de mora (%) | 2,6 | 2,6 | 2,6 | 2,7 | 2,8 |
| Tasa de cobertura (%) (3) | 84 | 85 | 86 | 85 | 84 |
| (1) Incluye los préstamos y anticipos a la clientela brutos más riesgos contingentes. (2) Cifras sin considerar la clasificación a activos no corrientes en venta (ANCV) derivados del acuerdo de venta de las sociedades rumanas por Garanti BBVA. (3) La tasa de cobertura incluye los ajustes de valoración por riesgo de crédito a lo largo de la vida residual esperada en aquellos instrumentos financieros que han sido adquiridos (originadas principalmente en la adquisición de Catalunya Banc, S.A.). De no haberse tenido en cuenta dichas correcciones de valoración, la tasa de cobertura se situaría igualmente en 84% a 30 de septiembre de 2026. |
|||||
| EVOLUCIÓN DE LOS RIESGOS DUDOSOS (MILLONES DE EUROS) | |||||
|---|---|---|---|---|---|
| 3er Trim. 26 (1)(2) | 2o Trim. 26 (2) | 1er Trim. 26 (2) | 4o Trim. 25 | 3er Trim. 25 | |
| Saldo inicial | 15.976 | 15.163 | 14.837 | 14.335 | 14.621 |
| Entradas | 4.077 | 4.094 | 3.359 | 3.450 | 3.600 |
| Recuperaciones | (1.988) | (2.000) | (1.587) | (1.722) | (1.754) |
| Entrada neta | 2.089 | 2.094 | 1.771 | 1.729 | 1.846 |
| Pases a fallidos | (1.393) | (1.266) | (1.244) | (1.182) | (1.065) |
| Diferencias de cambio y otros | (314) | (15) | (201) | (45) | (1.067) |
| Saldo al final del periodo | 16.358 | 15.976 | 15.163 | 14.837 | 14.335 |
| Pro memoria: | |||||
| Créditos dudosos | 15.904 | 15.521 | 14.709 | 14.346 | 13.813 |
| Garantías concedidas dudosas | 454 | 455 | 455 | 491 | 522 |
| (1) Datos provisionales. (2) Cifras sin considerar la clasificación a activos no corrientes en venta (ANCV) derivados del acuerdo de venta de las sociedades rumanas por Garanti BBVA. |
|||||
Riesgos estructurales
Liquidez y financiación
La gestión de la liquidez y de la financiación en BBVA tiene como objetivo impulsar el crecimiento sostenido del negocio bancario, mediante el acceso a una amplia variedad de fuentes alternativas y garantizando condiciones óptimas de plazo y coste. En BBVA el modelo de negocio, el marco de apetito al riesgo y la estrategia de financiación están diseñadas para lograr una sólida estructura de financiación, basada en el mantenimiento de depósitos estables de clientes, fundamentalmente minoristas (granulares). Como consecuencia de este modelo, los depósitos cuentan con un elevado grado de aseguramiento en cada una de las áreas geográficas, estando cercano al 50% en España y México. Es importante destacar que, dada la naturaleza del negocio de BBVA, la financiación de la actividad crediticia se realiza fundamentalmente a través de recursos estables de clientes.
Uno de los elementos clave en la gestión de la liquidez y financiación en el Grupo BBVA es el mantenimiento de unos amplios colchones de liquidez de alta calidad en todas las áreas geográficas. Así, el Grupo ha mantenido durante los últimos 12 meses un volumen medio de activos líquidos de alta calidad (HQLA, por sus siglas en inglés) de 132,1 mil millones de euros, de los cuales el 98% se corresponden a los activos de máxima calidad (nivel 1 en el ratio de cobertura de liquidez, LCR, por sus siglas en inglés).
Debido a su modelo de gestión a través de filiales, BBVA es uno de los pocos grandes bancos europeos que sigue la estrategia de resolución MPE (Multiple Point of Entry): la matriz fija las políticas de liquidez, pero las filiales son autosuficientes y responsables de la gestión de su liquidez y financiación (captando depósitos o accediendo al mercado con su propio rating). Esta estrategia limita la propagación de una crisis de liquidez entre las distintas áreas y garantiza la adecuada transmisión del coste de liquidez y financiación al proceso de formación de precios.
El Grupo BBVA mantiene una sólida posición de liquidez en cada una de las áreas geográficas donde opera y presenta unos ratios ampliamente por encima de los mínimos requeridos:
El LCR exige a los bancos mantener un volumen de activos líquidos de alta calidad suficiente para afrontar un estrés de liquidez durante 30 días. El LCR consolidado del Grupo BBVA se ha mantenido holgadamente por encima del 100% durante los primeros nueve meses de 2026 y se situó en el 143% a 30 de septiembre de 2026. Hay que tener en cuenta que, dada la naturaleza MPE de BBVA, este ratio limita el numerador del LCR de las filiales distintas a BBVA, S.A. al 100% de sus salidas netas, por lo que el ratio resultante está por debajo del de las unidades individuales (el LCR de los principales componentes alcanza en BBVA, S.A. 171%, en México 153% y en Turquía 152%). Sin tener en cuenta esta restricción, el ratio LCR del Grupo alcanza el 173%.
El ratio de financiación estable neta (NSFR, por sus siglas en inglés) exige a los bancos mantener un perfil de financiación estable en relación con la composición de sus activos y actividades fuera de balance. El ratio NSFR del Grupo BBVA, se situó en el 123% a 30 de septiembre de 2026.
A continuación, se muestra el desglose de estos ratios en las principales áreas geográficas en las que opera el Grupo:
| RATIOS LCR Y NSFR (PORCENTAJE. 30-09-26) | ||||
|---|---|---|---|---|
| BBVA, S.A. | México | Turquía (1) | América del Sur | |
| LCR | 171 | 153 | 152 | Todos los países >100 |
| NSFR | 114 | 127 | 142 | Todos los países >100 |
| (1) Incluye únicamente Garanti Bank. | ||||
Durante los primeros nueve meses de 2026, el conflicto en Irán ha continuado generando volatilidad y disrupciones en el suministro energético, intensificando las presiones inflacionistas y los riesgos para el crecimiento económico. Ante este escenario, los bancos centrales adoptan una postura monetaria más restrictiva, impulsando un repunte de las rentabilidades de la deuda soberana.
En este contexto, BBVA mantiene una posición de liquidez adecuada en sus distintas áreas geográficas, sin observarse tensiones significativas. Como se ha mostrado anteriormente, los principales indicadores de liquidez (LCR, NSFR y métricas internas) se mantienen por encima de los umbrales regulatorios, si bien con distintos niveles de margen de maniobra. Asimismo, la gestión activa del balance y la diversificación de las fuentes de financiación contribuyen a preservar la posición de liquidez del Grupo y su capacidad de respuesta ante escenarios adversos.
Al margen de lo anterior, los aspectos más destacados para las principales áreas geográficas son los siguientes:
En BBVA, S.A. ha mantenido una posición sólida de liquidez con un amplio colchón de alta calidad, manteniendo en todo momento las métricas regulatorias de liquidez ampliamente por encima de los mínimos establecidos. Durante los primeros nueve meses de 2026, el crédito experimentó un avance significativo, impulsado sobre todo por el segmento mayorista, en un entorno de crecimiento de los depósitos más moderado. Esta evolución no ha supuesto presión sobre la posición de liquidez.
BBVA México sigue mostrando una sólida situación de liquidez, pese a que el gap de crédito se ha ampliado en los primeros nueve meses del año por la fortaleza del crédito, tanto en moneda local como extranjera.
En Turquía, Garanti BBVA ha mantenido una adecuada situación de liquidez en los primeros nueve meses de 2026. El gap de crédito en moneda local se ha deteriorado debido a que el crecimiento de los prestamos ha superado la captación de depósitos. Por otro lado, se ha observado una mejora del gap de crédito en moneda extranjera gracias al incremento de depósitos.
En América del Sur, también se ha mantenido una adecuada situación de liquidez en toda la región en los primeros nueve meses de 2026. BBVA Argentina mantiene una posición sólida de liquidez con una mejora del el gap de crédito en moneda local gracias a la buena evolución de los depósitos, a pesar del ligero deterioro del gap en moneda extranjera. En BBVA Colombia la situación de liquidez se mantiene estable con un gap de crédito que se ha reducido, con un mayor crecimiento de los depósitos que la inversión. En BBVA Perú, la posición de liquidez sigue siendo sólida, con un gap de crédito que ha mejorado gracias principalmente al buen comportamiento de los depósitos minoristas.
En la página siguiente, se detallan las principales operaciones de financiación mayorista llevadas a cabo por el Grupo BBVA durante los primeros nueve meses de 2026.
| Emisor | Tipo de emisión | Fecha de emisión | Nominal (millones) | Divisa | Equivalente en euros (1) | Cupón | Fecha de vencimiento |
| BBVA, S.A. | Sénior no preferente | Ene-26 | 1.250 | EUR | 1.250 | 3,750% | Ene-36 |
| Ene-26 | 750 | EUR | 750 | Euríbor 3m+55 pbs | Ene-29 | ||
| Mar-26 | 1.000 | USD | 881 | 4,150% | Mar-29 | ||
| Mar-26 | 1.000 | USD | 881 | 5,127% | Mar-36 | ||
| Mar-26 | 500 | USD | 440 | SOFR+88 pbs | Mar-29 | ||
| AT1 (2) | May-26 | 1.000 | USD | 881 | 7,125% | Perpetuo | |
| Sénior no preferente | May-26 | 1.250 | USD | 1.101 | 4,968% | May-31 | |
| Bono garantizado (3) | Jun-26 | 1.000 | EUR | 1.000 | 3,125% | Jun-33 | |
| Jun-26 | 1.250 | EUR | 1.250 | 2,875% | Jun-29 | ||
| Sénior no preferente | Jun-26 | 1.250 | EUR | 1.250 | 3,375% | Jun-31 | |
| Sénior no preferente | Sep-26 | 1.000 | USD | 881 | 4,977% | Sep-29 | |
| Sep-26 | 300 | USD | 264 | SOFR+89 pbs | Sep-29 | ||
| Sep-26 | 1.000 | USD | 881 | 5,244% | Sep-31 | ||
| Sénior preferente | Sep-26 | 1.250 | EUR | 1.250 | 4,125% | Sep-33 | |
| Sénior no preferente (4) | Sep-26 | 600 | GBP | 702 | 5,750% | Sep-32 | |
| BBVA México | Deuda sénior | Feb-26 | 8.876 | MXN | 431 | 9,260% | Ene-36 |
| Feb-26 | 6.124 | MXN | 298 | TIIE+32 pbs | Jul-29 | ||
| Feb-26 | 16 | USD | 14 | 4,190% | Sep-28 | ||
| Jun-26 | 1.000 | USD | 881 | 5,400% | Jun-31 | ||
| Deuda sénior (5) | Jul-26 | 15.000 | MXN | 729 | TIIE+41 pbs | Jul-31 | |
| Deuda subordinada (6) | Oct-26 | 1.000 | USD | 881 | 8,350% | Abr-42 | |
| Garanti BBVA | Deuda sénior MTNs (Medium term notes) | Varias | 2.334 | EUR | 2.334 | Varios | Varias |
| Préstamo sindicados | Varios | 66 | EUR | 66 | Varios | Varios | |
| Varios | 225 | USD | 199 | Varios | Varios | ||
| Tier 2 | Ago-26 | 125 | USD | 110 | SOFR+380 pbs | Ago-31 | |
| BBVA Argentina | Deuda sénior | Varios | 245 | USD | 215 | Varios | Varios |
| Varios | 290.669 | ARS | 167 | Varios | Varios | ||
| BBVA Perú | Tier 2 (7) | Mar-26 | 300 | PEN | 77 | 6,75% | Mar-38 |
| Tier 2 (8) | Sep-26 | 350 | PEN | 90 | 7,06% | Sep-38 | |
| (1) Contravalor en euros al tipo de cambio de cierre del periodo. (2) Con primera fecha de revisión (first reset date) mayo 2033. (3) Emisión de cédulas hipotecarias. (4) Con primera fecha de revisión (first reset date) septiembre 2031. (5) Deuda senior garantizada respaldada por una cartera de préstamos hipotecarios por la Sociedad Hipotecaria Federal (SHF). (6) Con primera fecha de revisión (first reset date) octubre 2036. (7) Con primera fecha de revisión (first reset date) marzo 2033. (8) Con primera fecha de revisión (first reset date) septiembre 2033. |
|||||||
Durante los primeros nueve meses de 2026 BBVA, S.A. ha llevado a cabo la amortización anticipada de cuatro emisiones. En primer lugar, el 15 de enero de 2026 amortizó anticipadamente una emisión verde de instrumentos AT1 realizada el 15 de julio de 2020, por un importe nominal conjunto de 1.000 millones de euros. Asimismo, el 24 de marzo de 2026 amortizó anticipadamente una emisión de bonos simples preferentes realizada el 24 de marzo de 2021, también por un importe nominal conjunto de 1.000 millones de euros. El 15 de julio de 2026 se llevó a cabo la amortización anticipada de una emisión de bonos subordinados, por un importe nominal conjunto de 300 millones de libras esterlinas y el 22 de septiembre llevó a cabo la amortización anticipada total de la emisión de cédulas territoriales realizada en marzo de 2022 por un importe nominal conjunto de 540 millones de euros.
Tipo de cambio
La gestión del riesgo de tipo de cambio tiene como finalidad reducir la sensibilidad de los ratios de capital a movimientos en las divisas, así como la variabilidad del beneficio atribuido a movimientos de las mismas.
Durante el tercer trimestre de 2026, las principales divisas del Grupo presentaron una evolución heterogénea frente al euro. Por su relevancia para el Grupo, cabe destacar la evolución del peso mexicano, que se depreció un 3,3% con respecto al euro. En el caso del dólar estadounidense, la moneda registró una moderada apreciación del 0,3% con respecto al euro. Por su parte, la lira turca y el peso argentino se depreciaron un 4,5% y un 2,5% con respecto al euro, respectivamente (si bien, en términos reales, ambas monedas registraron una apreciación frente al euro). En cuanto a las divisas de los principales países de América del Sur, el comportamiento también fue mixto: el sol peruano se depreció un 0,5%, el peso chileno se deprecia igualmente un 4,6%, mientras que el peso colombiano se apreció un 3,4% con respecto al euro.
| TIPOS DE CAMBIO | |||||||
|---|---|---|---|---|---|---|---|
| Cambios de cierre | Cambios medios | ||||||
| Divisa/Euro 30-09-26 | 𝚫 % de la divisa sobre 30-06-26 | 𝚫 % de la divisa sobre 30-09-25 | 𝚫 % de la divisa sobre 31-12-25 | Divisa/Euro Ene.-Sep.26 | 𝚫 % de la divisa sobre Ene.-Sep.25 |
||
| Dólar estadounidense | 1,1355 | 0,3 | 3,4 | 3,5 | 1,1611 | (3,6) | |
| Peso mexicano | 20,5816 | (3,3) | 4,6 | 2,6 | 20,2017 | 7,9 | |
| Lira turca (1) | 55,6596 | (4,5) | (12,3) | (9,3) | — | — | |
| Sol peruano | 3,9082 | (0,5) | 4,5 | 1,0 | 3,9441 | 2,8 | |
| Peso argentino (1) | 1.730,47 | (2,5) | (9,0) | (0,9) | — | — | |
| Peso chileno | 1.101,96 | (4,6) | 2,4 | (3,3) | 1.052,20 | 1,7 | |
| Peso colombiano | 3.793,97 | 3,4 | 20,7 | 16,4 | 4.061,94 | 13,7 | |
| (1) En aplicación de la NIC 21 "Efectos de las variaciones en los tipos de cambio de la moneda extranjera", la conversión de la cuenta de resultados de Turquía y Argentina se hace empleando el tipo de cambio de cierre. | |||||||
En relación a la cobertura de los ratios de capital, BBVA trata de cubrir entre un 50% y un 70% del exceso de capital de las divisas de sus principales filiales. La sensibilidad del ratio CET1 del Grupo a depreciaciones del 10% en las principales divisas se estima en: +13 puntos básicos para el dólar estadounidense, -13 puntos básicos para el peso mexicano y en -3 puntos básicos en el caso de la lira turca13. En cuanto a la cobertura de resultados, BBVA cubre entre un 40% y un 50% del resultado atribuido agregado que espera generar en los próximos 12 meses. El importe finalmente cubierto para cada divisa depende, entre otros factores, de la expectativa de evolución futura de la misma, el coste y la relevancia de esos ingresos en relación a los resultados del conjunto de Grupo.
Tipo de interés
La gestión del riesgo de tipo de interés persigue limitar el impacto que puede sufrir BBVA, tanto a nivel de resultados (corto plazo) como de valor económico (largo plazo), por movimientos adversos en las curvas de tipo de interés en las distintas divisas en las que el Grupo tiene actividad. BBVA desarrolla esta labor a través de un procedimiento interno, conforme a las directrices establecidas por la Autoridad Bancaria Europea (EBA, por sus siglas en inglés), con el objetivo de analizar el potencial impacto que pudiera derivarse del abanico de escenarios en los diferentes balances del Grupo.
La medición del riesgo se apoya en hipótesis que tienen como objetivo reproducir el comportamiento del balance de la forma más acorde con la realidad. Especial relevancia tienen los supuestos relativos al comportamiento de las cuentas sin vencimiento explícito y las estimaciones de prepago. Estas hipótesis se revisan y adaptan, al menos, una vez al año, según la evolución de los comportamientos observados.
A nivel agregado, BBVA sigue manteniendo un perfil de riesgo moderado y acorde al objetivo establecido en el entorno de cambio de ciclo de los tipos de interés, manteniendo sensibilidad positiva a subidas de los tipos de interés en el margen de intereses.
Los primeros nueve meses del año 2026 han estado marcados por el conflicto bélico en Irán y sus repercusiones sobre los mercados energéticos. Tras la volatilidad inicial, la persistencia de los precios del petróleo en niveles elevados ha intensificado las presiones inflacionistas y condicionado las expectativas sobre la evolución de la política monetaria. En este contexto, los mercados financieros han incorporado expectativas de un mayor endurecimiento monetario, anticipando subidas de los tipos de interés de referencia oficiales, algunas de las cuales ya se han materializado en distintas áreas geográficas. Esta dinámica se ha traducido en un repunte global de las rentabilidades de las curvas de tipos de interés en el tercer trimestre del año. En este sentido, la valoración de las carteras COAP14 ha tenido un comportamiento negativo en lo que va del año.
Por áreas geográficas:
El balance de España se caracteriza por una cartera crediticia con elevada proporción referenciada a tipo de interés variable (hipotecas y préstamos a empresas) y un pasivo compuesto fundamentalmente por depósitos de clientes a la vista. La cartera COAP actúa como palanca de gestión y cobertura del balance, mitigando su sensibilidad a movimientos de tipos de interés. La exposición del margen de intereses a movimientos en los tipos de interés se mantiene acotada. El BCE realizó en junio de 2026 su primera subida de tipos de interés en tres años, con un incremento de 25 puntos básicos, y una subida adicional en septiembre que situó el tipo de interés de referencia en la eurozona en el 2,65%, el tipo de la facilidad de depósito en el nivel de 2,50% y el tipo de la facilidad marginal de crédito en el 2,90% a cierre de septiembre de 2026.
México continúa mostrando un equilibrio entre las partidas referenciadas a tipo de interés fijo y variable, lo que se traduce en una sensibilidad limitada a los movimientos de tipos de interés. Entre los activos más sensibles a movimientos de tipos de interés, destaca la cartera de empresas, mientras que las carteras de consumo e hipotecas son mayoritariamente a tipo fijo. Por el lado de los recursos, cabe destacar la fuerte proporción de cuentas corrientes no remuneradas, las cuales son insensibles a movimientos de tipos de interés. La cartera COAP está invertida principalmente en bonos soberanos a tipo fijo. La tasa de política monetaria se situó, a cierre de septiembre de 2026, en el 6,50%, 50 puntos básicos por debajo del nivel de cierre del año 2025 y se anticipa que el banco central no realice cambios de aquí a finales de 2027.
En Turquía, la sensibilidad del margen de intereses a los tipos sigue siendo limitada tanto en moneda local como en moneda extranjera, gracias a la gestión llevada a cabo por el banco. El Banco Central de la República de Turquía (CBRT, por sus siglas en inglés) continuó el proceso de relajación monetaria al comienzo del año apoyado en la mejora de la inflación, reduciendo en enero 2026 la tasa de política monetaria en 100 puntos básicos hasta el 37,0%, nivel en el que se mantiene al cierre de septiembre. Sin embargo, el inicio del conflicto en Irán llevó a la institución a incrementar temporalmente (hasta agosto 2026) el coste efectivo de financiación hacia el límite superior de su corredor (40%) como respuesta a las tensiones geopolíticas y su impacto inflacionista. En su reunión de octubre, el CBRT retomó las bajadas de tipos, con un recorte de 100 puntos básicos que situó la tasa de política monetaria en el 36,0%.
En América del Sur, la sensibilidad del margen de intereses continúa siendo acotada, al tener la mayor parte de los países del área una composición de fijo/variable equilibrada entre activos y pasivos. Asimismo, en balances con varias divisas, también se realiza una gestión del riesgo de tipo de interés por cada una de ellas, mostrando un nivel de exposición muy reducido. Respecto a las tasas de referencia, en Argentina, el banco central abandonó el tipo de interés oficial como ancla monetaria pasando a regular la base monetaria con otras herramientas como el establecimiento de encajes o las intervenciones en el mercado cambiario para su gestión. En Colombia la tasa de referencia se situaba a cierre de septiembre de 2026 en el 12,25%, 300 puntos básicos por encima del cierre de 2025, con una subida de 25 puntos básicos en el tercer trimestre de 2026, un nivel en el que se anticipa que se mantengan hasta finales del próximo año cuando se podrían llevar a cabo los primeros recortes de tasas. En Perú, el tipo oficial de política monetaria cerró septiembre de 2026 en el 4,25%, sin cambios con respecto al cierre del año anterior.
| TIPOS DE INTERÉS (PORCENTAJE) | |||||
|---|---|---|---|---|---|
| 30-09-26 | 30-06-26 | 31-03-26 | 31-12-25 | 30-09-25 | |
| Tipo oficial BCE (1) | 2,50 | 2,25 | 2,00 | 2,00 | 2,00 |
| Euribor 3 meses (2) | 2,64 | 2,34 | 2,11 | 2,05 | 2,03 |
| Euribor 1 año (2) | 3,25 | 2,80 | 2,57 | 2,27 | 2,17 |
| Tasas fondos federales Estados Unidos | 4,00 | 3,75 | 3,75 | 3,75 | 4,25 |
| Tipo oficial Banxico (México) | 6,50 | 6,50 | 6,75 | 7,00 | 7,50 |
| CBRT (Turquía) | 37,00 | 37,00 | 37,00 | 38,00 | 40,50 |
| (1) Facilidad de depósito. (2) Calculado como media del mes. |
|||||
13 Esta sensibilidad no incluye el coste de las coberturas de capital, cuya estimación se sitúa actualmente en 1 punto básico al trimestre para el peso mexicano y 1 punto básico al trimestre para la lira turca.
14 Cartera estructural gestionada por el Comité de Activos y Pasivos, destinada a mitigar la sensibilidad del balance a los movimientos de tipos de interés.
Consultar aviso legal de este informe.