


América del Sur
Claves del periodo enero - septiembre 2026
- Crecimiento de la actividad crediticia, con mayor impulso de la cartera de empresas
- Favorable evolución de los ingresos recurrentes en Argentina, Colombia y Perú
- Mayor ajuste por hiperinflación en comparación con los primeros nueve meses de 2025
- Incremento interanual del resultado atribuido del área, con una mayor aportación de Colombia
ACTIVIDAD (1) (VARIACIÓN A TIPOS DE CAMBIO CONSTANTES RESPECTO AL 31-12-25)
(1) No incluye ni las adquisiciones ni las cesiones temporales de activos.
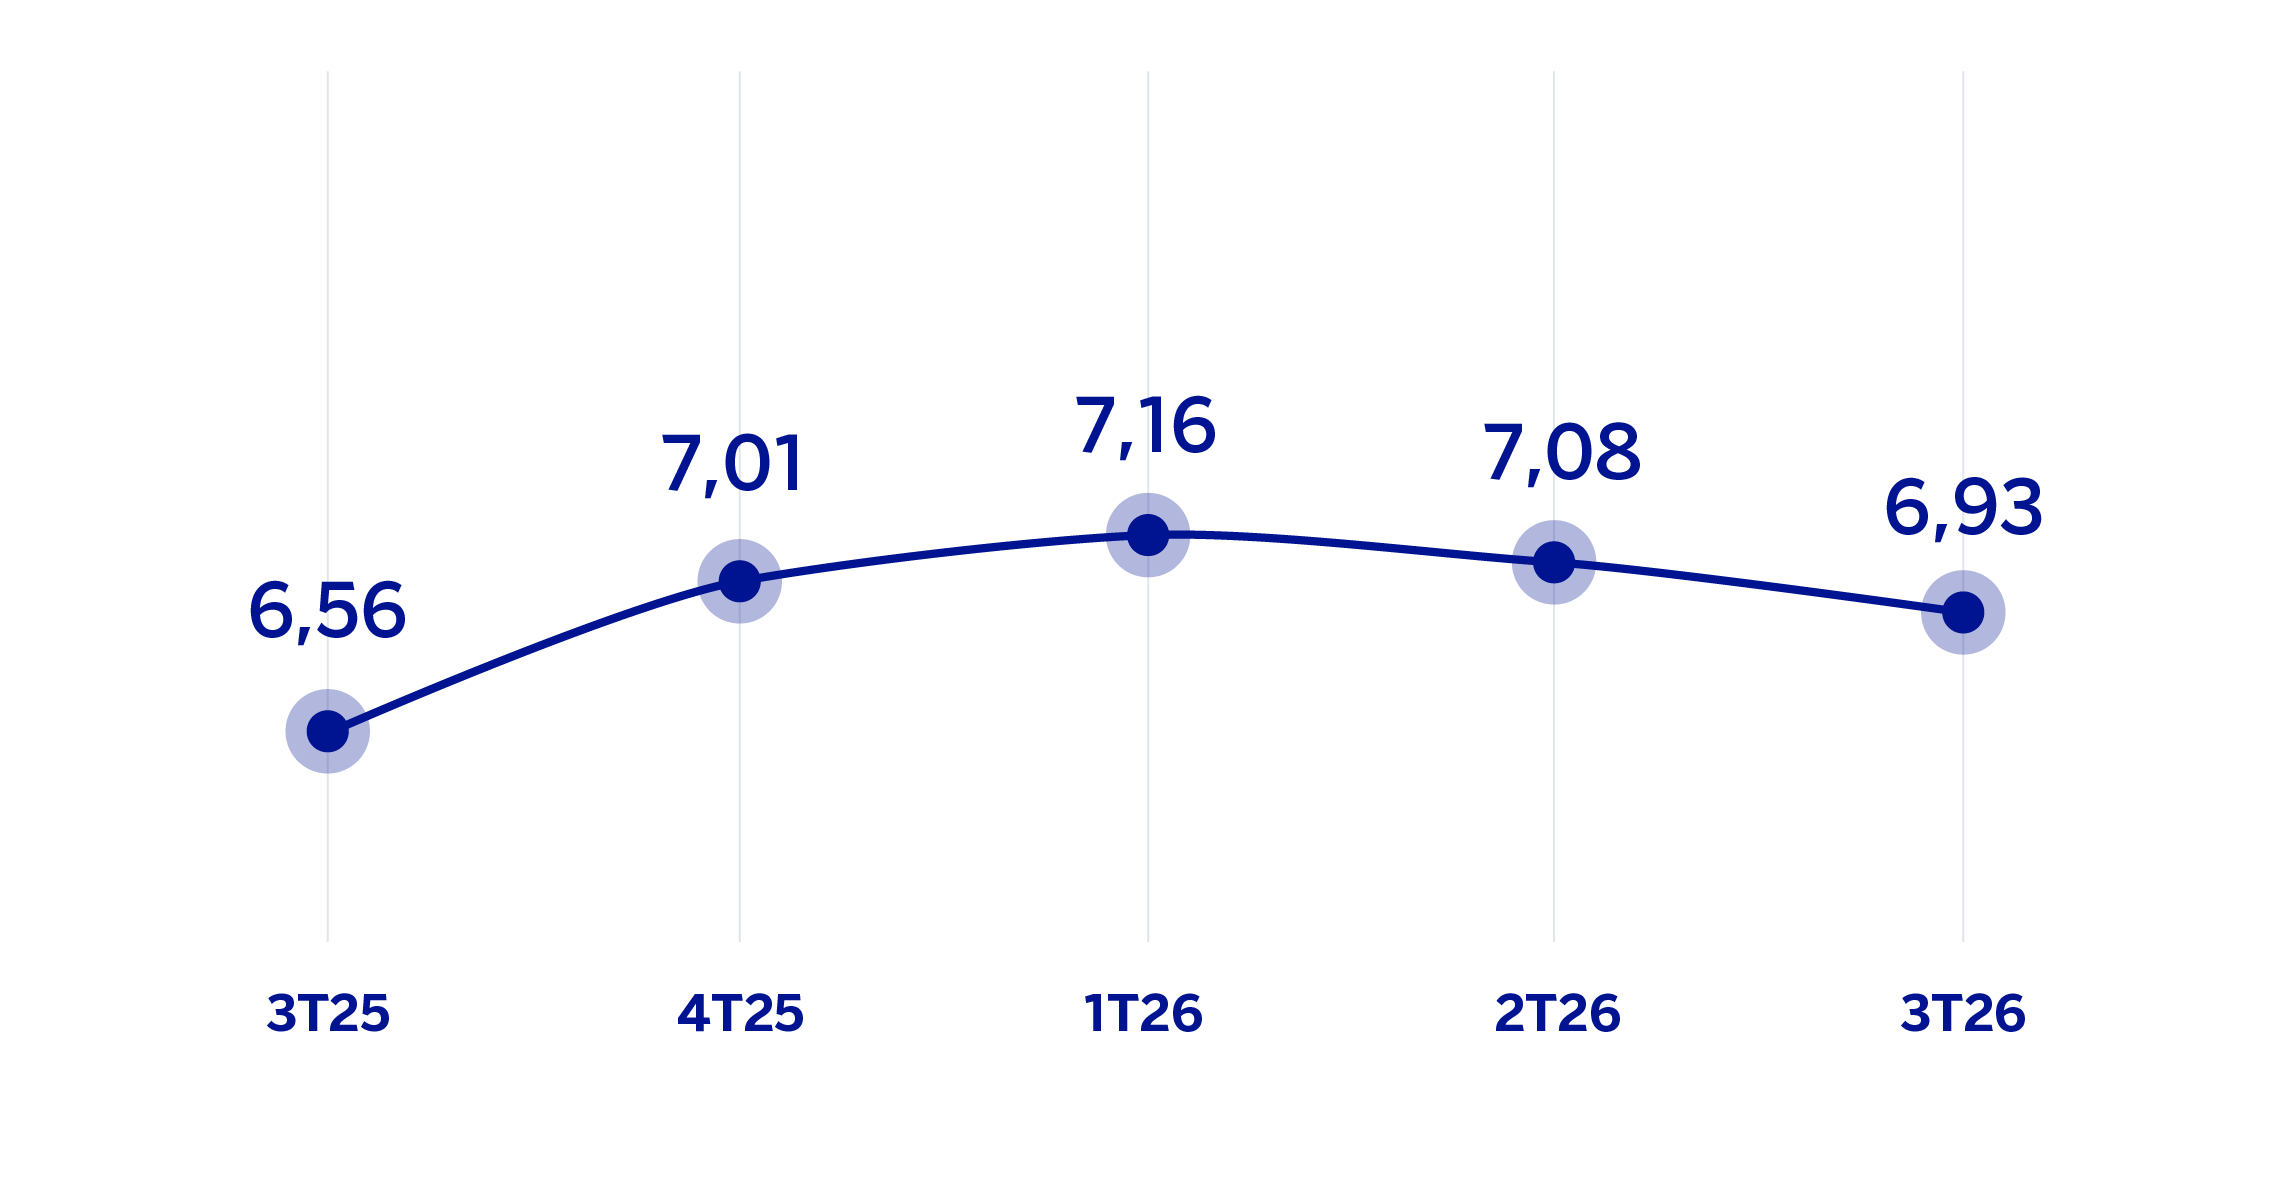
MARGEN DE INTERESES SOBRE ACTIVOS TOTALES MEDIOS
(PORCENTAJE A TIPOS DE CAMBIO CONSTANTES)
MARGEN NETO
(MILLONES DE EUROS A TIPOS DE CAMBIO CORRIENTES)
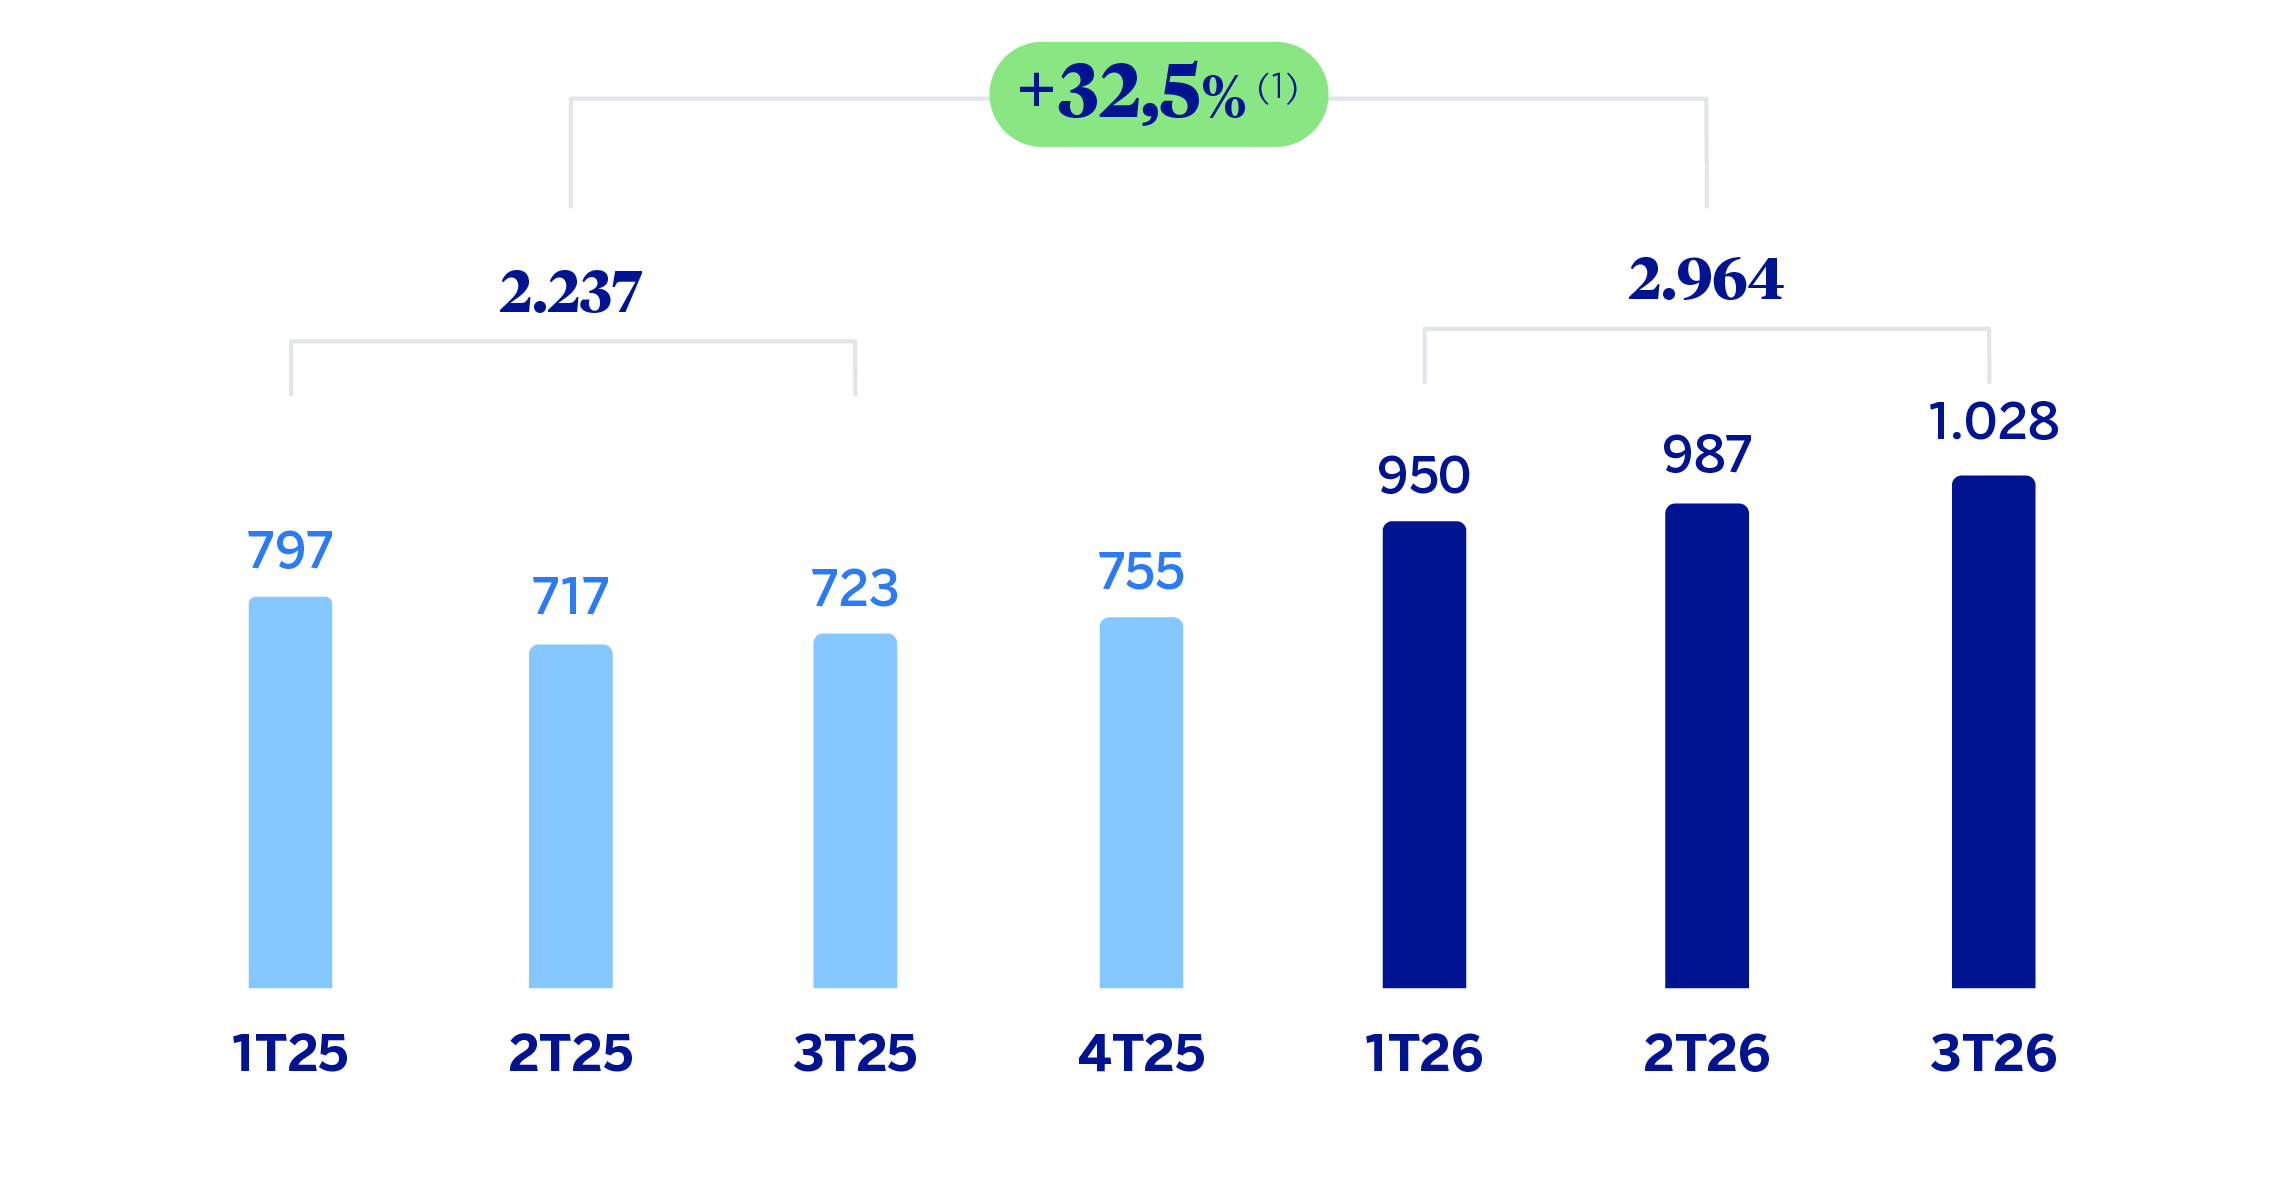
(1) A tipos de cambio constantes: +31,0%.
RESULTADO ATRIBUIDO
(MILLONES DE EUROS A TIPOS DE CAMBIO CORRIENTES)
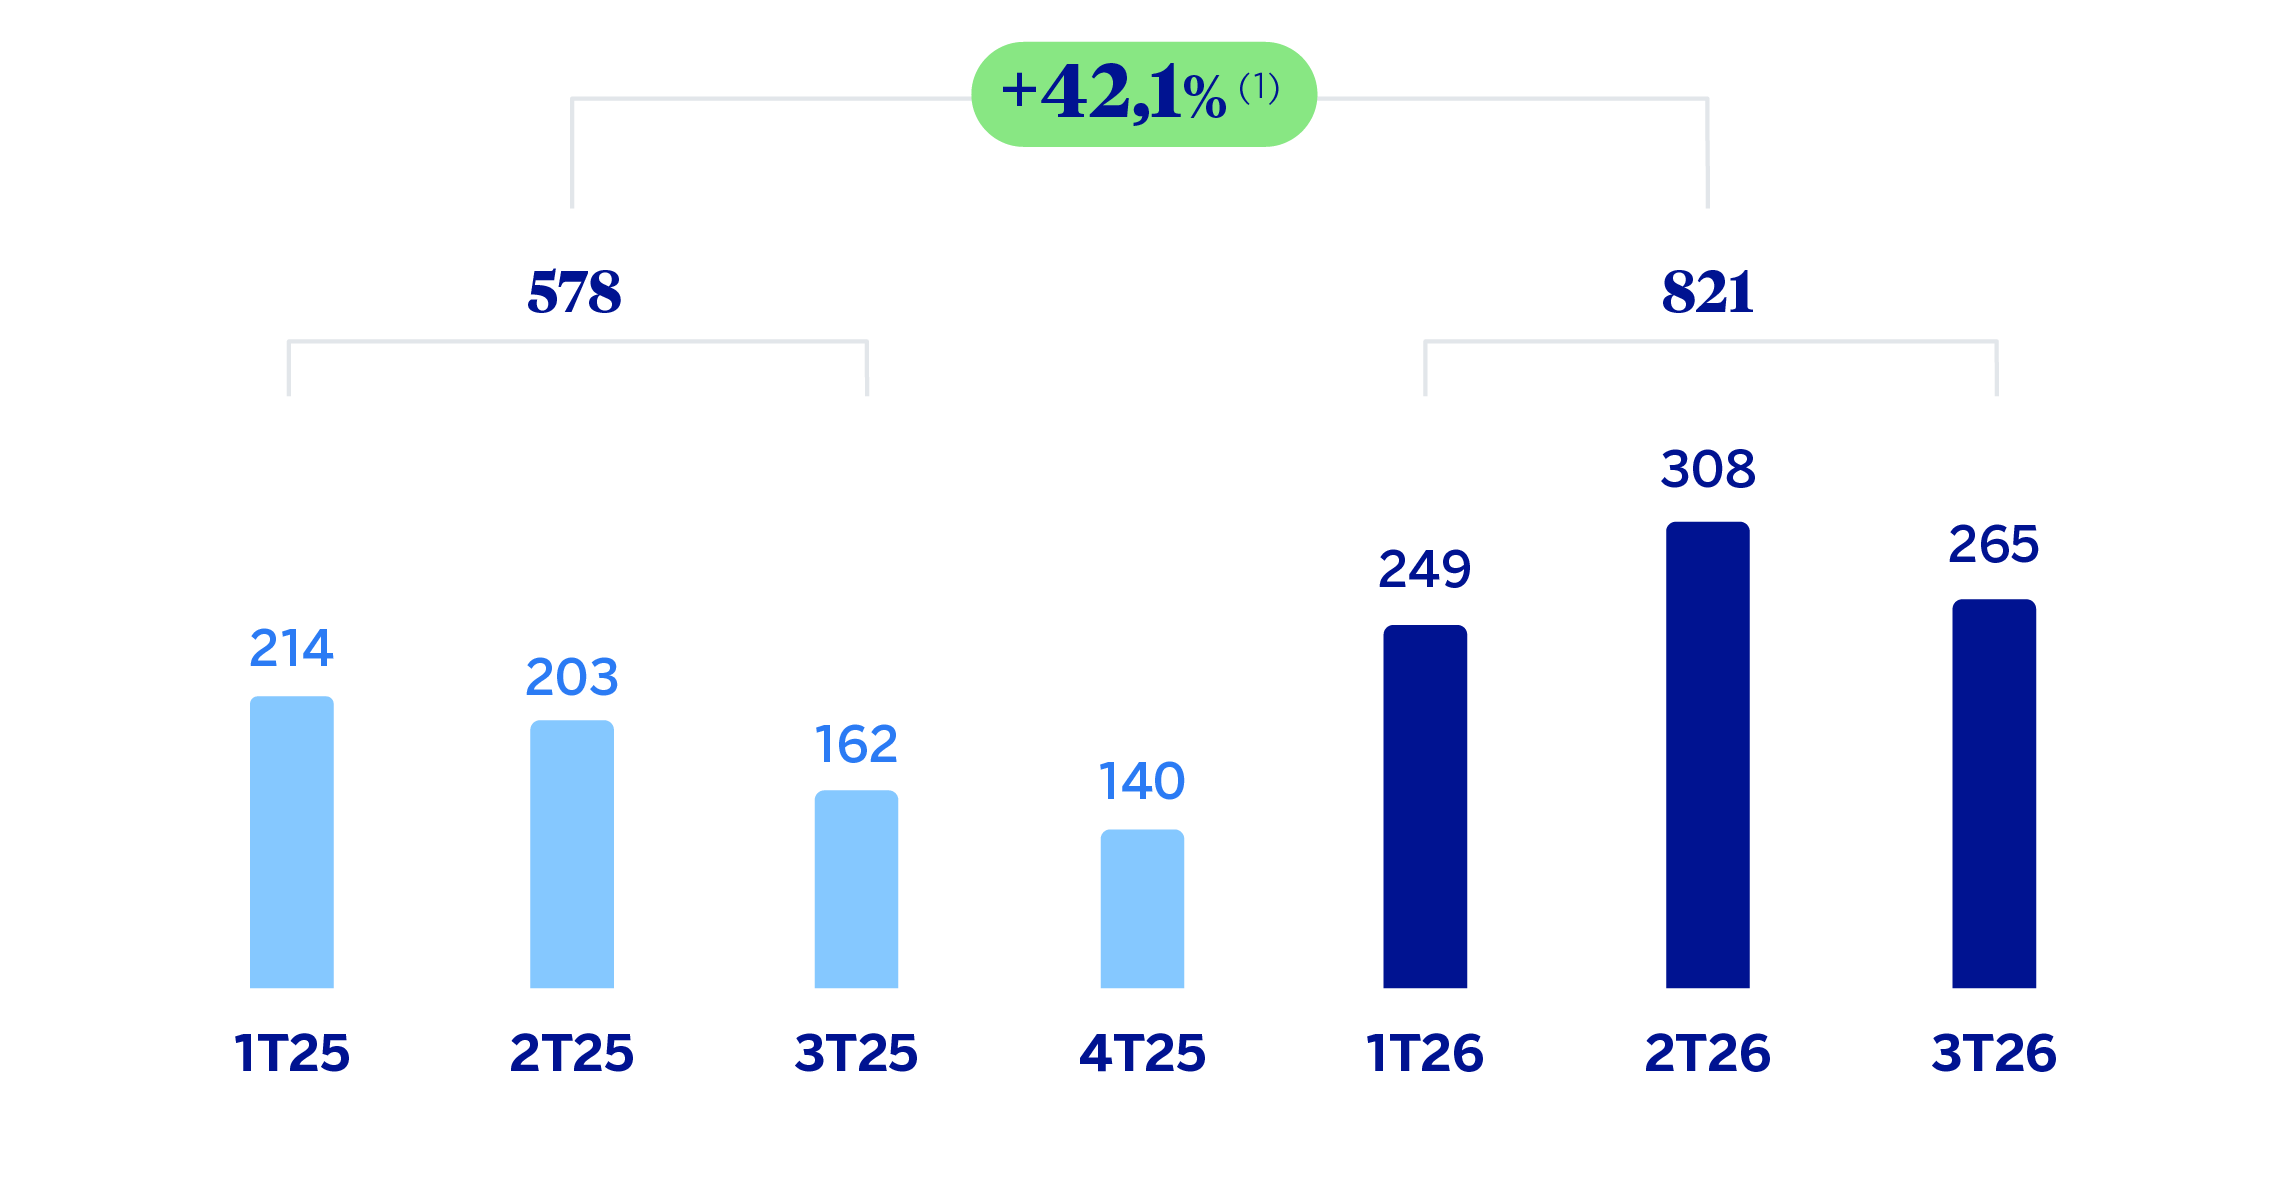
(1) A tipos de cambio constantes: +41,1%.
| ESTADOS FINANCIEROS E INDICADORES RELEVANTES DE GESTIÓN (MILLONES DE EUROS Y PORCENTAJE) | ||||
|---|---|---|---|---|
| Cuentas de resultados | Ene.-Sep.26 | 𝚫 % | 𝚫 % (1) | Ene.-Sep.25 (2) |
| Margen de intereses | 4.518 | 27,4 | 26,1 | 3.547 |
| Comisiones netas | 844 | 28,7 | 28,9 | 655 |
| Resultados de operaciones financieras | 459 | 6,0 | 5,8 | 433 |
| Otros ingresos y cargas de explotación | (756) | 20,9 | 23,2 | (625) |
| Margen bruto | 5.065 | 26,3 | 24,8 | 4.011 |
| Gastos de explotación | (2.101) | 18,4 | 17,0 | (1.774) |
| Gastos de personal | (971) | 21,9 | 21,0 | (797) |
| Otros gastos de administración | (945) | 14,9 | 13,3 | (822) |
| Amortización | (185) | 19,6 | 16,2 | (155) |
| Margen neto | 2.964 | 32,5 | 31,0 | 2.237 |
| Deterioro de activos financieros no valorados a valor razonable con cambios en resultados | (1.171) | 36,4 | 32,3 | (858) |
| Provisiones o reversión de provisiones y otros resultados | 9 | n.s. | n.s. | (34) |
| Resultado antes de impuestos | 1.803 | 34,0 | 34,2 | 1.345 |
| Impuesto sobre beneficios | (539) | 30,1 | 31,0 | (414) |
| Resultado del ejercicio | 1.264 | 35,8 | 35,6 | 931 |
| Minoritarios | (442) | 25,4 | 26,4 | (353) |
| Resultado atribuido | 821 | 42,1 | 41,1 | 578 |
| Balances | 30-09-26 | 𝚫 % | 𝚫 % (1) | 31-12-25 (2) |
| Efectivo, saldos en efectivo en bancos centrales y otros depósitos a la vista | 8.475 | 5,0 | 1,5 | 8.073 |
| Activos financieros a valor razonable | 14.836 | 39,9 | 31,7 | 10.602 |
| De los que: Préstamos y anticipos | 1.191 | n.s. | 244,7 | 297 |
| Activos financieros a coste amortizado | 63.157 | 16,3 | 10,0 | 54.283 |
| De los que: Préstamos y anticipos a la clientela | 59.866 | 16,8 | 10,5 | 51.235 |
| Activos tangibles | 1.274 | 10,8 | 9,1 | 1.149 |
| Otros activos | 2.708 | 7,6 | (0,2) | 2.517 |
| Total activo/pasivo | 90.449 | 18,0 | 11,8 | 76.624 |
| Pasivos financieros mantenidos para negociar y designados a valor razonable con cambios en resultados | 3.448 | 41,9 | 23,6 | 2.430 |
| Depósitos de bancos centrales y entidades de crédito | 4.256 | 11,2 | 8,8 | 3.826 |
| Depósitos de la clientela | 62.998 | 18,0 | 11,4 | 53.375 |
| Valores representativos de deuda emitidos | 4.409 | 9,8 | 6,0 | 4.015 |
| Otros pasivos | 7.115 | 24,7 | 22,7 | 5.707 |
| Capital regulatorio asignado | 8.224 | 13,1 | 7,1 | 7.271 |
| Indicadores relevantes y de gestión | 30-09-26 | 𝚫 % | 𝚫 % (1) | 31-12-25 |
| Préstamos y anticipos a la clientela no dudosos en gestión (3) | 58.996 | 16,7 | 10,3 | 50.566 |
| Riesgos dudosos | 2.554 | 10,4 | 4,4 | 2.314 |
| Depósitos de clientes en gestión (4) | 62.998 | 18,0 | 11,4 | 53.375 |
| Recursos fuera de balance (5) | 11.045 | 33,5 | 25,9 | 8.271 |
| Activos ponderados por riesgo | 65.146 | 16,5 | 10,2 | 55.912 |
| RORWA (6) | 2,8 | 2,1 | ||
| Ratio de eficiencia (%) | 41,5 | 44,4 | ||
| Tasa de mora (%) | 3,8 | 4,0 | ||
| Tasa de cobertura (%) | 89 | 92 | ||
| Coste de riesgo (%) | 2,72 | 2,50 | ||
| (1) A tipo de cambio constante. (2) Saldos reexpresados. Para más información, consúltese el apartado "Áreas de negocio". (3) No incluye las adquisiciones temporales de activos. (4) No incluye las cesiones temporales de activos e incluye determinados valores negociables. (5) Incluye fondos de inversión y carteras gestionadas en Perú y Colombia (provisionales a 30 de septiembre de 2026). (6) Para más información sobre la metodología, así como el cálculo de la métrica a nivel Grupo consolidado, véase las Medidas Alternativas de Rendimiento de este informe. |
||||
| AMÉRICA DEL SUR. INFORMACIÓN POR PAÍSES (MILLONES DE EUROS) | |||||||||
|---|---|---|---|---|---|---|---|---|---|
| País | Margen neto | Resultado atribuido | |||||||
| Ene.-Sep.26 | 𝚫 % | 𝚫 % (1) | Ene.-Sep.25 | Ene.-Sep.26 | 𝚫 % | 𝚫 % (1) | Ene.-Sep.25 | ||
| Argentina | 783 | 55,6 | n.s. | 503 | 102 | (1,4) | n.s. | 104 | |
| Colombia | 720 | 54,6 | 36,0 | 466 | 278 | 129,2 | 101,5 | 121 | |
| Perú | 1.016 | 11,0 | 8,0 | 915 | 276 | 23,1 | 19,8 | 224 | |
| Otros países (2) | 445 | 26,2 | 25,5 | 353 | 165 | 28,0 | 27,3 | 129 | |
| Total | 2.964 | 32,5 | 31,0 | 2.237 | 821 | 42,1 | 41,1 | 578 | |
| (1) A tipos de cambio constantes. (2) Chile (Forum), Uruguay, Venezuela y Brasil. Adicionalmente, incluye eliminaciones y otras imputaciones. |
|||||||||
| AMÉRICA DEL SUR. INDICADORES RELEVANTES Y DE GESTIÓN POR PAÍSES (MILLONES DE EUROS) | ||||||||
|---|---|---|---|---|---|---|---|---|
| Argentina | Colombia | Perú | ||||||
| 30-09-26 | 31-12-25 | 30-09-26 | 31-12-25 | 30-09-26 | 31-12-25 | |||
| Préstamos y anticipos a la clientela no dudosos en gestión (1)(2) | 9.981 | 8.085 | 21.597 | 20.182 | 21.616 | 19.991 | ||
| Riesgos dudosos (1) | 659 | 424 | 822 | 925 | 857 | 922 | ||
| Depósitos de clientes en gestión (1)(3) | 11.844 | 9.997 | 23.425 | 21.659 | 23.050 | 21.037 | ||
| Recursos fuera de balance (1)(4) | 3.365 | 2.066 | 4.100 | 3.474 | 3.577 | 3.233 | ||
| Activos ponderados por riesgo | 12.958 | 10.501 | 23.169 | 19.171 | 21.601 | 19.856 | ||
| RORWA (5) | 1,8 | 1,8 | 1,8 | 0,8 | 3,7 | 3,1 | ||
| Ratio de eficiencia (%) | 47,0 | 51,5 | 40,4 | 46,3 | 38,3 | 38,9 | ||
| Tasa de mora (%) | 6,0 | 4,9 | 3,5 | 4,3 | 3,2 | 3,7 | ||
| Tasa de cobertura (%) | 76 | 84 | 83 | 88 | 107 | 99 | ||
| Coste de riesgo (%) | 7,52 | 5,67 | 2,07 | 2,19 | 1,43 | 1,67 | ||
| (1) Cifras a tipos de cambio constantes. (2) No incluye las adquisiciones temporales de activos. (3) No incluye las cesiones temporales de activos e incluye determinados valores negociables. (4) Incluye fondos de inversión y carteras gestionadas en Perú y Colombia (provisionales a 30 de septiembre de 2026). (5) Para más información sobre la metodología, así como el cálculo de la métrica a nivel Grupo consolidado, véase las Medidas Alternativas de Rendimiento de este informe. |
||||||||
Salvo que expresamente se comunique lo contrario, las tasas de variación que se comentan a continuación, tanto en actividad como en resultados se hacen a tipos de cambio constantes. Estas tasas, junto con las de variación a tipos de cambio corrientes, se pueden observar en las tablas adjuntas de estados financieros e indicadores relevantes y de gestión.
Actividad y resultados del área
Lo más relevante de la evolución de la actividad del área durante los primeros nueve meses de 2026 ha sido:
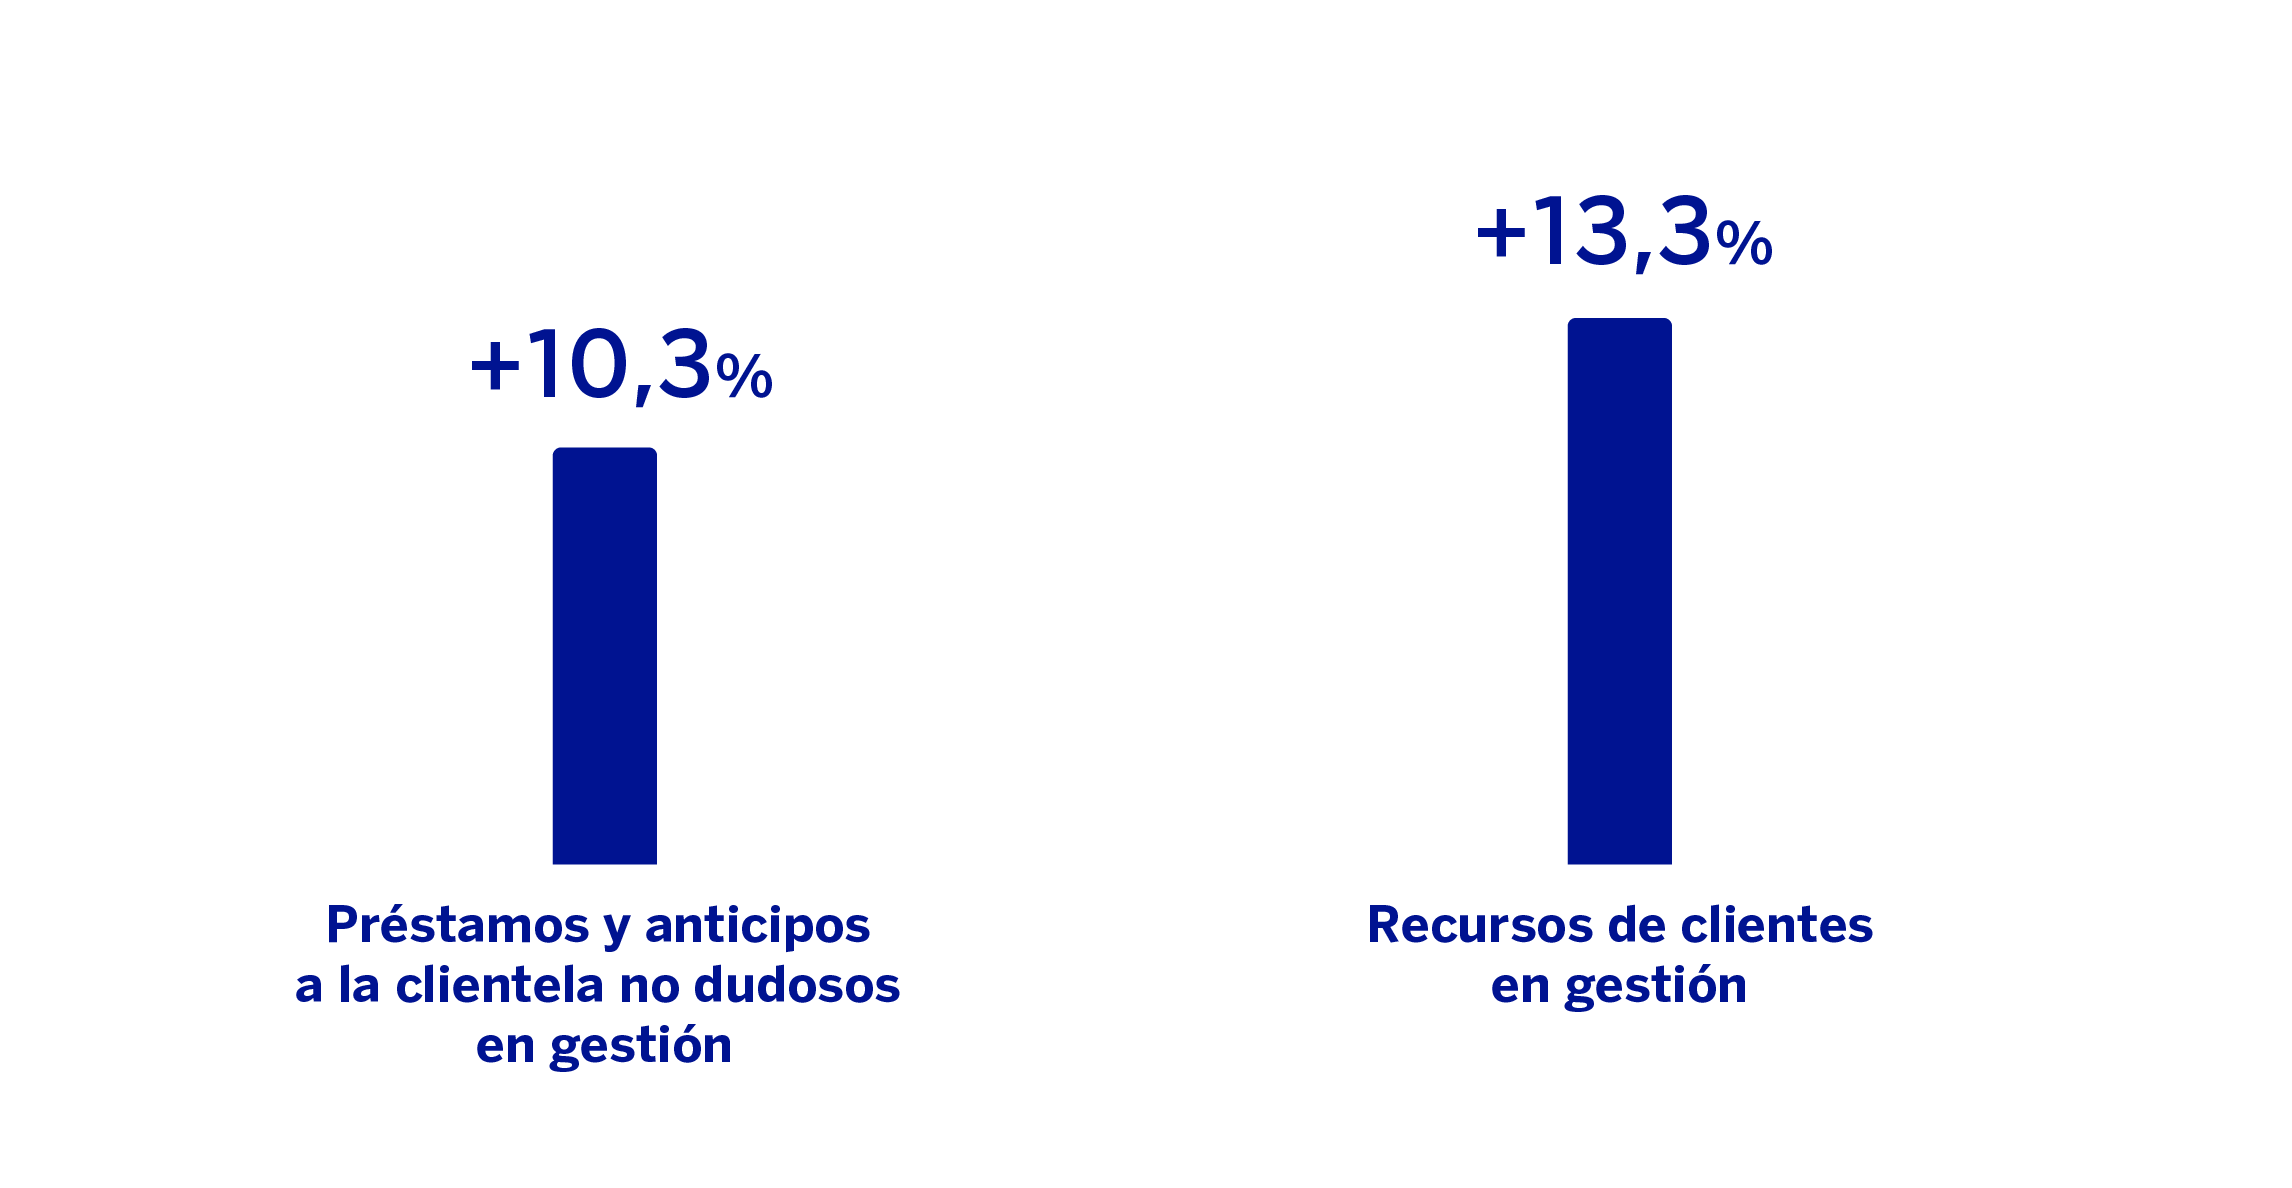
La actividad crediticia (crédito a la clientela no dudoso en gestión) registró una variación del 10,3%, con un ascenso más dinámico de la cartera mayorista (+12,7%) y una evolución favorable de todos los productos de la cartera minorista, que creció un 7,7%.
Los recursos de clientes en gestión crecieron un 13,3% con respecto a los saldos a cierre de 2025, con una favorable evolución de los depósitos a plazo (+17,7%), de los saldos a la vista (+7,4%) y de los recursos fuera de balance (+25,9%).
Lo más relevante de la evolución de la actividad del área durante el tercer trimestre del año 2026 ha sido:
La actividad crediticia registró una variación positiva del 3,3%, favorecida principalmente por el dinamismo de los préstamos mayoristas (+3,4%), donde destacan los destinados a empresas (+3,3%), y la evolución de todos los productos del segmento minorista (+3,1%).
Con respecto a la calidad del crédito, la tasa de mora del área se situó en el 3,8%, lo que supone un descenso de 18 puntos básicos respecto al trimestre previo, apoyado en el crecimiento de la actividad y en la reducción del saldo dudoso en Perú y Colombia. Por su parte, la tasa de cobertura del área se situó en el 89%, lo que supone un descenso de 25 puntos básicos con respecto al cierre de junio.
Los recursos de clientes en gestión se incrementaron a una tasa del 4,2%, gracias al impulso de los depósitos de la clientela a plazo que se incrementaron un 7,6% y de los recursos fuera de balance, que crecieron un 11,6%.
América del Sur generó un resultado atribuido de 821 millones de euros en los primeros nueve meses de 2026, lo que representa un crecimiento interanual del 42,1% a tipos de cambio corrientes, favorecido por la evolución del margen de intereses y, en menor medida, de las comisiones y el ROF. Dentro de los principales países del área, sobresale la evolución del resultado atribuido en Colombia.
Por su parte, destaca el impacto del ajuste por hiperinflación de las filiales domiciliadas en Argentina que conlleva, entre otros efectos, el registro de la pérdida sobre la posición monetaria neta en la partida "Otros ingresos y cargas de explotación" de la cuenta de resultados. Dicho impacto se situó en el periodo enero - septiembre de 2026, en 384 millones de euros, por encima de los 277 millones de euros registrados en el periodo enero - septiembre de 2025.
A continuación, se proporciona información más detallada sobre los países más representativos del área de negocio.
Argentina
Entorno macroeconómico y sectorial
La economía argentina sigue consolidando su proceso de estabilización macroeconómica, apoyada por el equilibrio fiscal, una mayor estabilidad cambiaria y el avance de los sectores primarios y energéticos. Aun así, la recuperación continúa siendo desigual y el mercado laboral mantiene un tono débil. Según BBVA Research, el PIB crecerá un 3,0% tanto en 2026 como en 2027, sin cambios frente al escenario anterior. Por su parte, la inflación se situó en septiembre en el 33,4%, un nivel similar al de los meses previos. En adelante, se mantiene el pronóstico de moderación gradual hacia cotas del 29,5% a cierre de 2026 (+0,5 puntos porcentuales respecto al escenario anterior) y del 20% a finales del próximo año.
El sistema bancario mantiene un crecimiento más moderado que en trimestres anteriores, tanto en crédito como en depósitos. Con datos a cierre de septiembre de 2026, el crédito total se incrementó un 37,4% con respecto a septiembre de 2025, favorecido tanto por las carteras de consumo, empresas y, sobre todo, el crédito hipotecario, que crecieron un 22,1%, un 46,7% y un 74,6% interanual, respectivamente. Por su parte, los depósitos han desacelerado ligeramente su crecimiento, y a cierre de septiembre registraron un crecimiento interanual del 27,8%. Finalmente, la tasa de mora continúa al alza y se sitúa en el 7,7% a cierre de julio de 2026, impulsada por el aumento de la morosidad en el crédito a familias.
Actividad y resultados
En los primeros nueve meses de 2026, el saldo de inversión crediticia registró un crecimiento del 23,4% (ligeramente por debajo de la tasa de inflación acumulada, que alcanzó el +23,6%, mientras que en el tercer trimestre, este incremento se situó en el 8,2% (superior a la tasa de inflación trimestral), en ambos casos favorecido principalmente por el comportamiento de los préstamos a empresas. A cierre de septiembre de 2026 la tasa de mora se situó en el 6,0%, lo que supone un descenso de -39 puntos básicos con respecto al segundo trimestre, apoyado por el crecimiento de la actividad y por un incremento del saldo dudoso más contenido (+1,6% a tipo de cambio constante) con origen en menores entradas en mora, mayores recuperaciones y mayores pases a fallido. Por su parte, la tasa de cobertura se situó en el 76%, con un descenso de 37 puntos básicos en el periodo.
Los recursos de clientes crecieron un 26,1% en los primeros nueve meses de 2026 (un 9,4% en el tercer trimestre), con crecimiento destacado de los depósitos a plazo y de los recursos fuera de balance.
En relación con la evolución de la cuenta de resultados16, el resultado atribuido acumulado a cierre de septiembre de 2026 se situó en 102 millones de euros (en línea con el mismo periodo del año anterior), con crecimiento de los ingresos recurrentes, compensado, entre otros, por un mayor impacto negativo por hiperinflación con respecto a los primeros nueve meses de 2025 y, especialmente, por el crecimiento de las dotaciones por deterioro de activos financieros (principalmente por incremento de los requerimientos en la cartera minorista, afectados en parte por mayor volumen de cartera). Por su parte, el coste de riesgo acumulado se situó en 7,52%, lo que supone un descenso de 19 puntos básicos con respecto al coste de riesgo del trimestre precedente. El resultado del tercer trimestre alcanzó 29 millones de euros, lo que supone una reducción con respecto al trimestre previo, con origen en menores ingresos recurrentes y ROF, parcialmente compensados por un menor ajuste negativo por hiperinflación.
Colombia
Entorno macroeconómico y sectorial
El consumo privado y el gasto público han seguido sosteniendo la actividad durante la primera mitad de 2026. Según BBVA Research, el PIB avanzará un 2,6% este año, el mismo registro anticipado en el anterior escenario, y lo hará un 2,3% en 2027, con la inversión privada ganando protagonismo como factor de soporte de la actividad. Por su parte, la inflación ha continuado la tendencia alcista de los últimos meses, situándose en el 6,3% en septiembre. El fenómeno de El Niño, el mantenimiento de los precios energéticos en niveles elevados y la fortaleza de la demanda interna podrían hacer que la inflación cierre 2026 en el 7,0%, antes de iniciar una senda de moderación gradual hacia cotas del 5,4% a finales de 2027.
El crecimiento del crédito total del sistema bancario se situó en el 9,0% interanual en agosto de 2026, con crecimientos en todas las carteras. Así, las carteras de crédito a empresas, crédito a la vivienda y crédito al consumo presentan tasas de crecimiento interanual del 7,6%, 10,6% y 10,6% respectivamente. Por otro lado, los depósitos totales mostraron un crecimiento del 10,2% interanual a cierre de agosto de 2026, con una evolución marcada por el crecimiento de depósitos a la vista. Así, los depósitos a la vista y a plazo crecieron un 11,7% y un 8,5% interanual respectivamente. La tasa de mora del sistema ha crecido ligeramente en el último mes situándose en el 3,81% en agosto de 2026, 40 puntos básicos por debajo del dato del mismo mes del año anterior.
Actividad y resultados
La actividad crediticia creció a una tasa del 7,0% con respecto al cierre de 2025 (un 1,8% en el tercer trimestre) favorecida principalmente por el comportamiento del segmento de empresas y con un repunte del consumo en el tercer trimestre. En cuanto a los indicadores de calidad crediticia, la tasa de mora se situó en el 3,5%, lo que supone una reducción de 18 puntos básicos con respecto al trimestre previo y de 73 puntos básicos con respecto al cierre del año anterior, continuando la tendencia positiva de los últimos trimestres. Por otro lado, la cobertura se situó en el 83%, con un descenso de 217 puntos básicos con respecto al trimestre anterior.
Los recursos de la clientela mostraron un crecimiento del 9,5% con respecto al cierre de 2025 y un 2,4% durante el tercer trimestre. En los primeros nueve meses de 2026, destacó la evolución de los depósitos a plazo, que se incrementaron un 13,3%, mientras que los depósitos a la vista registraron un incremento del 3,2% y los recursos fuera de balance del +18,0%.
El resultado atribuido acumulado a cierre de septiembre de 2026 se situó en 278 millones de euros, o lo que es lo mismo, un 101,5% por encima del resultado a cierre del mismo periodo del año anterior, favorecido principalmente por el crecimiento del margen de intereses, si bien todas las partidas que integran el margen bruto mostraron una evolución favorable. Por su parte, las pérdidas por deterioro de activos financieros se situaron ligeramente por debajo del año anterior y el coste de riesgo acumulado alcanzó el 2,07% a cierre de septiembre de 2026, 5 puntos básicos por encima del trimestre anterior. El resultado atribuido del tercer trimestre se situó en 94 millones de euros, un 6,5% por debajo del trimestre anterior, debido principalmente a un mayor gasto por impuesto sobre beneficios. Al margen de lo anterior, destacaron la buena evolución de todos los componentes del margen bruto y se registraron menores gastos de explotación.
Perú
Entorno macroeconómico y sectorial
En los últimos meses, el dinamismo de la demanda interna, soportada por el consumo y la inversión privados, ha contrastado con el deterioro de la actividad en los sectores primarios como consecuencia del fenómeno de El Niño. El encarecimiento de los precios energéticos y un impacto de las condiciones climatológicas más fuerte de lo esperado explican la revisión a la baja de los pronósticos de crecimiento para la economía peruana. BBVA Research sitúa el crecimiento del PIB para 2026 en el 2,9%, dos décimas por debajo de lo anticipado en el escenario anterior, y lo mantiene en ese registro para 2027. En lo que respecta a la evolución de los precios, la inflación ha vuelto a repuntar en septiembre hasta situarse en el 4,5%. Se espera que se mantenga elevada durante los próximos meses, pudiendo cerrar 2026 en cotas del 4,9%, e iniciando una senda de corrección progresiva a medida que avance 2027 hacia niveles ligeramente superiores al 2% a finales de ese año. En este entorno, BBVA Research pronostica que el banco central lleve a cabo dos subidas de los tipos de interés de referencia antes de que termine 2026, del 4,25% al 4,75%, y que las revierta durante el siguiente ejercicio una vez remitan las presiones de precios.
El crédito total del sistema bancario peruano aumentó un 9,1% en términos interanuales en agosto de 2026, con crecimiento positivo en todas las carteras. Así, la cartera de crédito al consumo creció un 15,9% interanual, la de crédito hipotecario aumentó un 7,9% y la de crédito a empresas se incrementó en un 7,1% interanual. Por su parte, los depósitos totales del sistema registraron un crecimiento interanual del 13,4% en agosto de 2026, gracias al crecimiento del 16,3% de los depósitos a la vista y del 7,7% en los depósitos a plazo. Por último, la morosidad del sistema se sitúa en el 2,82% en agosto de 2026, por debajo de la observada en el mismo mes el año pasado.
Actividad y resultados
La actividad crediticia registró un crecimiento del 8,1% con respecto al cierre de diciembre de 2025 (un 2,4% durante el tercer trimestre), impulsado por los préstamos a empresas, con un crecimiento del 8,7%, así como por los créditos al consumo, que crecieron un 11,0%. En cuanto a los indicadores de calidad crediticia, la tasa de mora mejoró con respecto al cierre de junio de 2026 (-15 puntos básicos y -54 puntos básicos respecto al cierre del año previo), situándose en el 3,2%, como resultado del buen desempeño recuperatorio, las entradas contenidas y las ventas de cartera realizadas en el trimestre. Por su parte, la tasa de cobertura se situó en el 107%, lo que supone un incremento de 223 puntos básicos con respecto al cierre de junio, apoyada en la reducción del saldo dudoso.
Los recursos de clientes en gestión se incrementaron durante los primeros nueve meses de 2026 (+9,7%, y +3,5% en el tercer trimestre), gracias al favorable comportamiento de los depósitos de la clientela (+9,6%), principalmente de clientes minoristas.
El resultado atribuido acumulado de BBVA Perú se situó a cierre de septiembre de 2026 en 276 millones de euros, esto es, un 19,8% por encima del alcanzado en los primeros nueve meses del año anterior, como resultado principalmente del crecimiento del margen de intereses, asociado a una mayor rentabilidad y volumen de la cartera de préstamos y de menores dotaciones por saneamientos crediticio y por resto de provisiones. Por su parte, el coste de riesgo acumulado a cierre del tercer trimestre se situó en 1,43%, lo que supone ascenso de 18 puntos básicos frente al coste de riesgo del trimestre anterior. El resultado del trimestre se situó en 81 millones de euros, lo que supone una reducción de 28,6% con respecto al trimestre previo, principalmente como resultado de mayores dotaciones por saneamientos crediticios (especialmente bajos en el trimestre anterior).
16 A tipos corrientes, es decir, no se excluye el impacto de la variación del tipo de cambio sobre la cuenta de pérdidas y ganancias.
Consultar aviso legal de este informe.