


España
Claves del periodo enero - septiembre 2026
- Continúa el dinamismo de la inversión, impulsado por el crédito a empresas y por los préstamos al consumo
- Favorable evolución del margen de intereses
- Tasa de mora continúa en nivel de mínimos históricos
- Estabilidad interanual del resultado atribuido, con descenso en el tercer trimestre
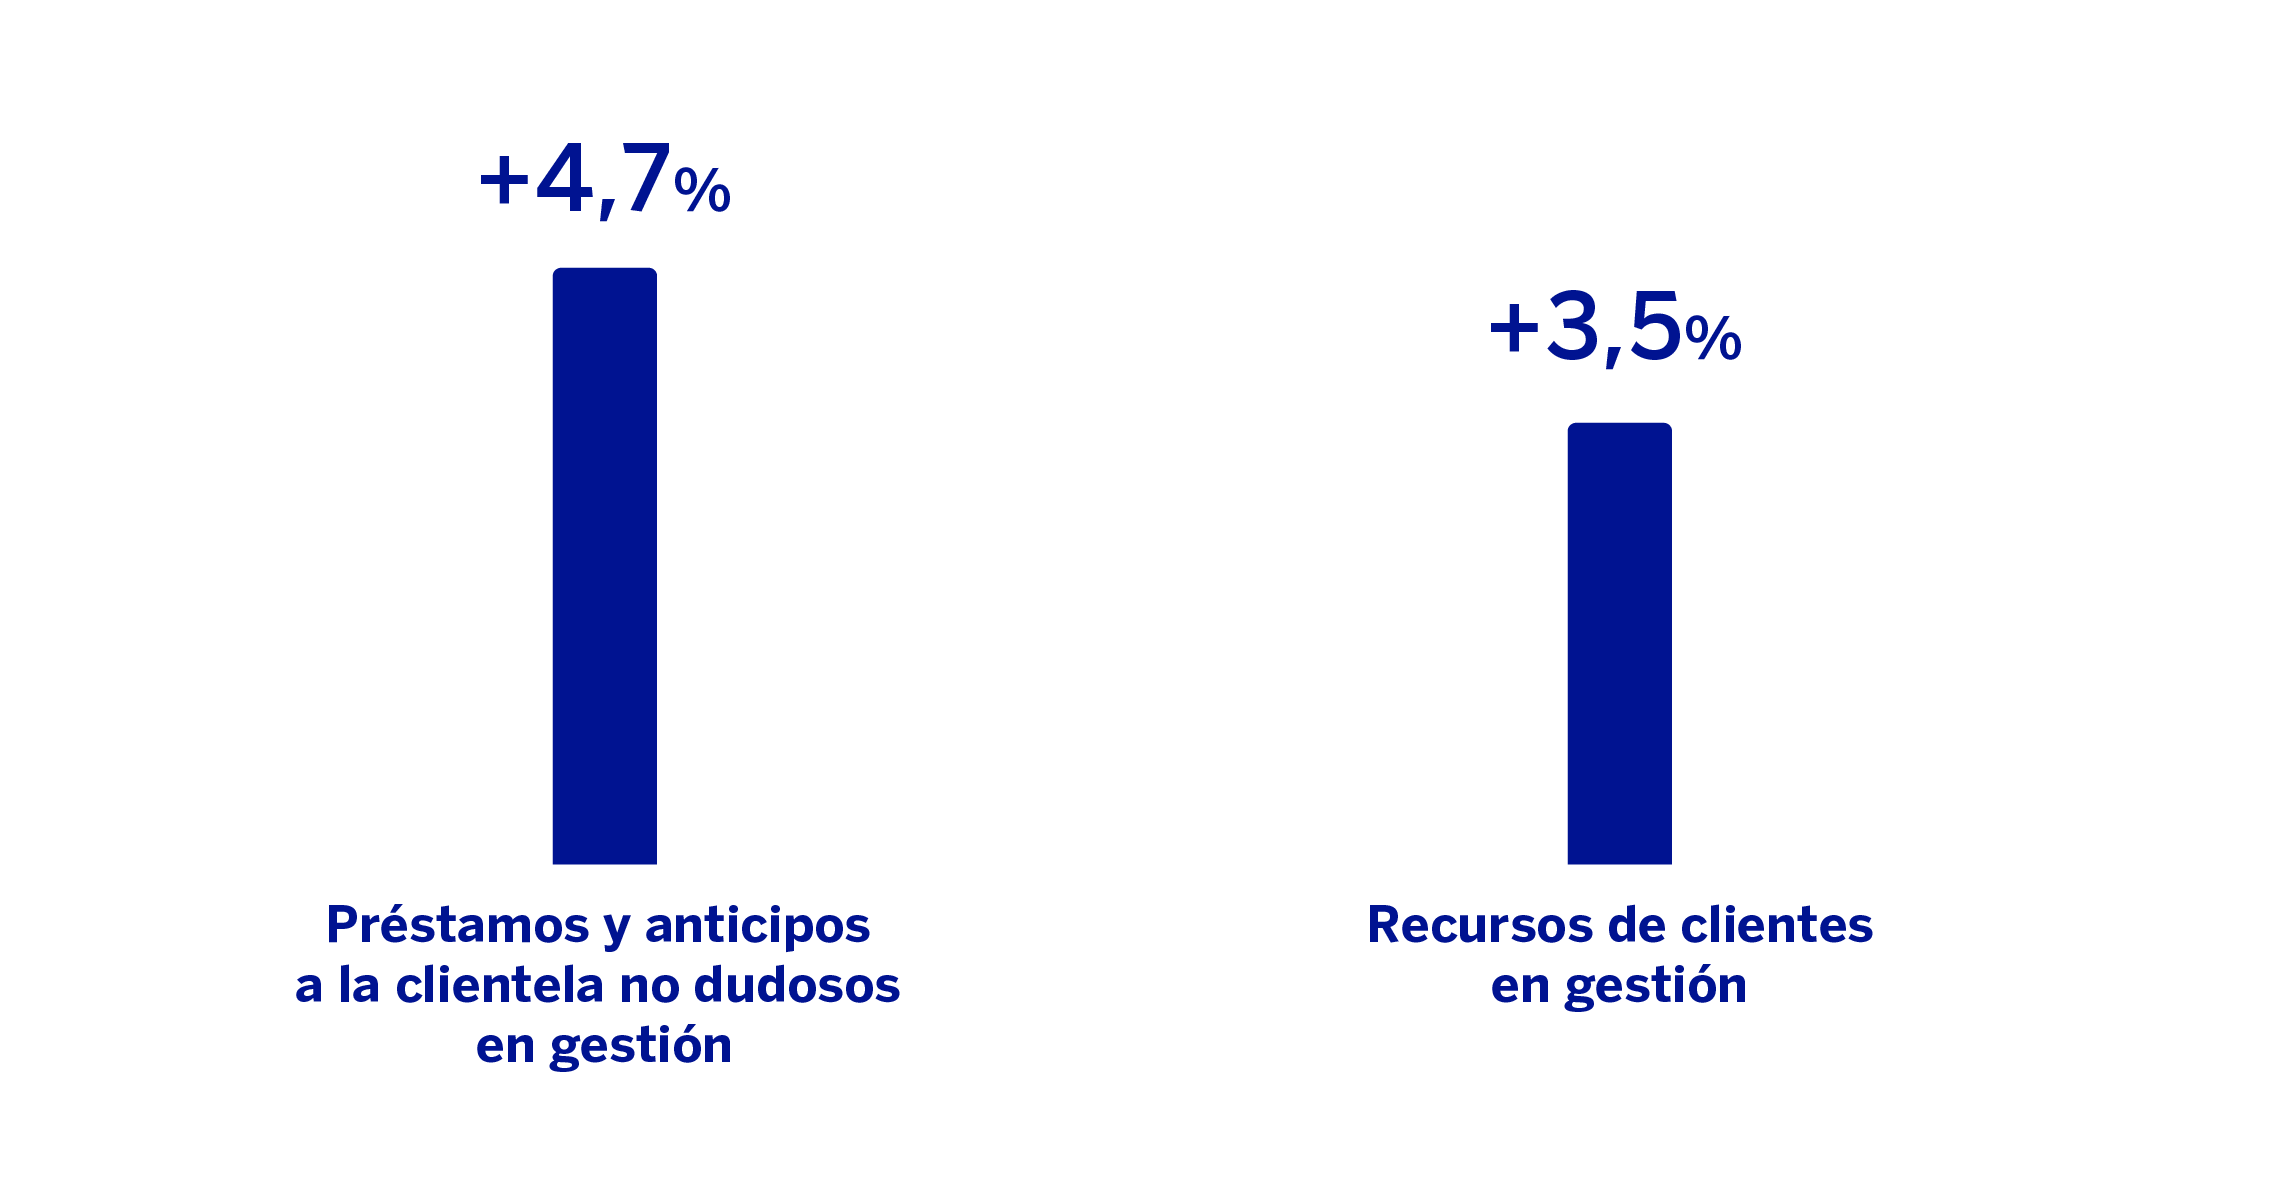
ACTIVIDAD (1)
(VARIACIÓN RESPECTO AL 31-12-25)
(1) No incluye ni las adquisiciones ni las cesiones temporales de activos.
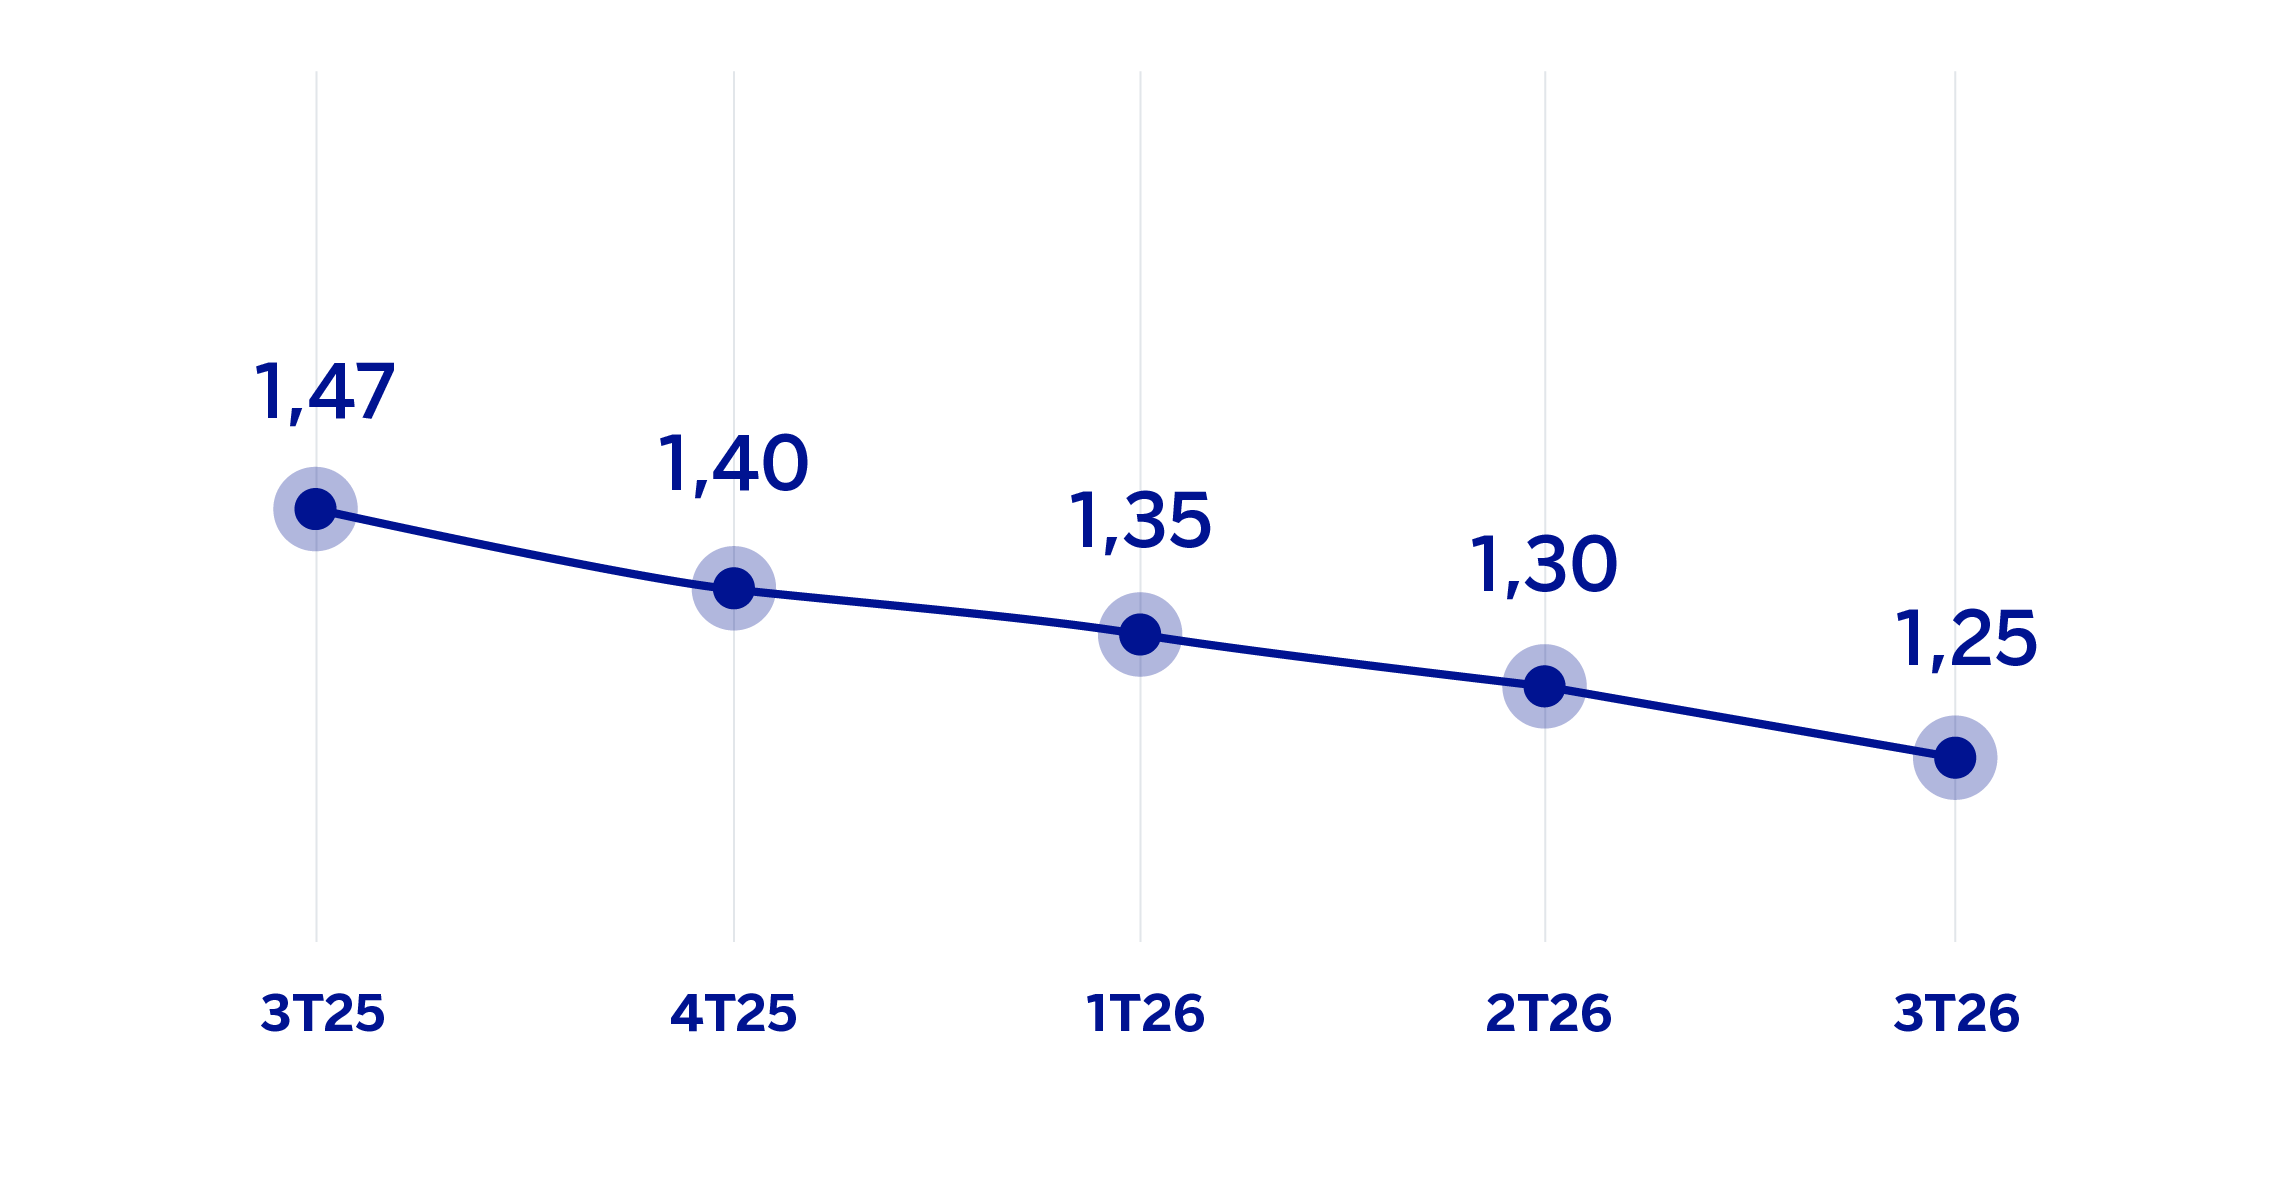
MARGEN DE INTERESES SOBRE ACTIVOS TOTALES MEDIOS
(PORCENTAJE)
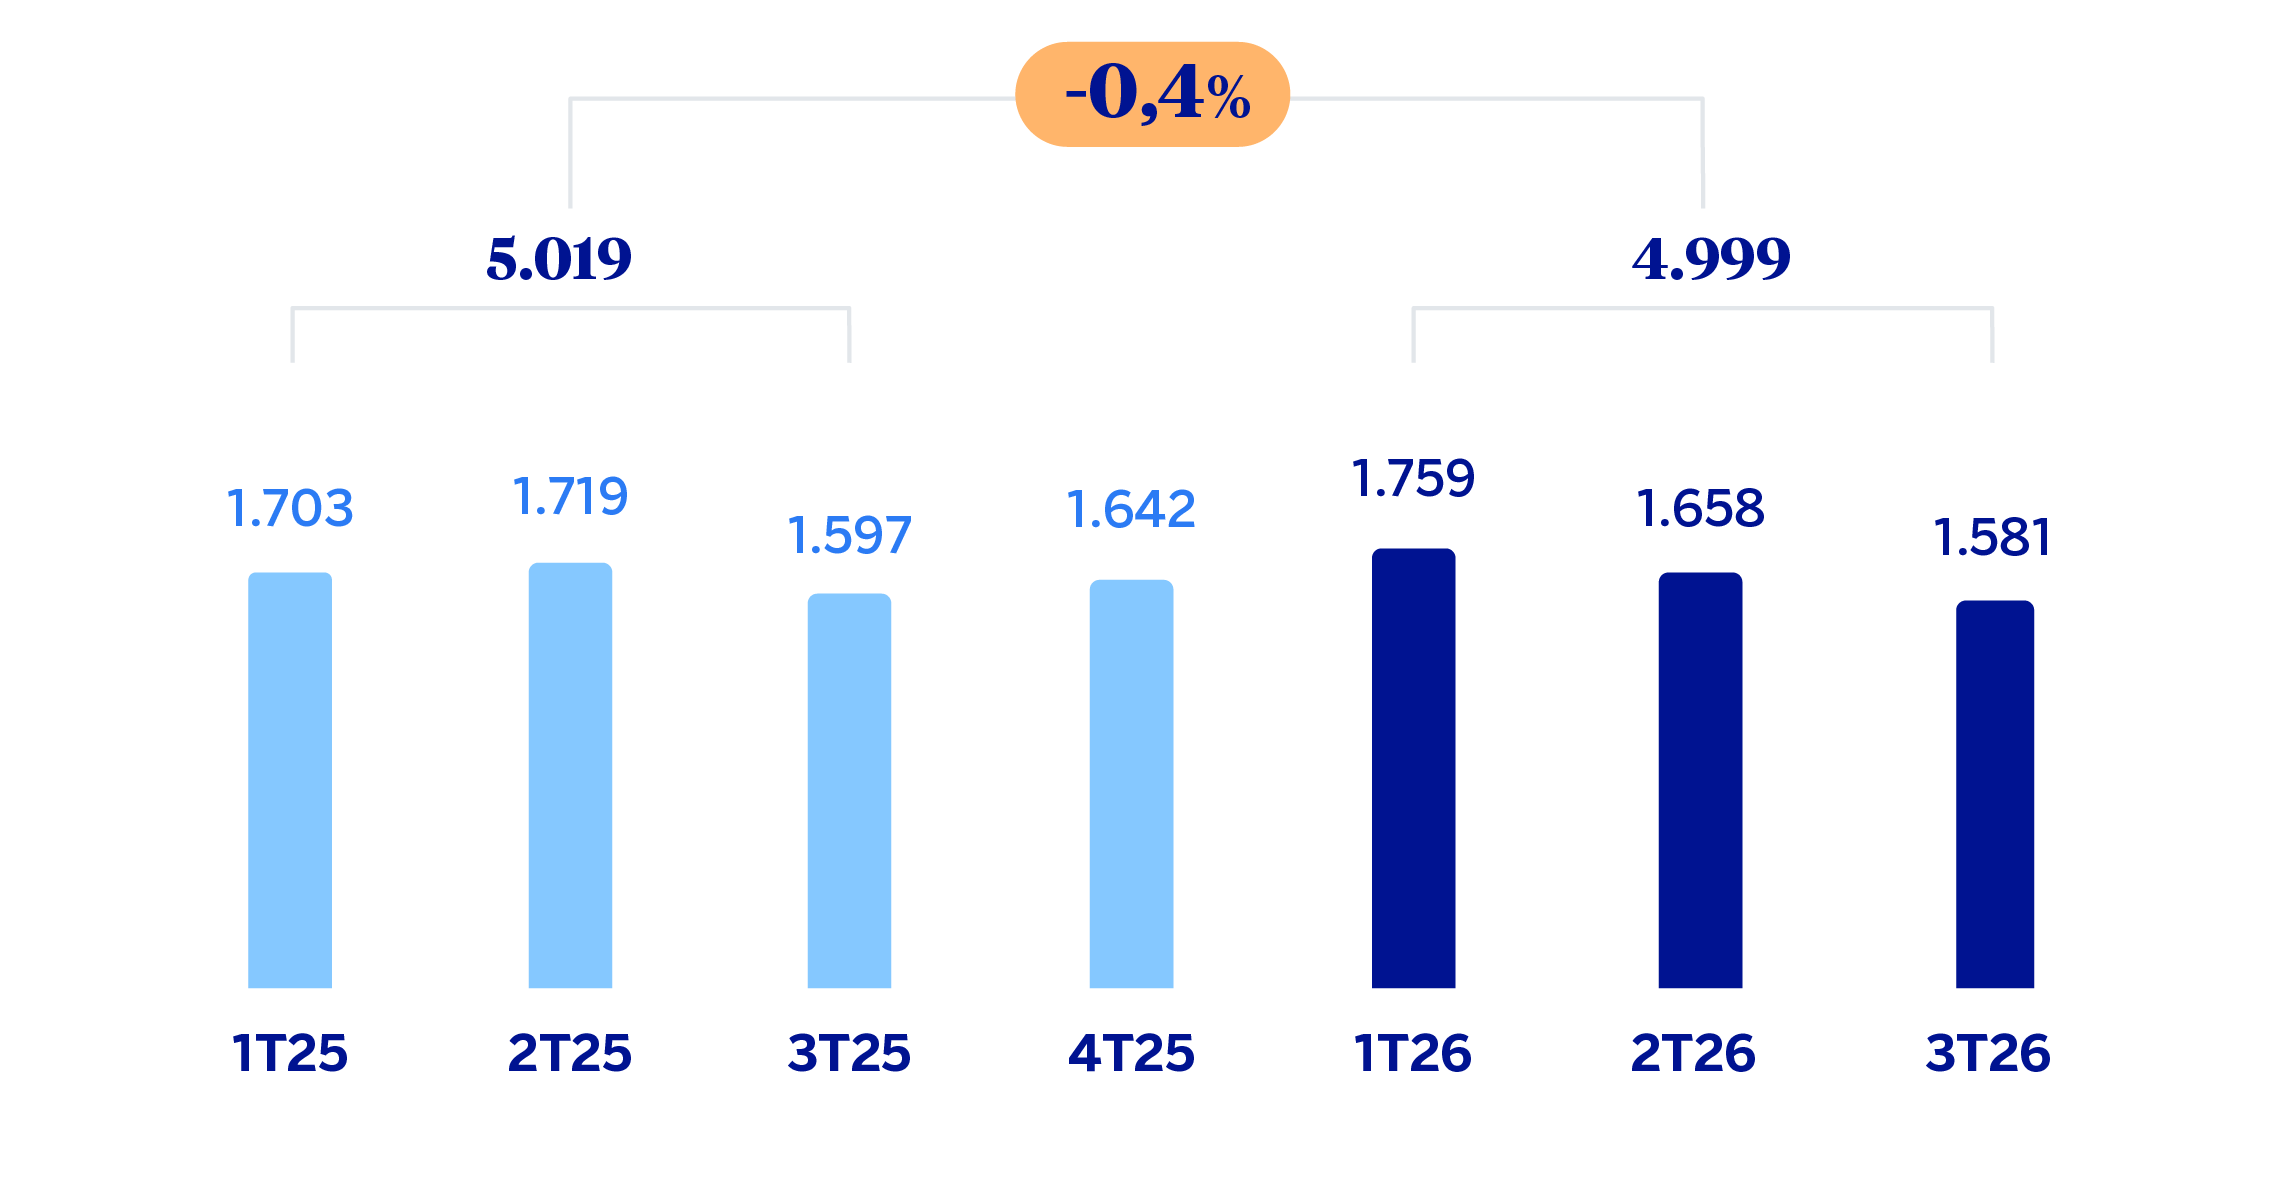
MARGEN NETO (MILLONES DE EUROS)
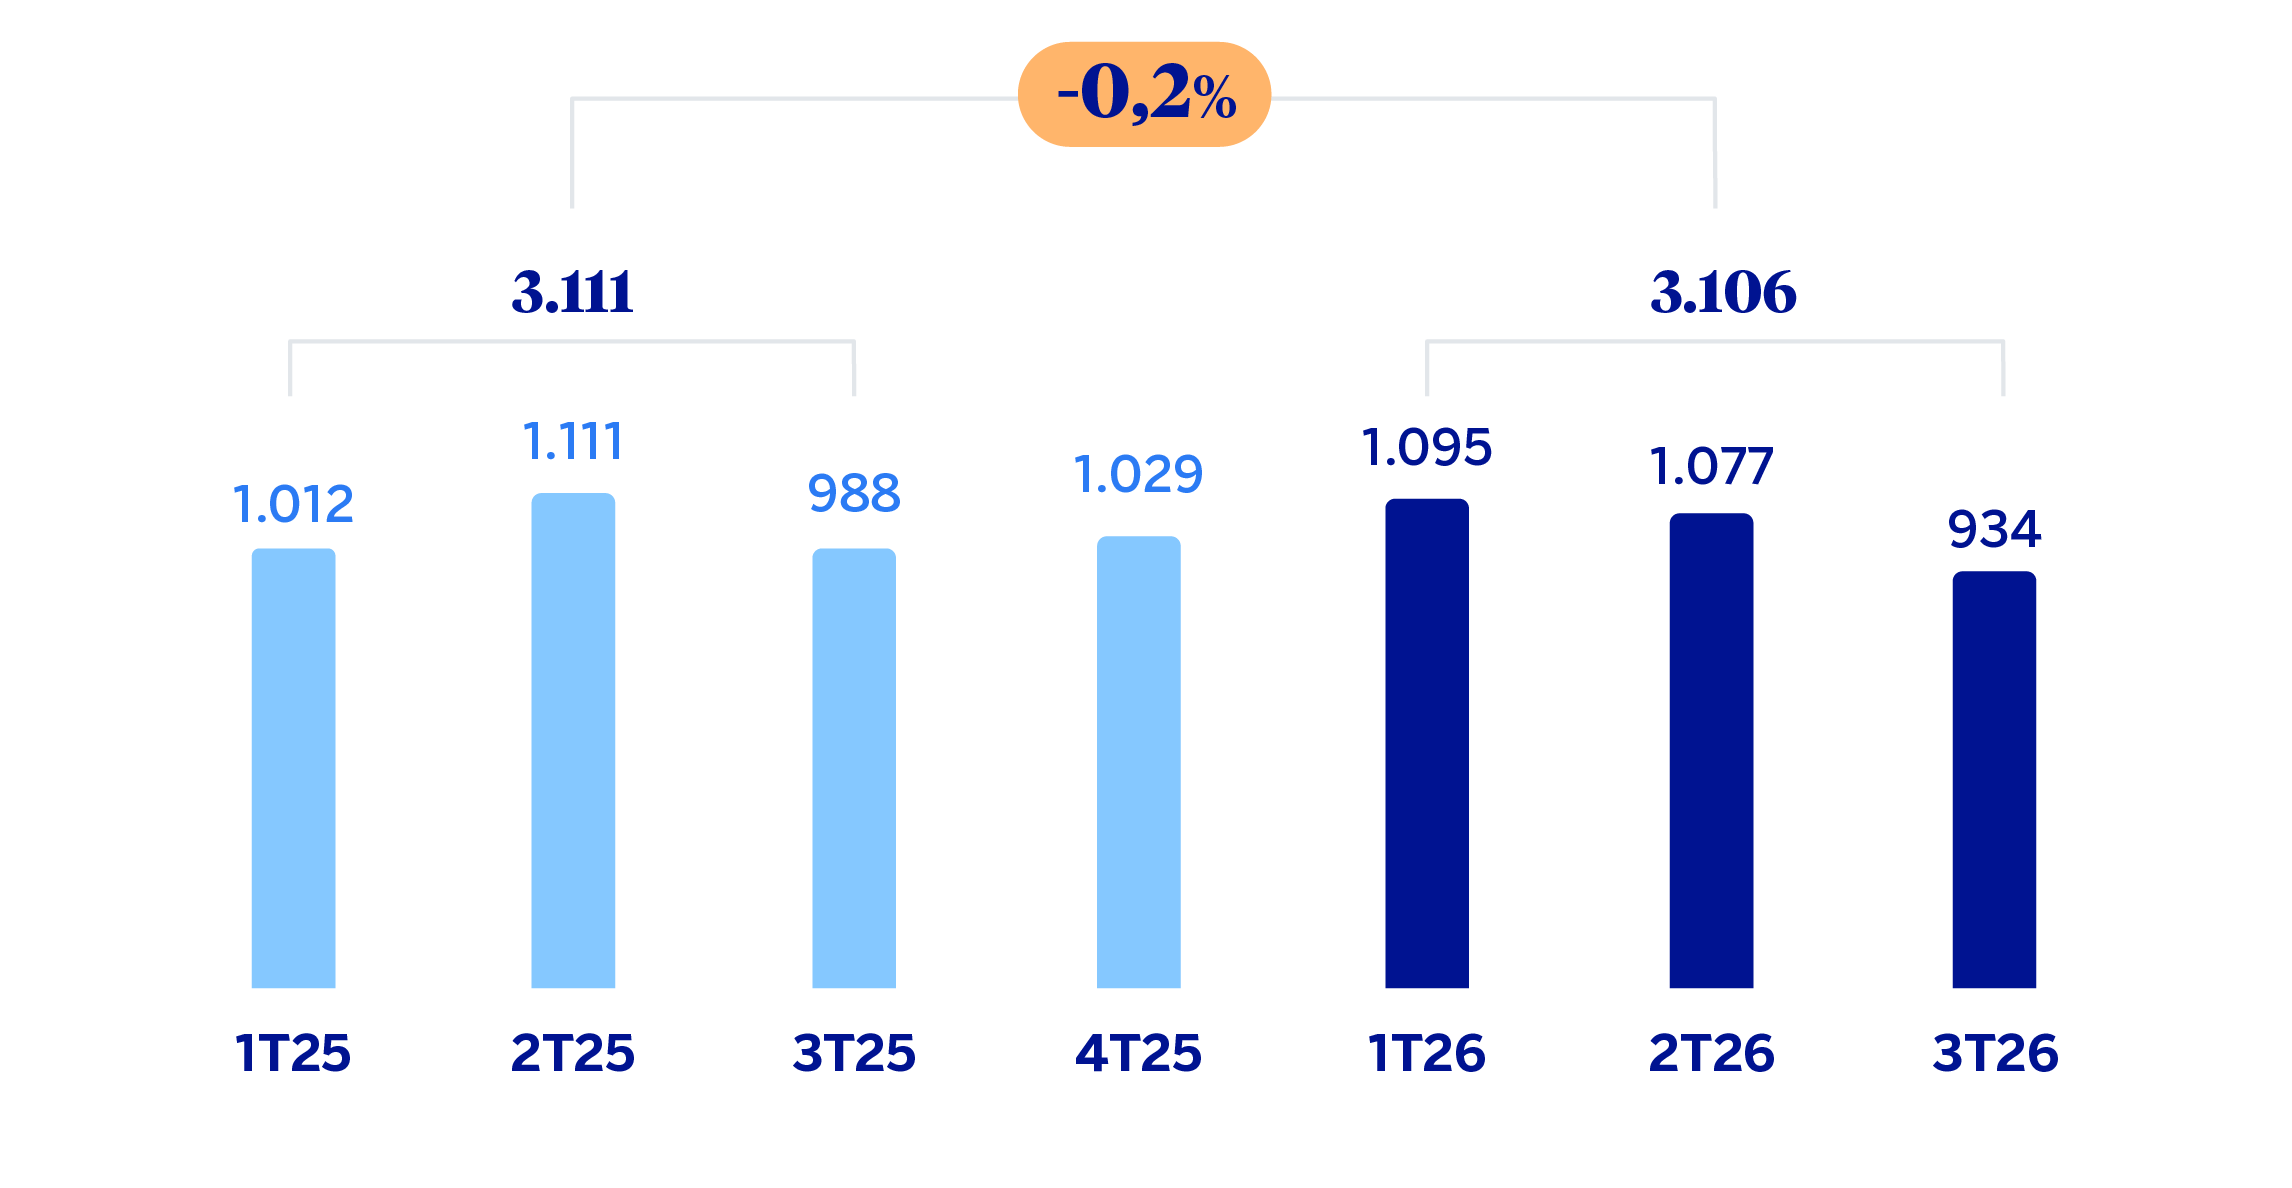
RESULTADO ATRIBUIDO (MILLONES DE EUROS)
| ESTADOS FINANCIEROS E INDICADORES RELEVANTES DE GESTIÓN (MILLONES DE EUROS Y PORCENTAJE) | |||
|---|---|---|---|
| Cuentas de resultados | Ene.-Sep.26 | 𝚫 % | Ene.-Sep.25 (1) |
| Margen de intereses | 5.055 | 3,4 | 4.886 |
| Comisiones netas | 1.770 | 2,3 | 1.731 |
| Resultados de operaciones financieras | 494 | (7,0) | 531 |
| Otros ingresos y cargas de explotación | 283 | (2,0) | 289 |
| De los que: Actividad de seguros | 316 | 5,7 | 299 |
| Margen bruto | 7.601 | 2,2 | 7.436 |
| Gastos de explotación | (2.603) | 7,7 | (2.418) |
| Gastos de personal | (1.418) | 8,0 | (1.312) |
| Otros gastos de administración | (876) | 6,9 | (820) |
| Amortización | (309) | 8,2 | (285) |
| Margen neto | 4.999 | (0,4) | 5.019 |
| Deterioro de activos financieros no valorados a valor razonable con cambios en resultados | (491) | 2,8 | (478) |
| Provisiones o reversión de provisiones y otros resultados | (73) | 37,9 | (53) |
| Resultado antes de impuestos | 4.435 | (1,2) | 4.488 |
| Impuesto sobre beneficios | (1.326) | (3,5) | (1.375) |
| Resultado del ejercicio | 3.108 | (0,2) | 3.113 |
| Minoritarios | (2) | 8,8 | (2) |
| Resultado atribuido | 3.106 | (0,2) | 3.111 |
| Balances | 30-09-26 | 𝚫 % | 31-12-25 (1) |
| Efectivo, saldos en efectivo en bancos centrales y otros depósitos a la vista | 12.824 | (35,6) | 19.929 |
| Activos financieros a valor razonable | 147.495 | 23,0 | 119.910 |
| De los que: Préstamos y anticipos | 63.993 | 47,6 | 43.346 |
| Activos financieros a coste amortizado | 280.601 | 6,5 | 263.437 |
| De los que: Préstamos y anticipos a la clientela | 201.581 | 4,5 | 192.959 |
| Posiciones inter-áreas activo | 89.978 | 86,3 | 48.288 |
| Activos tangibles | 2.696 | (0,8) | 2.718 |
| Otros activos | 3.637 | (4,5) | 3.808 |
| Total activo/pasivo | 537.231 | 17,3 | 458.090 |
| Pasivos financieros mantenidos para negociar y designados a valor razonable con cambios en resultados | 115.554 | 39,6 | 82.785 |
| Depósitos de bancos centrales y entidades de crédito | 40.131 | 16,0 | 34.582 |
| Depósitos de la clientela | 262.293 | 4,3 | 251.430 |
| Valores representativos de deuda emitidos | 81.849 | 53,6 | 53.300 |
| Posiciones inter-áreas pasivo | — | — | — |
| Otros pasivos | 21.500 | 3,3 | 20.822 |
| Capital regulatorio asignado | 15.904 | 4,8 | 15.171 |
| Indicadores relevantes y de gestión | 30-09-26 | 𝚫 % | 31-12-25 |
| Préstamos y anticipos a la clientela no dudosos en gestión (2) | 199.892 | 4,7 | 190.943 |
| Riesgos dudosos | 6.672 | (1,3) | 6.759 |
| Depósitos de clientes en gestión (1)(3) | 243.070 | 1,9 | 238.447 |
| Recursos fuera de balance (1)(4) | 127.350 | 6,5 | 119.535 |
| Activos ponderados por riesgo (1) | 121.532 | 1,5 | 119.734 |
| RORWA (5) | 3,5 | 3,4 | |
| Ratio de eficiencia (%) | 34,2 | 33,3 | |
| Tasa de mora (%) | 2,9 | 3,0 | |
| Tasa de cobertura (%) | 72 | 67 | |
| Coste de riesgo (%) | 0,33 | 0,34 | |
| (1) Saldos reexpresados. Para más información, consúltese el apartado "Áreas de negocio". (2) No incluye las adquisiciones temporales de activos. (3) No incluye las cesiones temporales de activos. (4) Incluye fondos de inversión, carteras gestionadas y fondos de pensiones. (5) Para más información sobre la metodología, así como el cálculo de la métrica a nivel Grupo consolidado, véase las Medidas Alternativas de Rendimiento de este informe. |
|||
Entorno macroeconómico y sectorial
La actividad económica mantuvo un tono favorable en el segundo trimestre de 2026, y las expectativas hacia delante continúan siendo positivas. Se espera que la fortaleza de la demanda interna, apoyada en el consumo privado y la inversión; la creación de empleo y el dinamismo de las exportaciones de servicios compensen, en cierta medida, los efectos del mayor coste de las materias primas, el tono más restrictivo de la política monetaria y los cuellos de botella en sectores como el de la vivienda o la energía. Con todo, BBVA Research pronostica un crecimiento del PIB del 2,6% para 2026, dos décimas por encima de lo previsto en el escenario anterior, y una moderación progresiva hacia un avance del 2,1% en 2027.
Por su parte, la inflación aumentó con intensidad durante el tercer trimestre del año, con la tasa general alcanzando el 4,9% en septiembre, impulsada por la subida del precio de los carburantes y de los paquetes turísticos. En adelante, se espera una corrección gradual hasta cotas del 4% a cierre de año, lo que dejaría la media anual de 2026 en el 3,7%, y situaría la de 2027 en el 3,2%, aunque con registros en los últimos meses del ejercicio por debajo de ese nivel.
En cuanto al sistema bancario, con datos a cierre de agosto de 2026, el volumen de crédito al sector privado creció un 3,4% interanual (4,6% sin incluir la cartera de crédito al consumo para otros fines, que sufrió un cambio metodológico en abril del 2026 por parte de Banco de España), con un crecimiento del 2,9% en la cartera de crédito a familias (+5,2% excluyendo el consumo para otros fines) y del 4,4% en el crédito a empresas no financieras. Los depósitos del sector no financiero crecieron un 1,6% interanual en agosto de 2026, con una contribución negativa de los depósitos a la vista de administraciones públicas (-15,4%). Las subidas de tipos han acelerado el crecimiento de los saldos de depósitos a plazo, que representan un 14,9% del saldo total, hasta el 9,0% interanual en agosto, frente al crecimiento del 0,4% del vista. La tasa de mora se situó en el 2,51% en julio de 2026, 41 puntos básicos por debajo del dato de julio del año anterior. Adicionalmente, el sistema mantiene holgados niveles de solvencia y liquidez.
Actividad
Lo más relevante de la evolución de la actividad del área durante los primeros nueve meses de 2026 ha sido:
Los saldos de inversión crediticia se situaron un 4,7% por encima del cierre de diciembre de 2025, impulsados principalmente por la evolución de los segmentos empresariales de mayor tamaño (+7,4%) y por los créditos al consumo (+7,5%).
Los recursos totales de la clientela se incrementaron un 3,5%, fundamentalmente por el crecimiento de los recursos fuera de balance (fondos de inversión y de pensiones), que se incrementaron un 6,5% favorecidos por el efecto mercado positivo concentrado en la primera mitad del año y, en menor medida, por el comportamiento favorable de los depósitos de la clientela (+1,9%).
Lo más relevante de la evolución de la actividad del área durante el tercer trimestre de 2026 ha sido:
Los saldos de inversión crediticia permanecieron estables (+0,2% con respecto al cierre de junio de 2026), fundamentalmente gracias al dinamismo del crédito a empresas (+3,9% empresas de mayor tamaño y +2,5% en empresas medianas), que junto con el resto de carteras compensaron el desapalancamiento estacional de los préstamos al sector público (a cierre de junio incluían el anticipo de la paga extra a los pensionistas).
En calidad crediticia, la tasa de mora se situó en el 2,9%, con un crecimiento de 4 puntos básicos con respecto al cierre de junio y un incremento contenido del saldo dudoso (+1,2%), si bien la tasa de mora acumula un descenso de 15 puntos básicos a lo largo de 2026. Por su parte, la tasa de cobertura se incrementó en 116 puntos básicos en el trimestre, hasta situarse en el 72% a cierre de septiembre de 2026.
Los recursos totales de la clientela crecieron un 0,9% en el tercer trimestre de 2026, favorecidos por la evolución de los saldos a plazo, que presentaron un crecimiento del 15,3%, impulsados por el comportamiento de los saldos mayoristas. Por su parte, los recursos fuera de balance presentaron estabilidad frente al cierre del trimestre previo del 0,6%.
Resultados
España generó un resultado atribuido de 3.106 millones de euros en los primeros nueve meses de 2026, que se sitúa en línea con el alcanzado en el mismo periodo de 2025 (-0,2%) favorecido por el buen comportamiento del margen de intereses, que compensó el crecimiento de los gastos y de las provisiones por deterioro de activos financieros.
Lo más relevante de la evolución interanual de la cuenta de resultados del área a cierre de septiembre de 2026 ha sido:
El margen de intereses registró un crecimiento del 3,4%, apoyado en los mayores saldos de inversión y la mayor aportación de la cartera de valores.
Las comisiones crecieron un 2,3% en comparación con el mismo periodo del año anterior, impulsadas principalmente por la evolución de las comisiones por gestión de activos.
El resultado de operaciones financieras (ROF) mostró un descenso del 7,0% en comparación con los primeros nueve meses del año anterior, con menores resultados de la unidad de Global Markets.
La línea otros ingresos y gastos de explotación presentó un saldo de 283 millones de euros, que resulta un 2,0% inferior al del mismo periodo del año anterior, al recoger los primeros nueve meses de 2025 ingresos extraordinarios asociados a la consecución de determinados hitos previstos en el acuerdo de bancaseguros con Allianz, registrados en el cierre de junio de ese año. Al margen de lo anterior, buen comportamiento del resultado de seguros.
Los gastos de explotación se incrementaron un 7,7% con respecto a los acumulados en los primeros nueve meses de 2025, debido tanto a los mayores gastos generales (principalmente en tecnología) como de personal, reflejando estos últimos el impacto de salidas voluntarias en el primer trimestre de 2026. Ambos periodos recogen, en la línea de gastos generales, el impacto de la reestimación de la prorrata aplicada sobre el Impuesto sobre el Valor Añadido.
El deterioro de activos financieros se incrementó con respecto a los primeros nueve meses del año anterior (+2,8%) fundamentalmente como resultado del crecimiento del volumen de inversión crediticia. Por su parte, el coste de riesgo acumulado a cierre de septiembre de 2026 subió 2 puntos básicos con respecto al trimestre previo y se situó en 0,33%, manteniéndose prácticamente estable con respecto al cierre del año anterior (descenso de 1 punto básico), debido principalmente a que el segundo trimestre estuvo afectado positivamente por una venta de cartera.
Por último, se incluye en el impuesto sobre beneficios el devengo correspondiente a los primeros nueve meses de 2026 del impuesto sobre el margen de intereses y comisiones, que se ha situado aproximadamente en 225 millones de euros, frente a los 224 millones de euros devengados en el mismo periodo del año anterior.
El resultado atribuido generado por España en el tercer trimestre de 2026 alcanzó 934 millones de euros, lo que supone un descenso del 13,3% con respecto al trimestre previo. Esta evolución se debe a una menor contribución de todos los componentes del margen bruto a excepción del margen de intereses, junto con un incremento de las provisiones por deterioro de activos financieros (el trimestre anterior incluía el impacto positivo de una venta de cartera) y de los gastos de explotación.
Consultar aviso legal de este informe.