


Resto de Negocios
Claves del periodo enero - septiembre 2026
- Crecimiento de la actividad crediticia y de los recursos de la clientela, impulsado por la oficina de Nueva York
- Favorable comportamiento de los ingresos recurrentes
- Mejora interanual del ratio de eficiencia
- Incremento del resultado atribuido a doble dígito, con una senda trimestral creciente
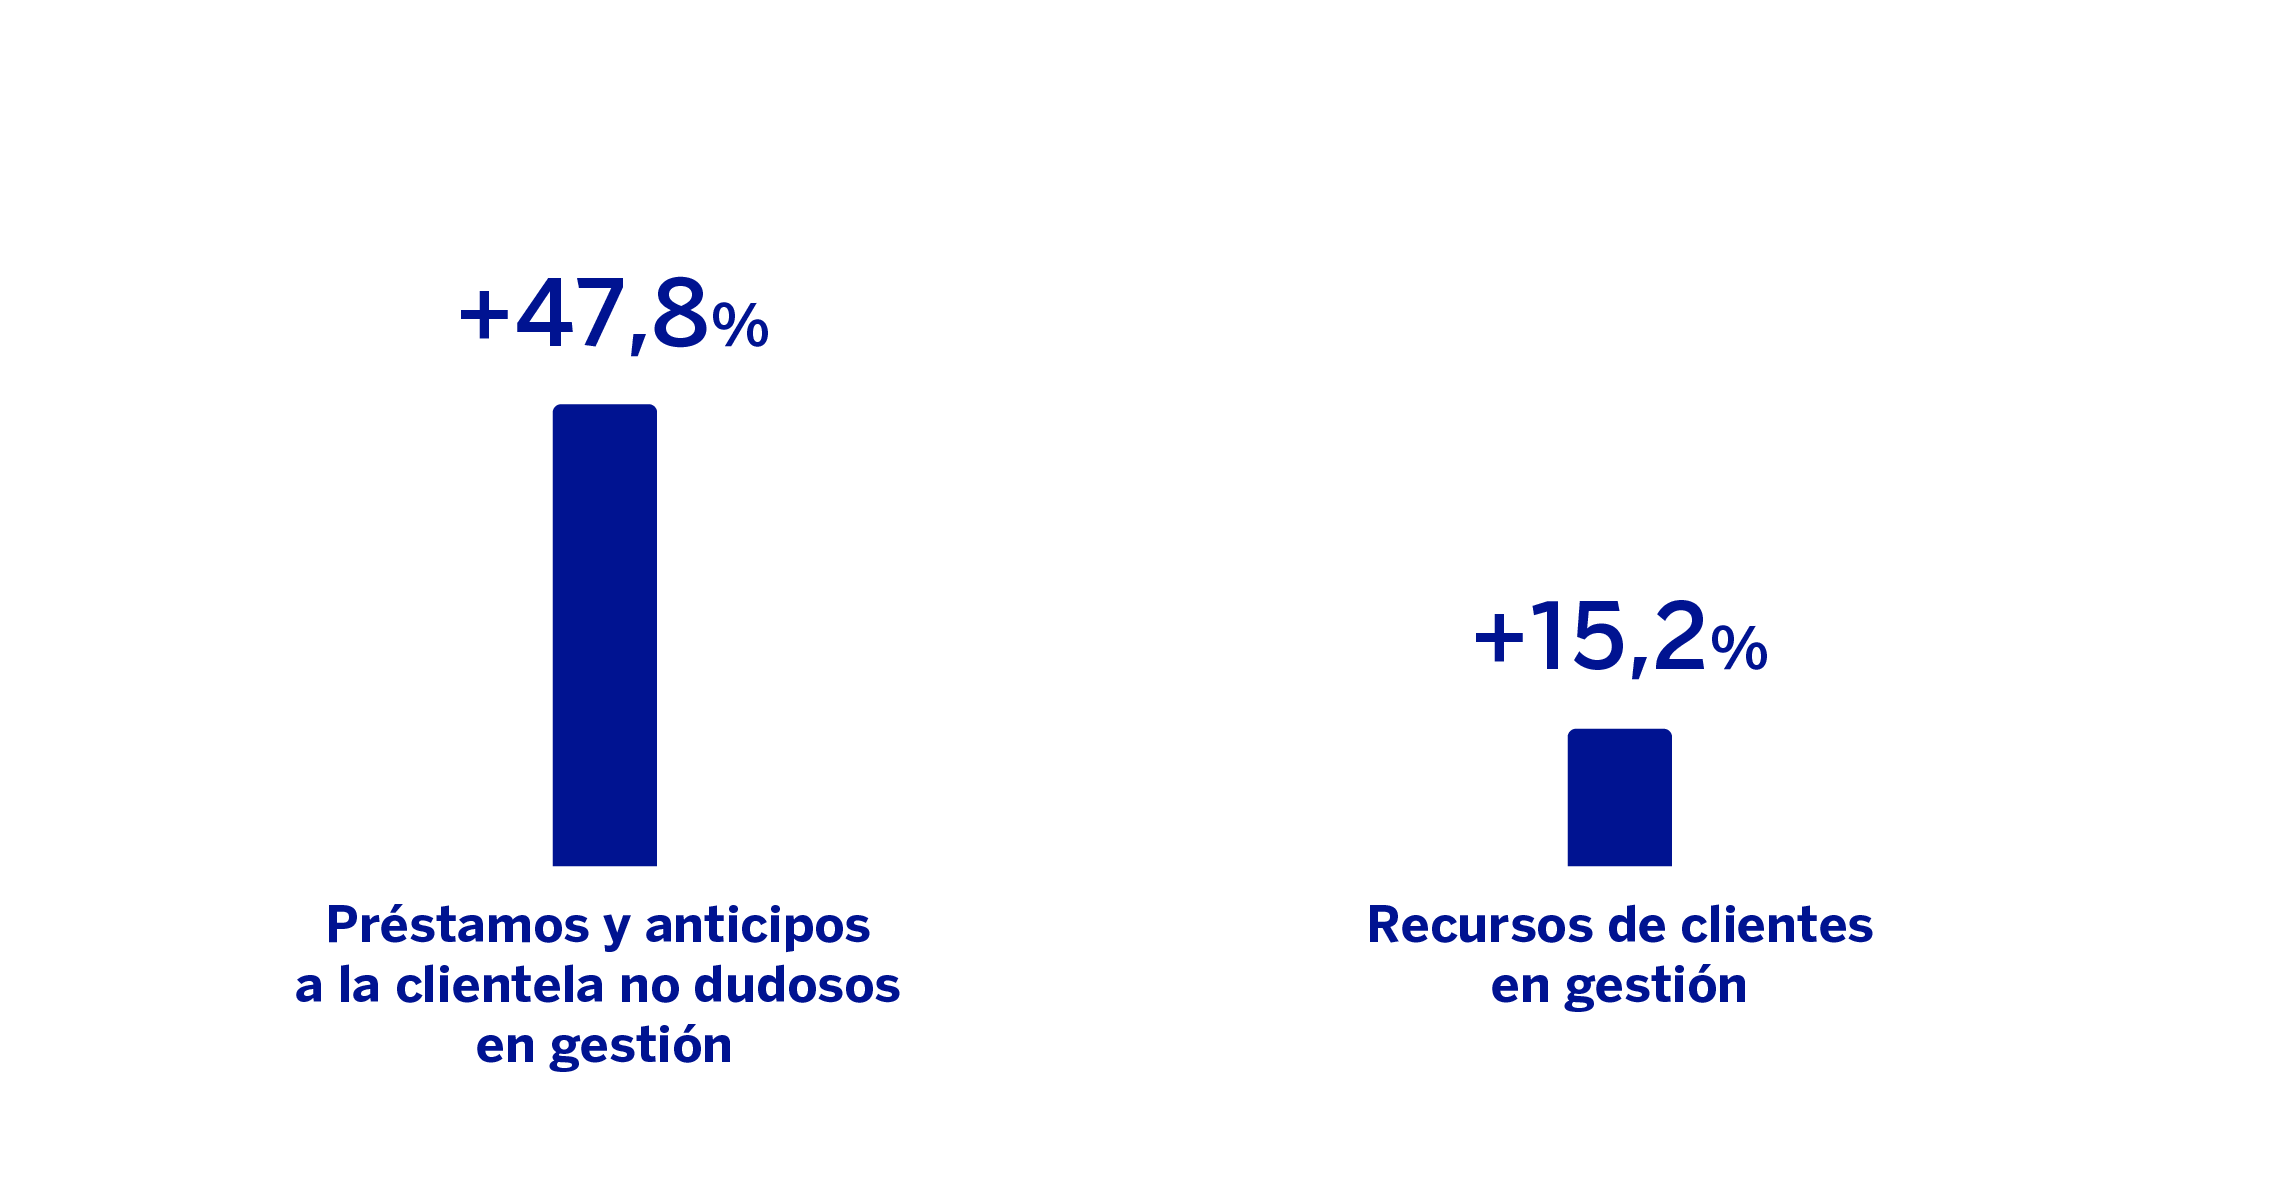
ACTIVIDAD (1) (VARIACIÓN A TIPOS DE CAMBIO CONSTANTES RESPECTO AL 31-12-25)
(1) No incluye ni las adquisiciones ni las cesiones temporales de activos.
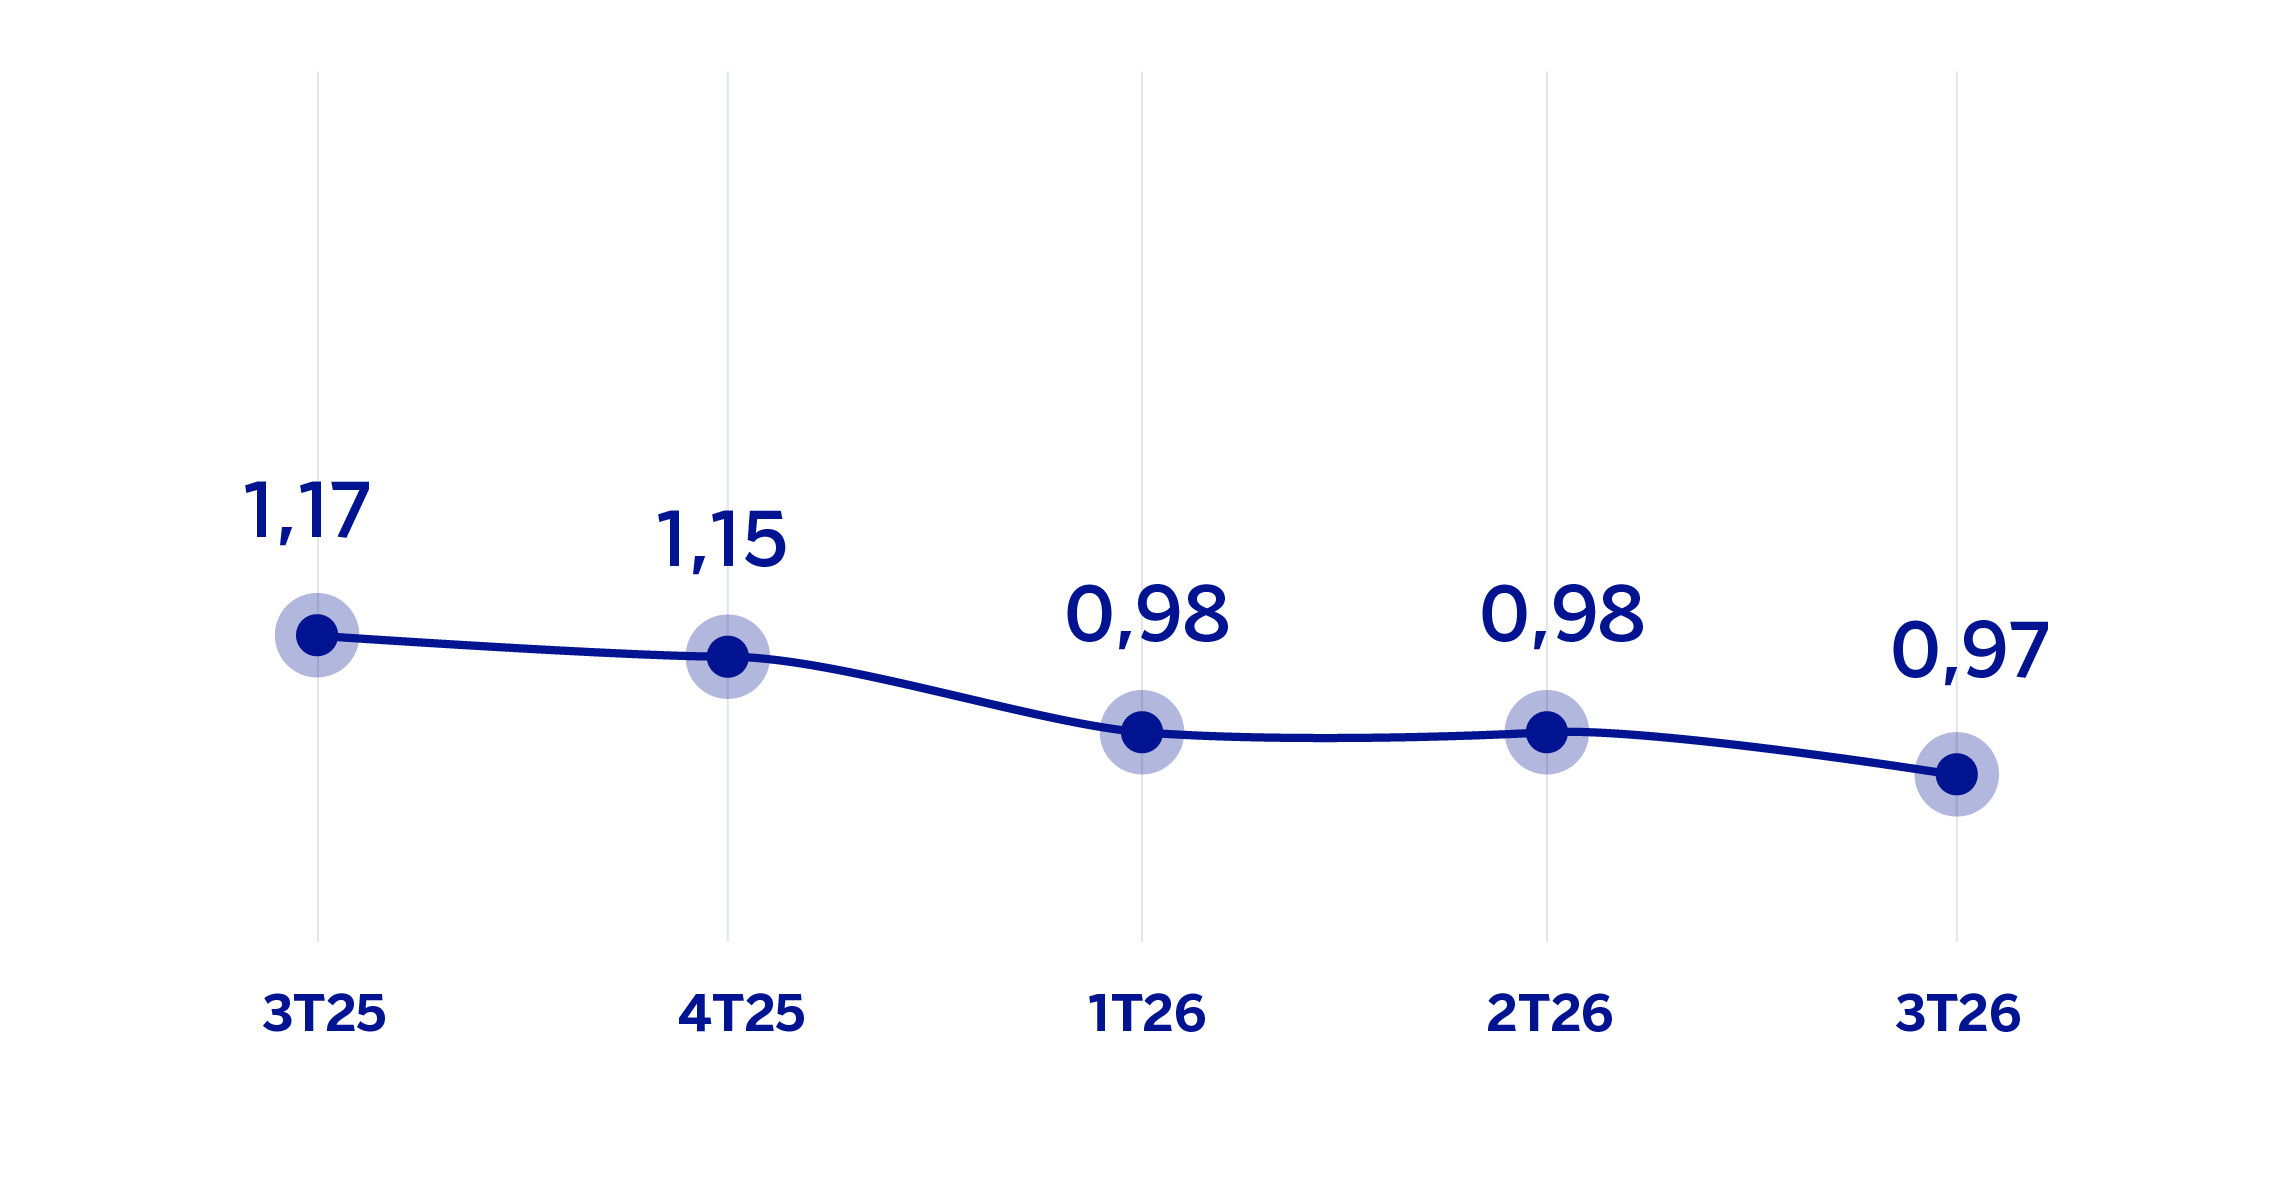
MARGEN DE INTERESES SOBRE ACTIVOS TOTALES MEDIOS
(PORCENTAJE A TIPOS DE CAMBIO CONSTANTES)
MARGEN NETO
(MILLONES DE EUROS A TIPOS DE CAMBIO CONSTANTES)
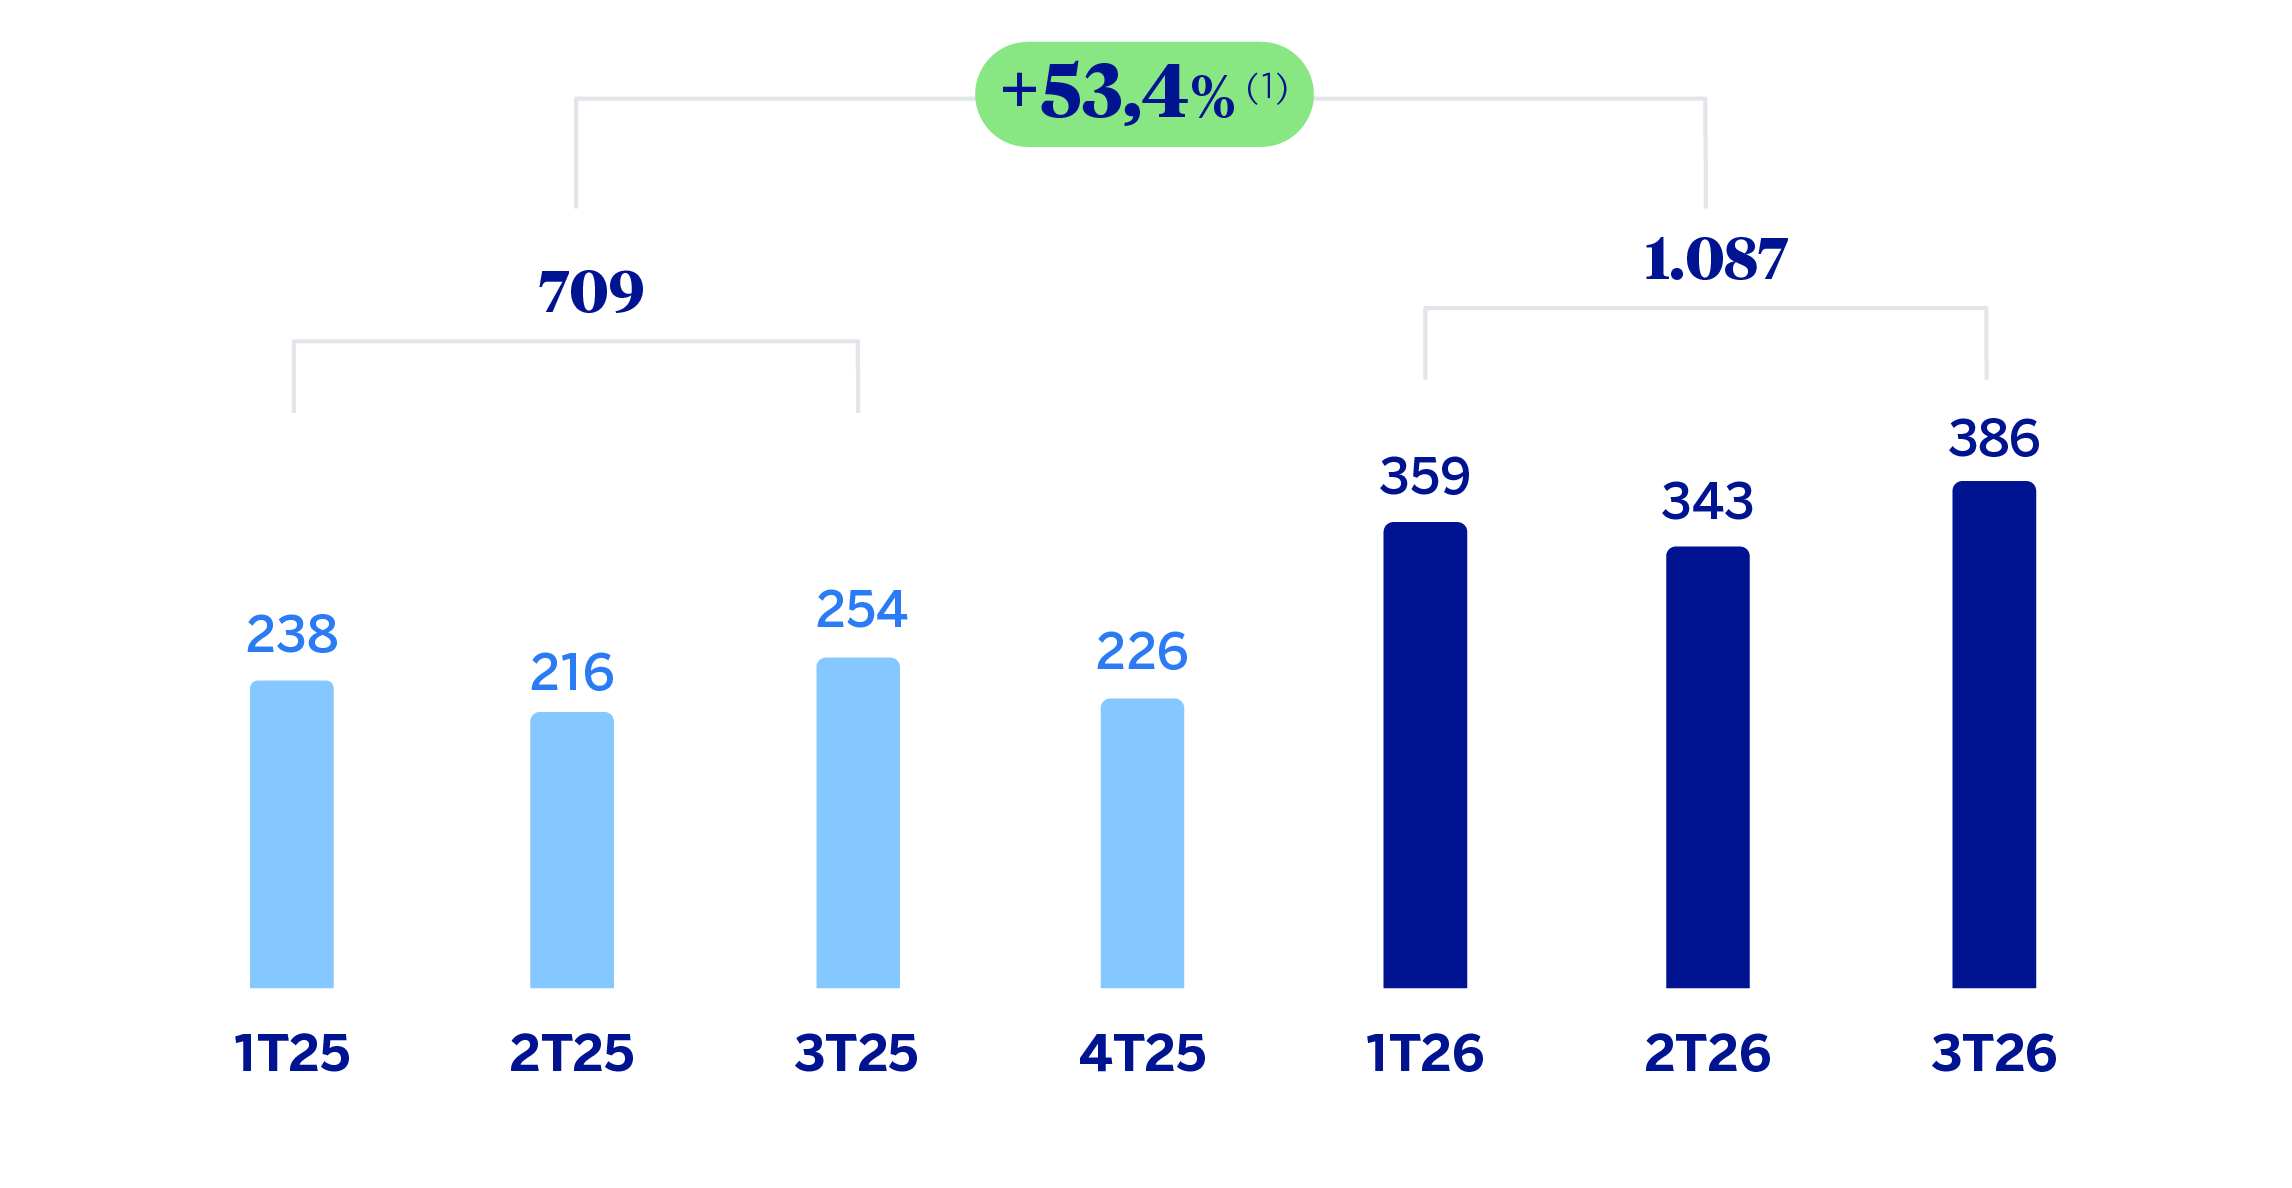
(1) A tipos de cambio corrientes: +56,1%.
RESULTADO ATRIBUIDO
(MILLONES DE EUROS A TIPOS DE CAMBIO CONSTANTES)
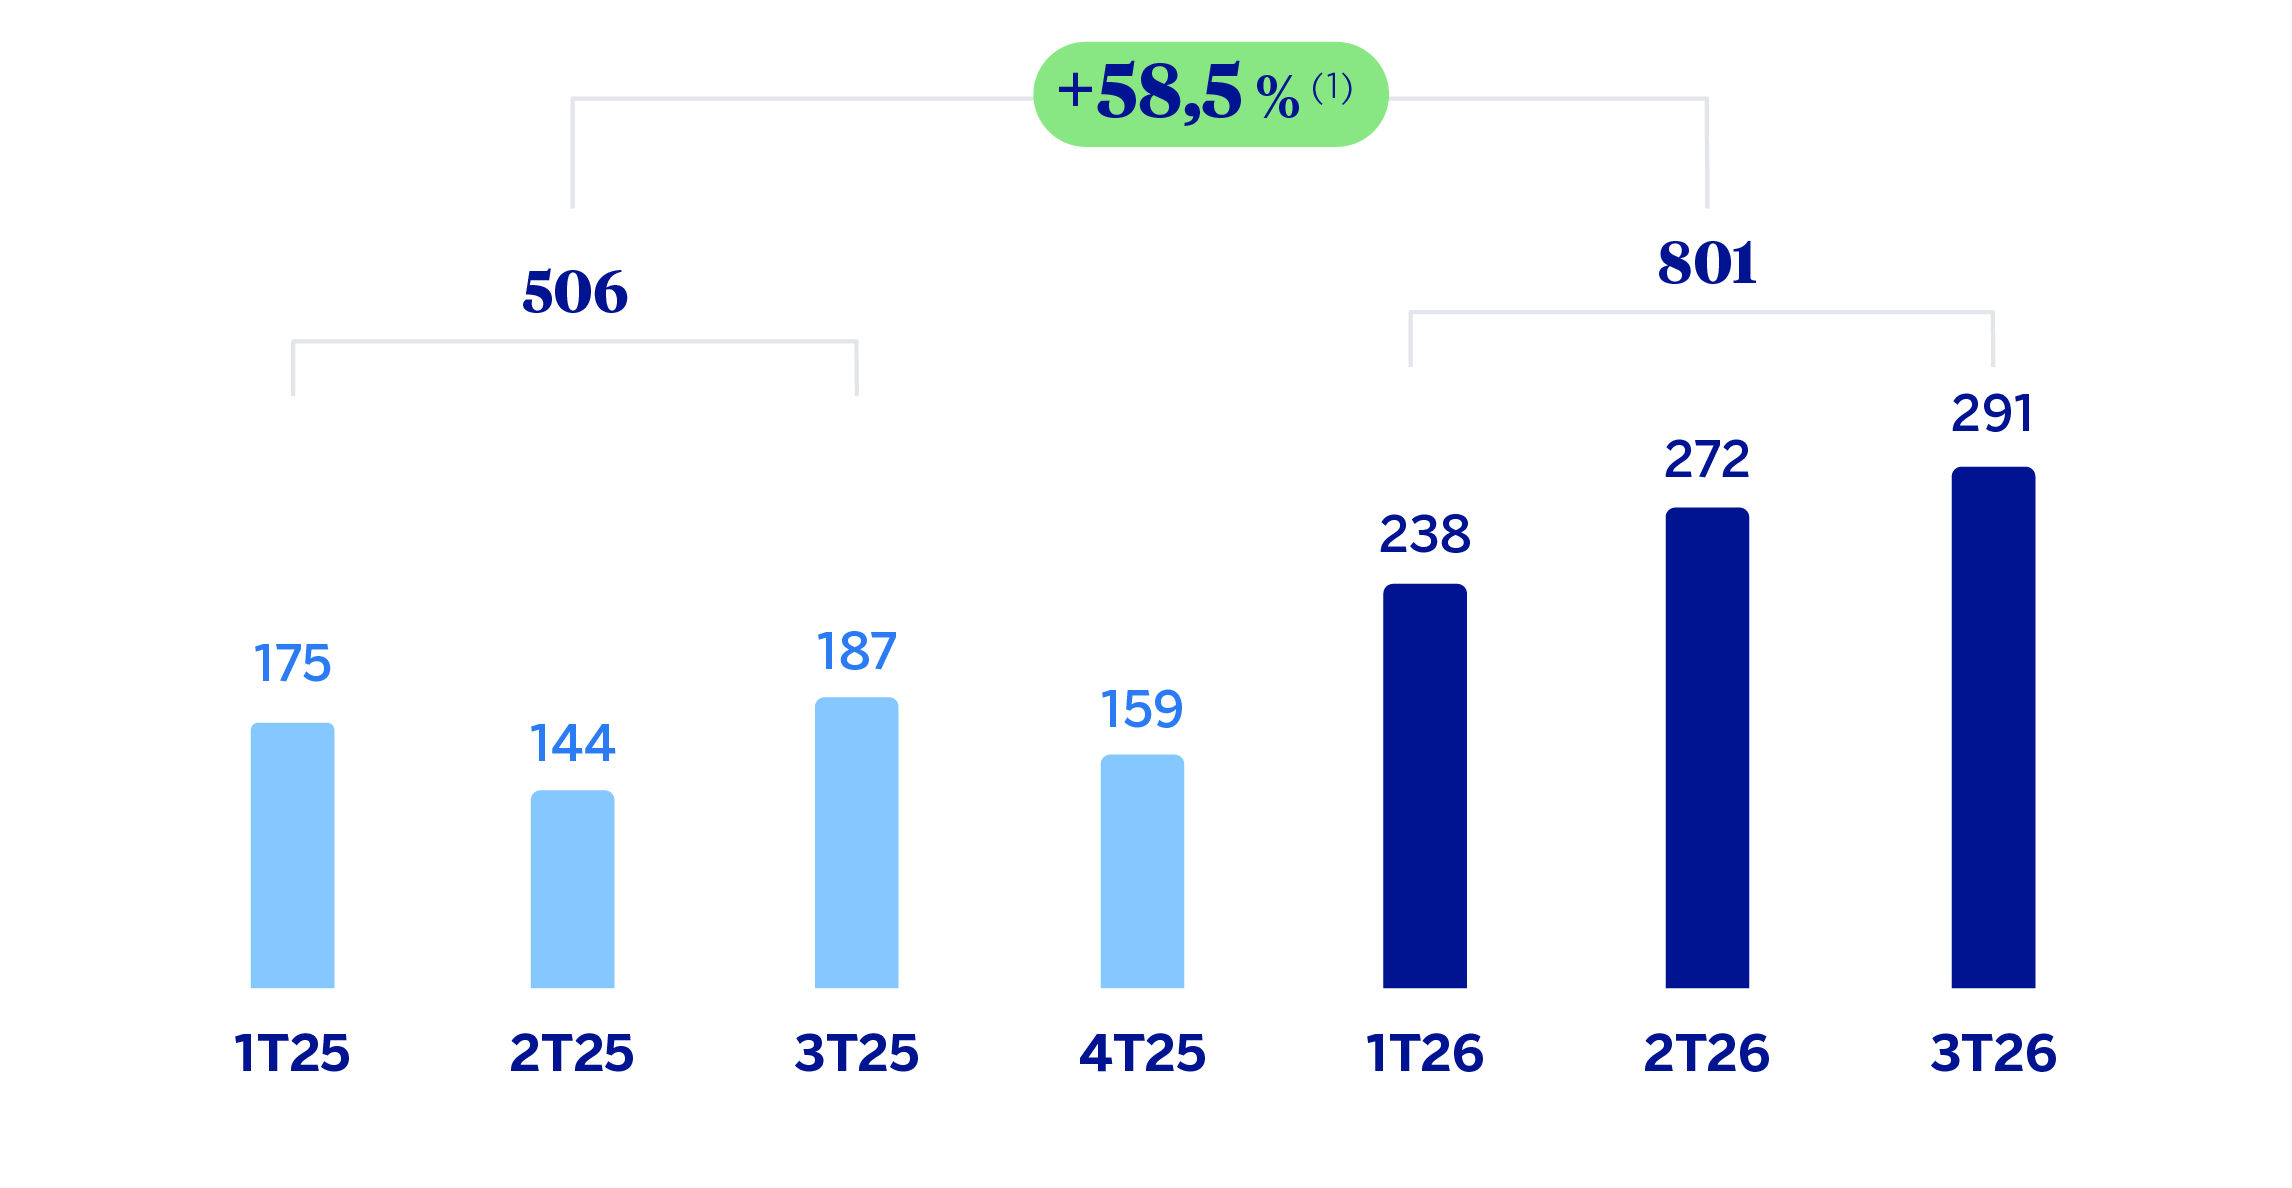
(1) A tipos de cambio corrientes: +61,3%.
| ESTADOS FINANCIEROS E INDICADORES RELEVANTES DE GESTIÓN (MILLONES DE EUROS Y PORCENTAJE) | ||||
|---|---|---|---|---|
| Cuentas de resultados | Ene.-Sep.26 | 𝚫 % | 𝚫 % (1) | Ene.-Sep.25 (2) |
| Margen de intereses | 833 | 42,6 | 40,2 | 584 |
| Comisiones netas | 569 | 33,1 | 32,1 | 428 |
| Resultados de operaciones financieras | 475 | 73,8 | 72,2 | 273 |
| Otros ingresos y cargas de explotación | (5) | n.s. | n.s. | 4 |
| Margen bruto | 1.873 | 45,3 | 43,5 | 1.289 |
| Gastos de explotación | (786) | 32,6 | 31,7 | (593) |
| Gastos de personal | (404) | 29,3 | 28,1 | (312) |
| Otros gastos de administración | (350) | 38,4 | 38,1 | (253) |
| Amortización | (32) | 16,0 | 15,1 | (27) |
| Margen neto | 1.087 | 56,1 | 53,4 | 696 |
| Deterioro de activos financieros no valorados a valor razonable con cambios en resultados | (64) | 39,9 | 37,3 | (45) |
| Provisiones o reversión de provisiones y otros resultados | 6 | n.s. | n.s. | (11) |
| Resultado antes de impuestos | 1.029 | 60,9 | 58,2 | 640 |
| Impuesto sobre beneficios | (228) | 59,6 | 57,3 | (143) |
| Resultado del ejercicio | 801 | 61,3 | 58,5 | 497 |
| Minoritarios | — | — | — | — |
| Resultado atribuido | 801 | 61,3 | 58,5 | 497 |
| Balances | 30-09-26 | 𝚫 % | 𝚫 % (1) | 31-12-25 (2) |
| Efectivo, saldos en efectivo en bancos centrales y otros depósitos a la vista | 22.346 | 93,3 | 87,2 | 11.559 |
| Activos financieros a valor razonable | 3.296 | 70,9 | 67,2 | 1.928 |
| De los que: Préstamos y anticipos | 2.608 | 92,7 | 87,3 | 1.354 |
| Activos financieros a coste amortizado | 112.104 | 50,9 | 48,8 | 74.292 |
| De los que: Préstamos y anticipos a la clientela | 99.839 | 50,3 | 48,1 | 66.418 |
| Posiciones inter-áreas activo | — | — | — | — |
| Activos tangibles | 264 | 1,0 | (1,5) | 261 |
| Otros activos | 718 | 128,8 | 126,5 | 314 |
| Total activo/pasivo | 138.727 | 57,0 | 54,4 | 88.354 |
| Pasivos financieros mantenidos para negociar y designados a valor razonable con cambios en resultados | 993 | 30,0 | 25,8 | 764 |
| Depósitos de bancos centrales y entidades de crédito | 8.844 | 70,7 | 69,4 | 5.181 |
| Depósitos de la clientela | 47.756 | 16,7 | 15,4 | 40.932 |
| Valores representativos de deuda emitidos | 2.367 | 31,5 | 29,2 | 1.800 |
| Posiciones inter-áreas pasivo (3) | 69.237 | 112,4 | 107,4 | 32.593 |
| Otros pasivos (3) | 2.683 | 42,5 | 39,9 | 1.882 |
| Capital regulatorio asignado | 6.846 | 31,6 | 29,3 | 5.202 |
| Indicadores relevantes y de gestión | 30-09-26 | 𝚫 % | 𝚫 % (1) | 31-12-25 |
| Préstamos y anticipos a la clientela no dudosos en gestión (4) | 99.699 | 50,0 | 47,8 | 66.457 |
| Riesgos dudosos | 427 | 179,9 | 179,9 | 153 |
| Depósitos de clientes en gestión (5) | 47.756 | 16,7 | 15,4 | 40.932 |
| Recursos fuera de balance (6) | 773 | 5,0 | 5,0 | 736 |
| Activos ponderados por riesgo | 59.290 | 26,5 | 24,4 | 46.853 |
| RORWA (1)(7) | 2,1 | 1,7 | ||
| Ratio de eficiencia (%) | 42,0 | 49,0 | ||
| Tasa de mora (%) | 0,3 | 0,2 | ||
| Tasa de cobertura (%) | 84 | 172 | ||
| Coste de riesgo (%) | 0,11 | 0,15 | ||
| (1) A tipo de cambio constante. (2) Saldos reexpresados. Para más información, consúltese el apartado "Áreas de negocio". (3) Saldos reexpresados en el año 2025. (4) No incluye las adquisiciones temporales de activos. (5) No incluye las cesiones temporales de activos. (6) Incluye fondos de pensiones. (7) Para más información sobre la metodología, así como el cálculo de la métrica a nivel Grupo consolidado, véase las Medidas Alternativas de Rendimiento de este informe. |
||||
Salvo que expresamente se comunique lo contrario, las tasas de variación que se comentan a continuación, tanto en actividad como en resultados, se hacen a tipos de cambio constantes. Estas tasas, junto con las de variación a tipos de cambio corrientes, se pueden observar en las tablas adjuntas de estados financieros e indicadores relevantes y de gestión. Los comentarios que se refieren a Europa excluyen a España.
Actividad
Lo más relevante de la evolución de la actividad de Resto de Negocios del Grupo BBVA durante los primeros nueve meses de 2026 fue:
La inversión crediticia (crédito a la clientela no dudoso en gestión) mostró un crecimiento del 47,8%, impulsado por el dinamismo de los préstamos a empresas de la sucursal de Nueva York, seguidos de Europa y Asia.
Los recursos de clientes en gestión se incrementaron con respecto a los saldos registrados a cierre de diciembre (+15,2%), fundamentalmente gracias al crecimiento de los depósitos a plazo (+47,7%), impulsado por Europa y Asia.
Lo más relevante de la evolución de la actividad de Resto de Negocios del Grupo BBVA durante el tercer trimestre de 2026 fue:
La inversión crediticia (crédito a la clientela no dudoso en gestión) registró un crecimiento del 15,4%, favorecida igualmente por los préstamos a empresas (+15,7%). Por áreas geográficas destacó el crecimiento en la sucursal de Nueva York, seguido en menor medida de Europa y Asia.
Por su parte, comparando con el cierre de junio, la tasa de mora se mantuvo estable en el 0,3%, apoyado por el crecimiento de la actividad, mientras que la tasa de cobertura desciende 4 puntos porcentuales hasta el 84%, lo cual se explica por el deterioro de dos clientes mayoristas.
Crecimiento de los depósitos a plazo que impulsó los recursos de clientes en gestión hasta un crecimiento del 15,8%, liderado principalmente por la sucursal de Nueva York y Asia, mostrando esta última un mayor dinamismo en el trimestre.
Resultados
Resto de Negocios alcanzó un resultado atribuido de 801 millones de euros acumulados durante los primeros nueve meses de 2026, un 58,5% más que en el mismo periodo del año anterior, favorecido por la evolución de los ingresos recurrentes y del ROF, que compensaron con holgura el incremento de los gastos de explotación.
La evolución de este agregado se explica en buena medida por el comportamiento de los negocios mayoristas del Grupo en Estados Unidos, Europa (excluida España) y Asia. Así, en la evolución interanual de las principales líneas de la cuenta de resultados del área, destacan a cierre de septiembre de 2026:
El margen de intereses presentó un crecimiento del 40,2% como consecuencia del dinamismo en los volúmenes de actividad, destacable en la parte de banca de inversión, así como por el negocio transaccional.
Las comisiones netas tuvieron un excelente comportamiento y se incrementaron un 32,1%, destacando la operativa en financiación de proyectos y préstamos corporativos. Por áreas geográficas, la generación de comisiones se concentró en Estados Unidos y Europa.
El ROF creció un 72,2% beneficiado por la aportación de Estados Unidos y, en menor medida, de Europa y Asia, impulsado principalmente por la actividad comercial, destacando la operativa en divisas y renta variable.
Incremento de los gastos de explotación del 31,7% explicado tanto por mayores gastos generales (tecnología y servicios prestados por terceros) como de personal, debido a nuevas contrataciones. Por áreas geográficas, el crecimiento continuó concentrado en Europa.
La línea de deterioro de activos financieros cerró septiembre de 2026 con un saldo de -64 millones de euros, cifra que resulta superior al mismo periodo del año anterior, con origen principalmente en mayores dotaciones vinculadas a exposiciones específicas en Estados Unidos. Por su parte, el coste de riesgo acumulado a cierre de septiembre se situó en 0,11%, 3 puntos básicos por debajo del trimestre previo.
En el tercer trimestre de 2026, y excluyendo el efecto de la variación de los tipos de cambio, el conjunto de Resto de Negocios del Grupo generó un resultado atribuido de 291 millones de euros, un 7,0% superior al resultado del segundo trimestre de 2026, favorecido por el crecimiento de los ingresos recurrentes y el ROF.
Consultar aviso legal de este informe.