


México
Claves del periodo enero - septiembre 2026
- Incremento del crédito liderado por el segmento mayorista, con avances en todos los productos minoristas
- Continúa la favorable evolución de todos los componentes del margen bruto
- Mejora trimestral del ratio de eficiencia
- El resultado atribuido trimestral continúa en niveles elevados
ACTIVIDAD (1)
(VARIACIÓN A TIPO DE CAMBIO CONSTANTE RESPECTO AL 31-12-25)
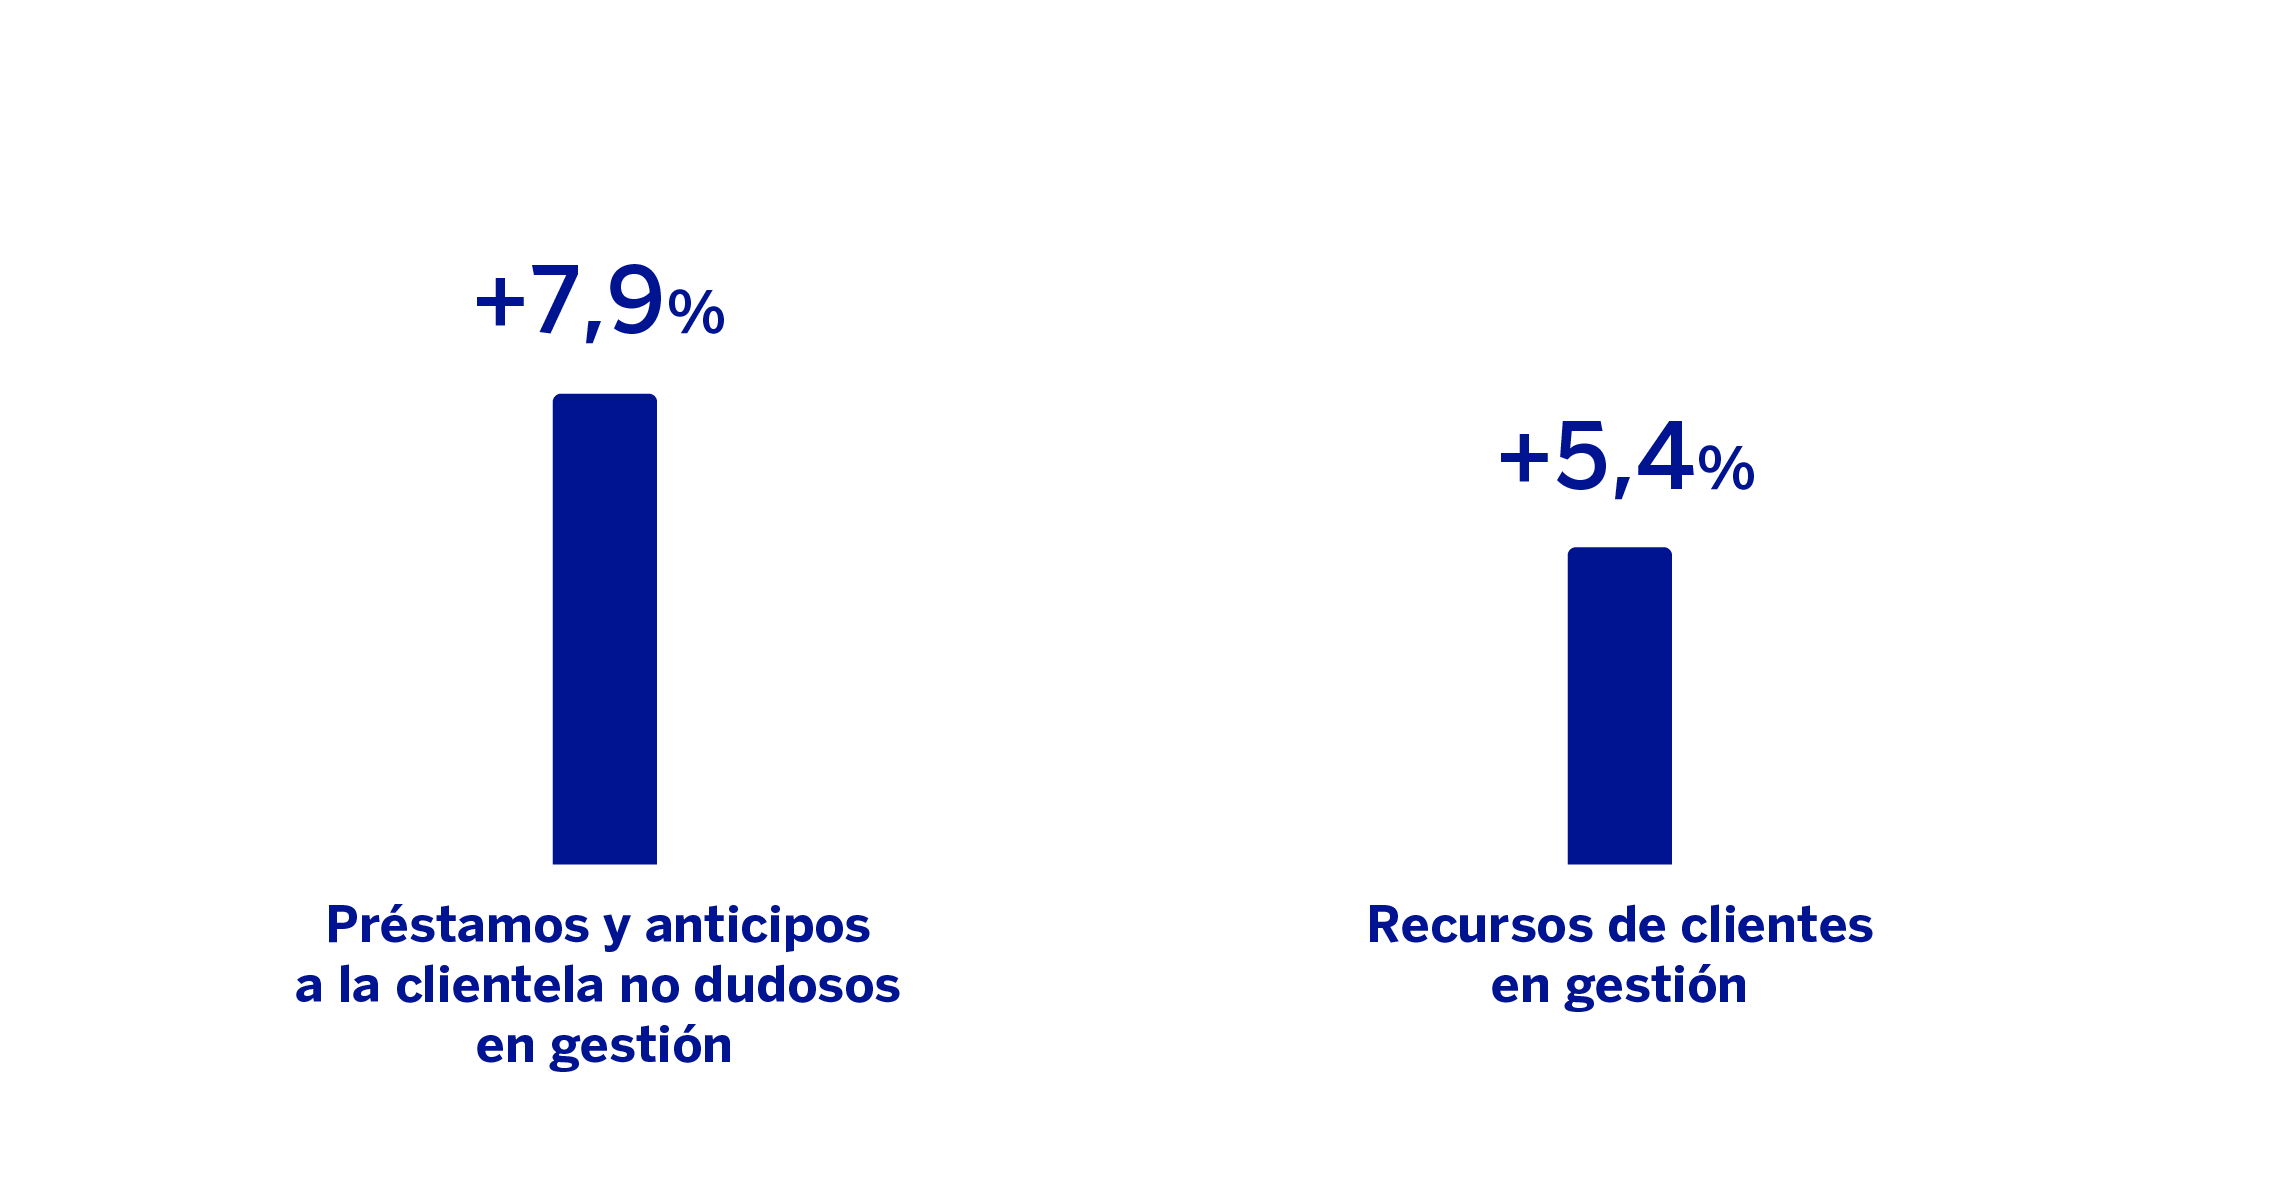
(1) No incluye ni las adquisiciones ni las cesiones temporales de activos.
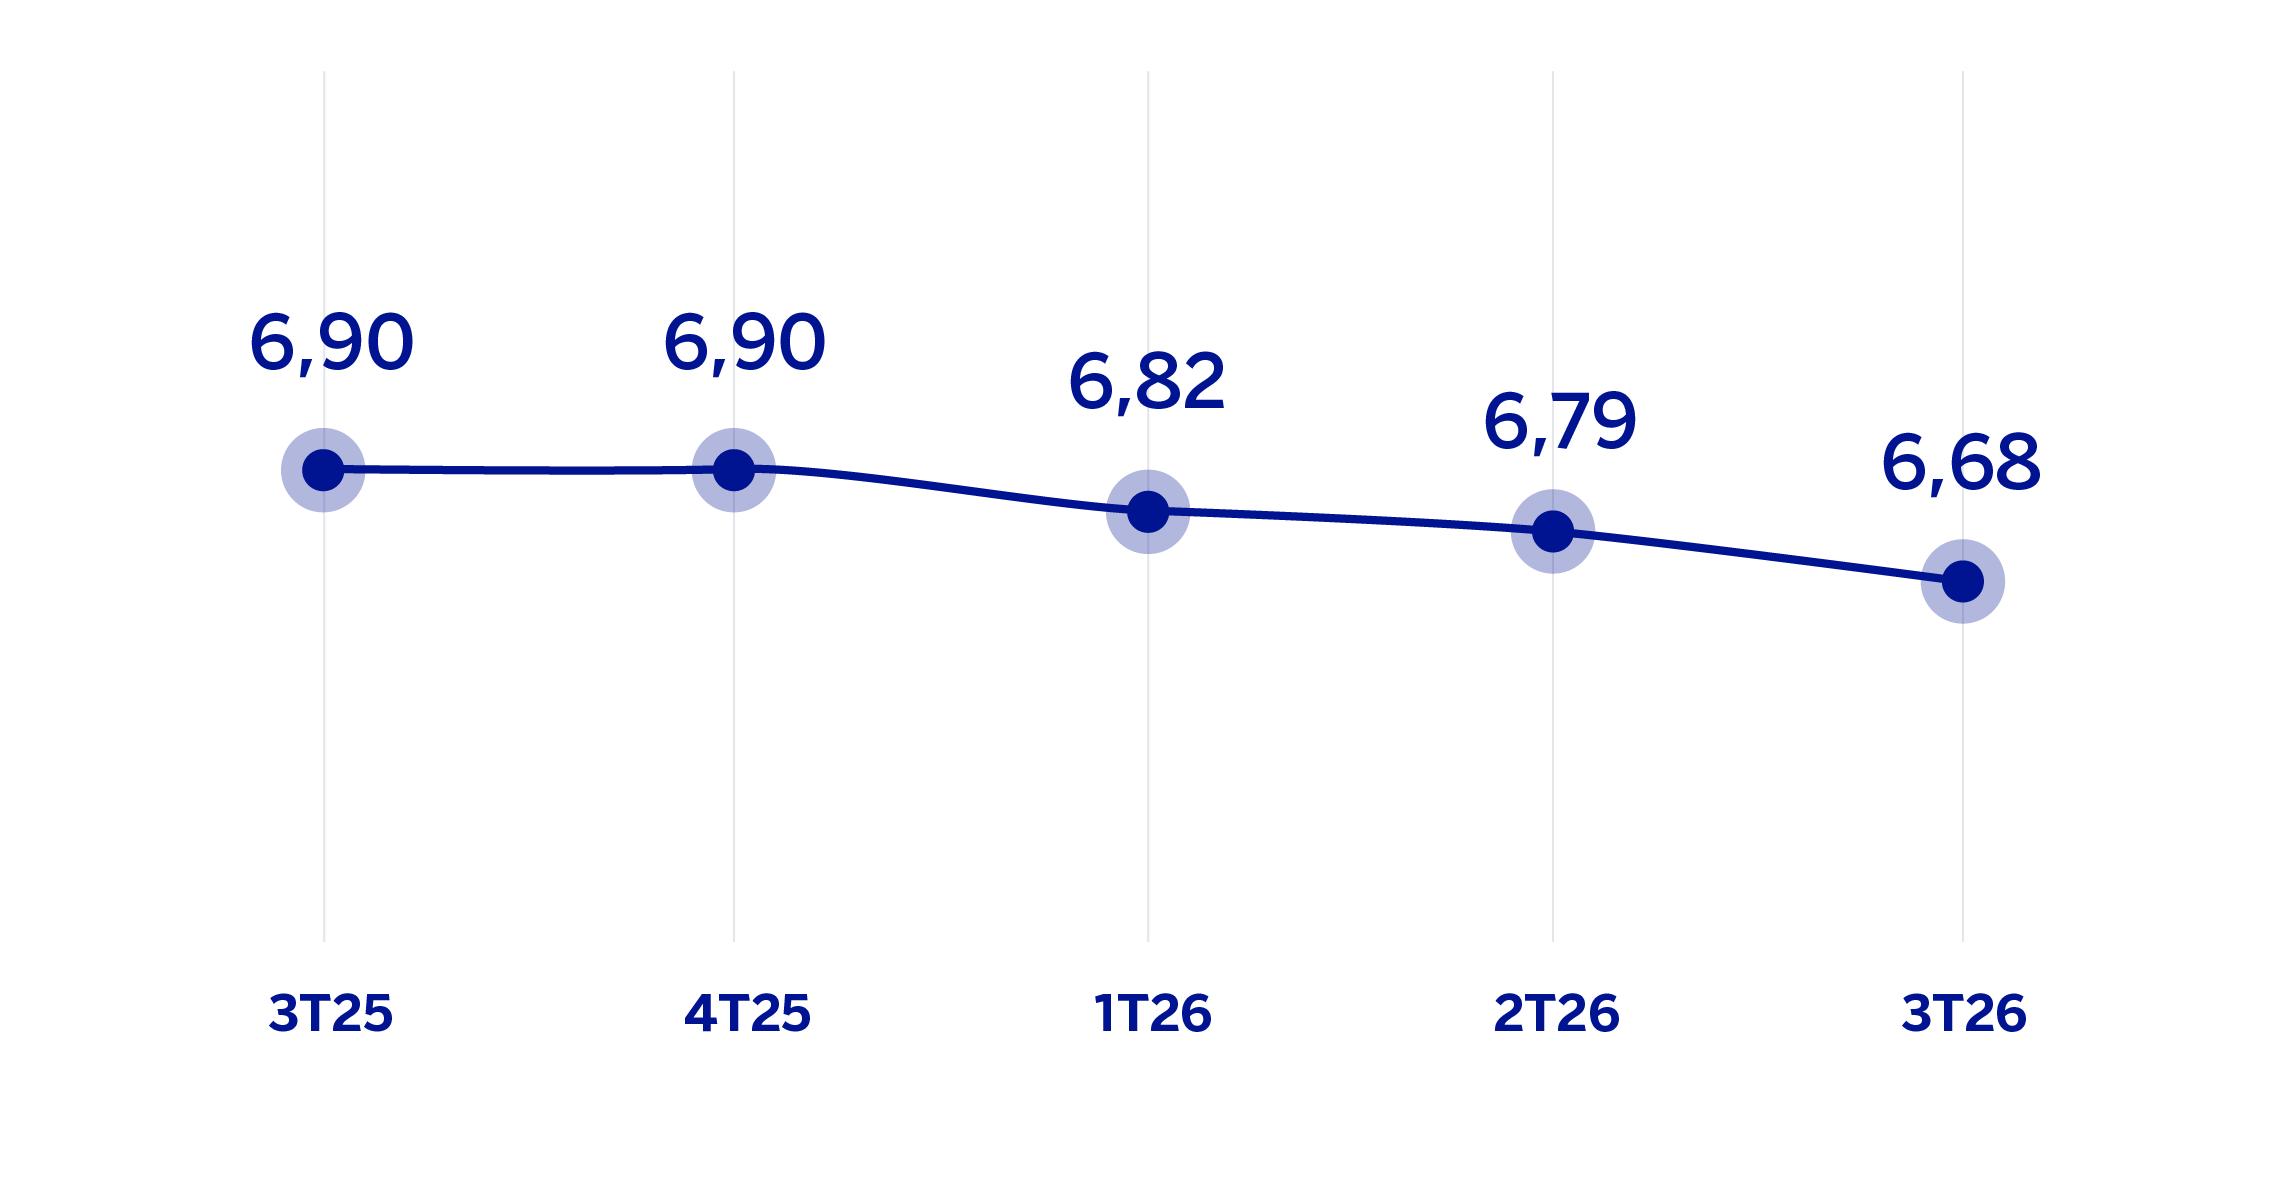
MARGEN DE INTERESES SOBRE ACTIVOS TOTALES MEDIOS
(PORCENTAJE A TIPO DE CAMBIO CONSTANTE)
MARGEN NETO
(MILLONES DE EUROS A TIPO DE CAMBIO CONSTANTE)
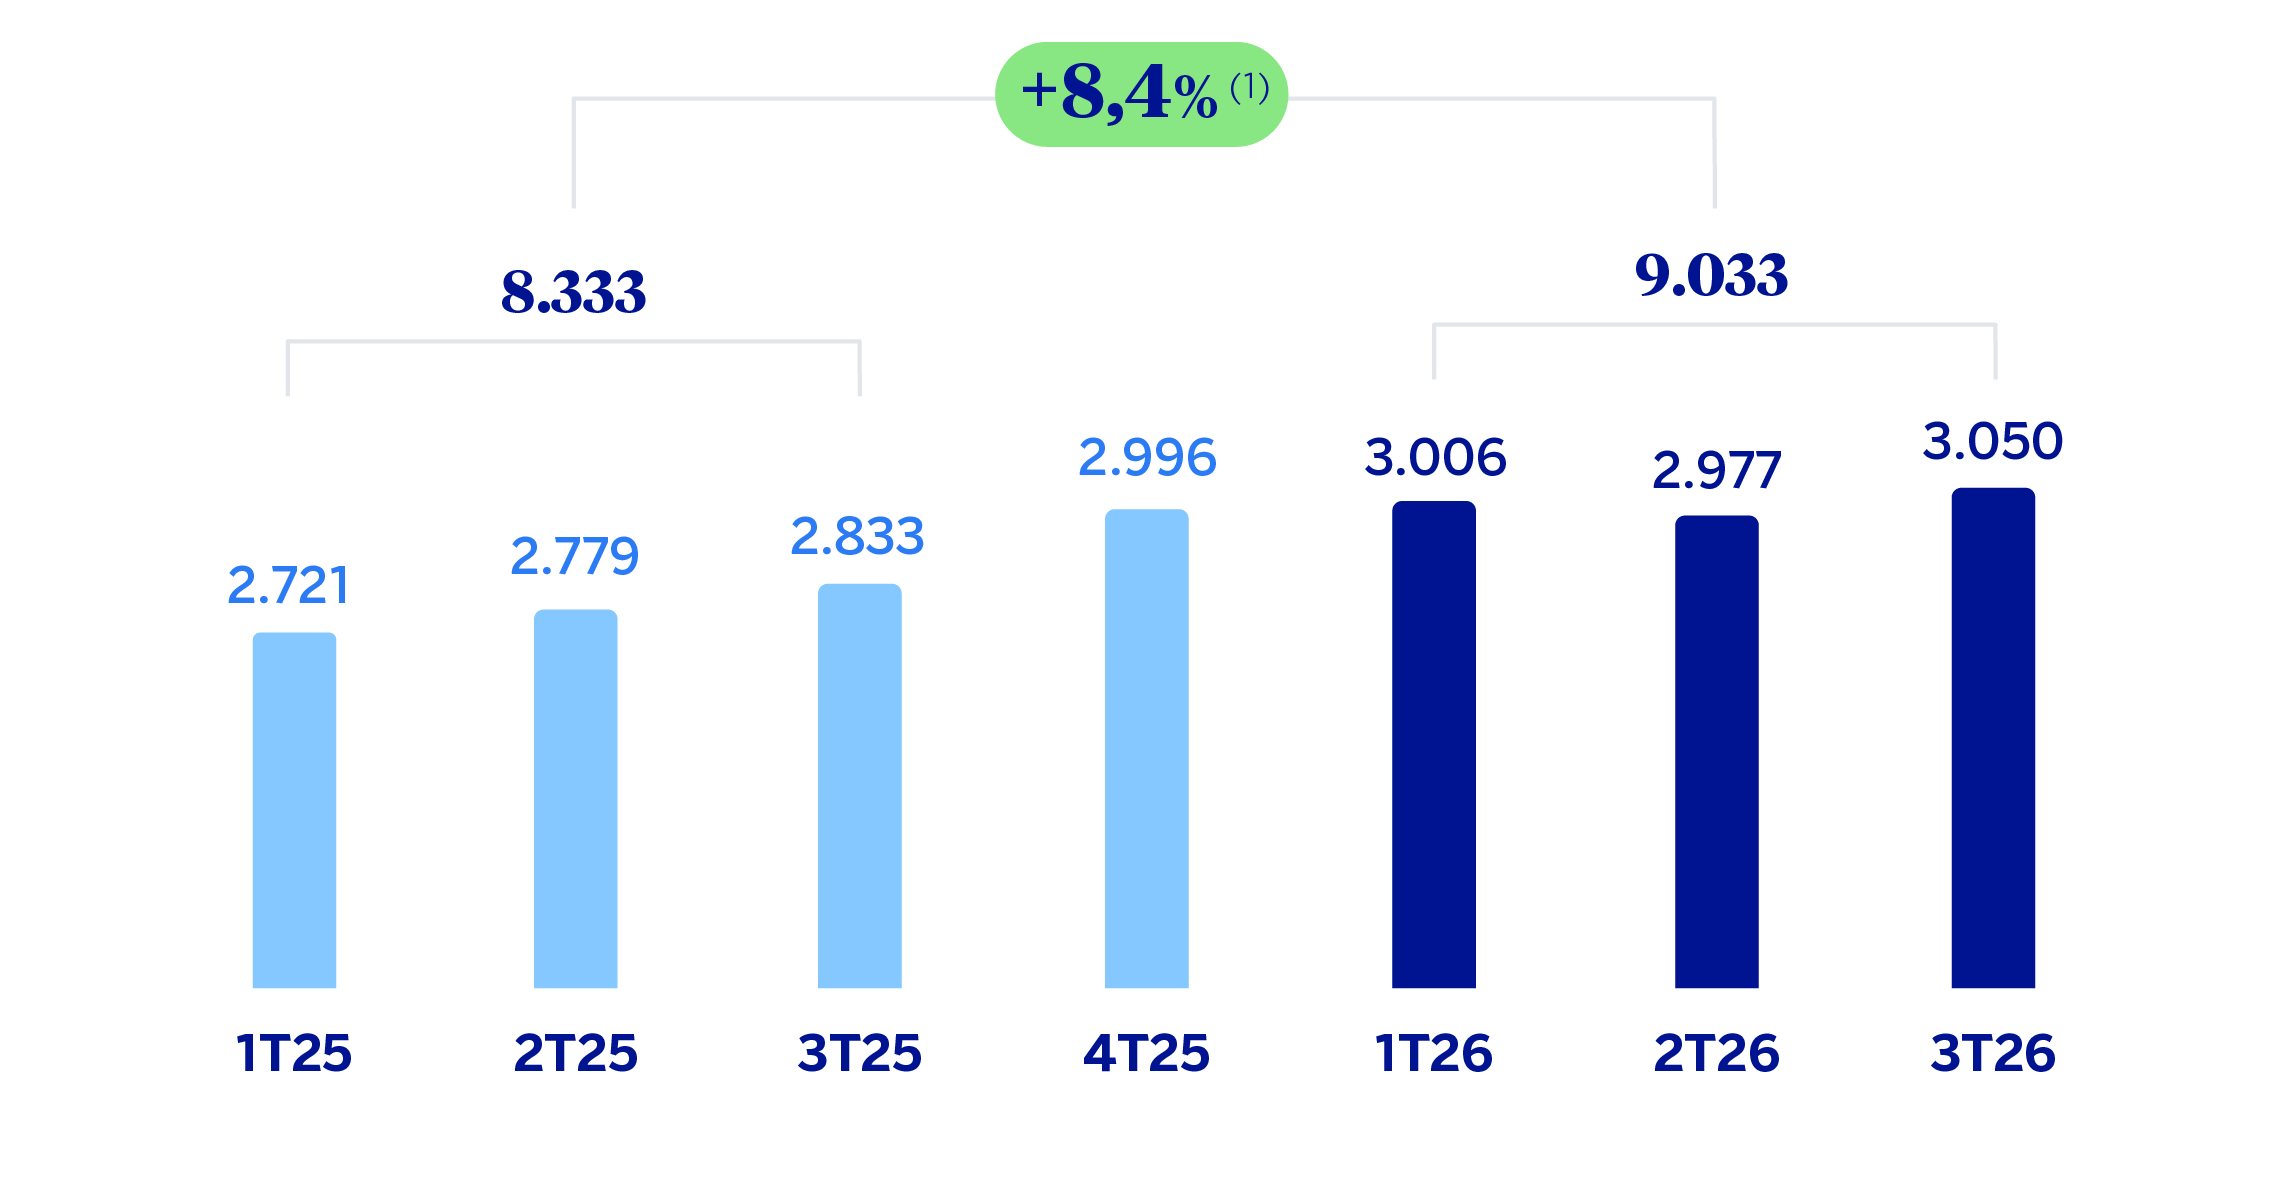
(1) A tipo de cambio corriente: 17,0%.
RESULTADO ATRIBUIDO
(MILLONES DE EUROS A TIPO DE CAMBIO CONSTANTE)
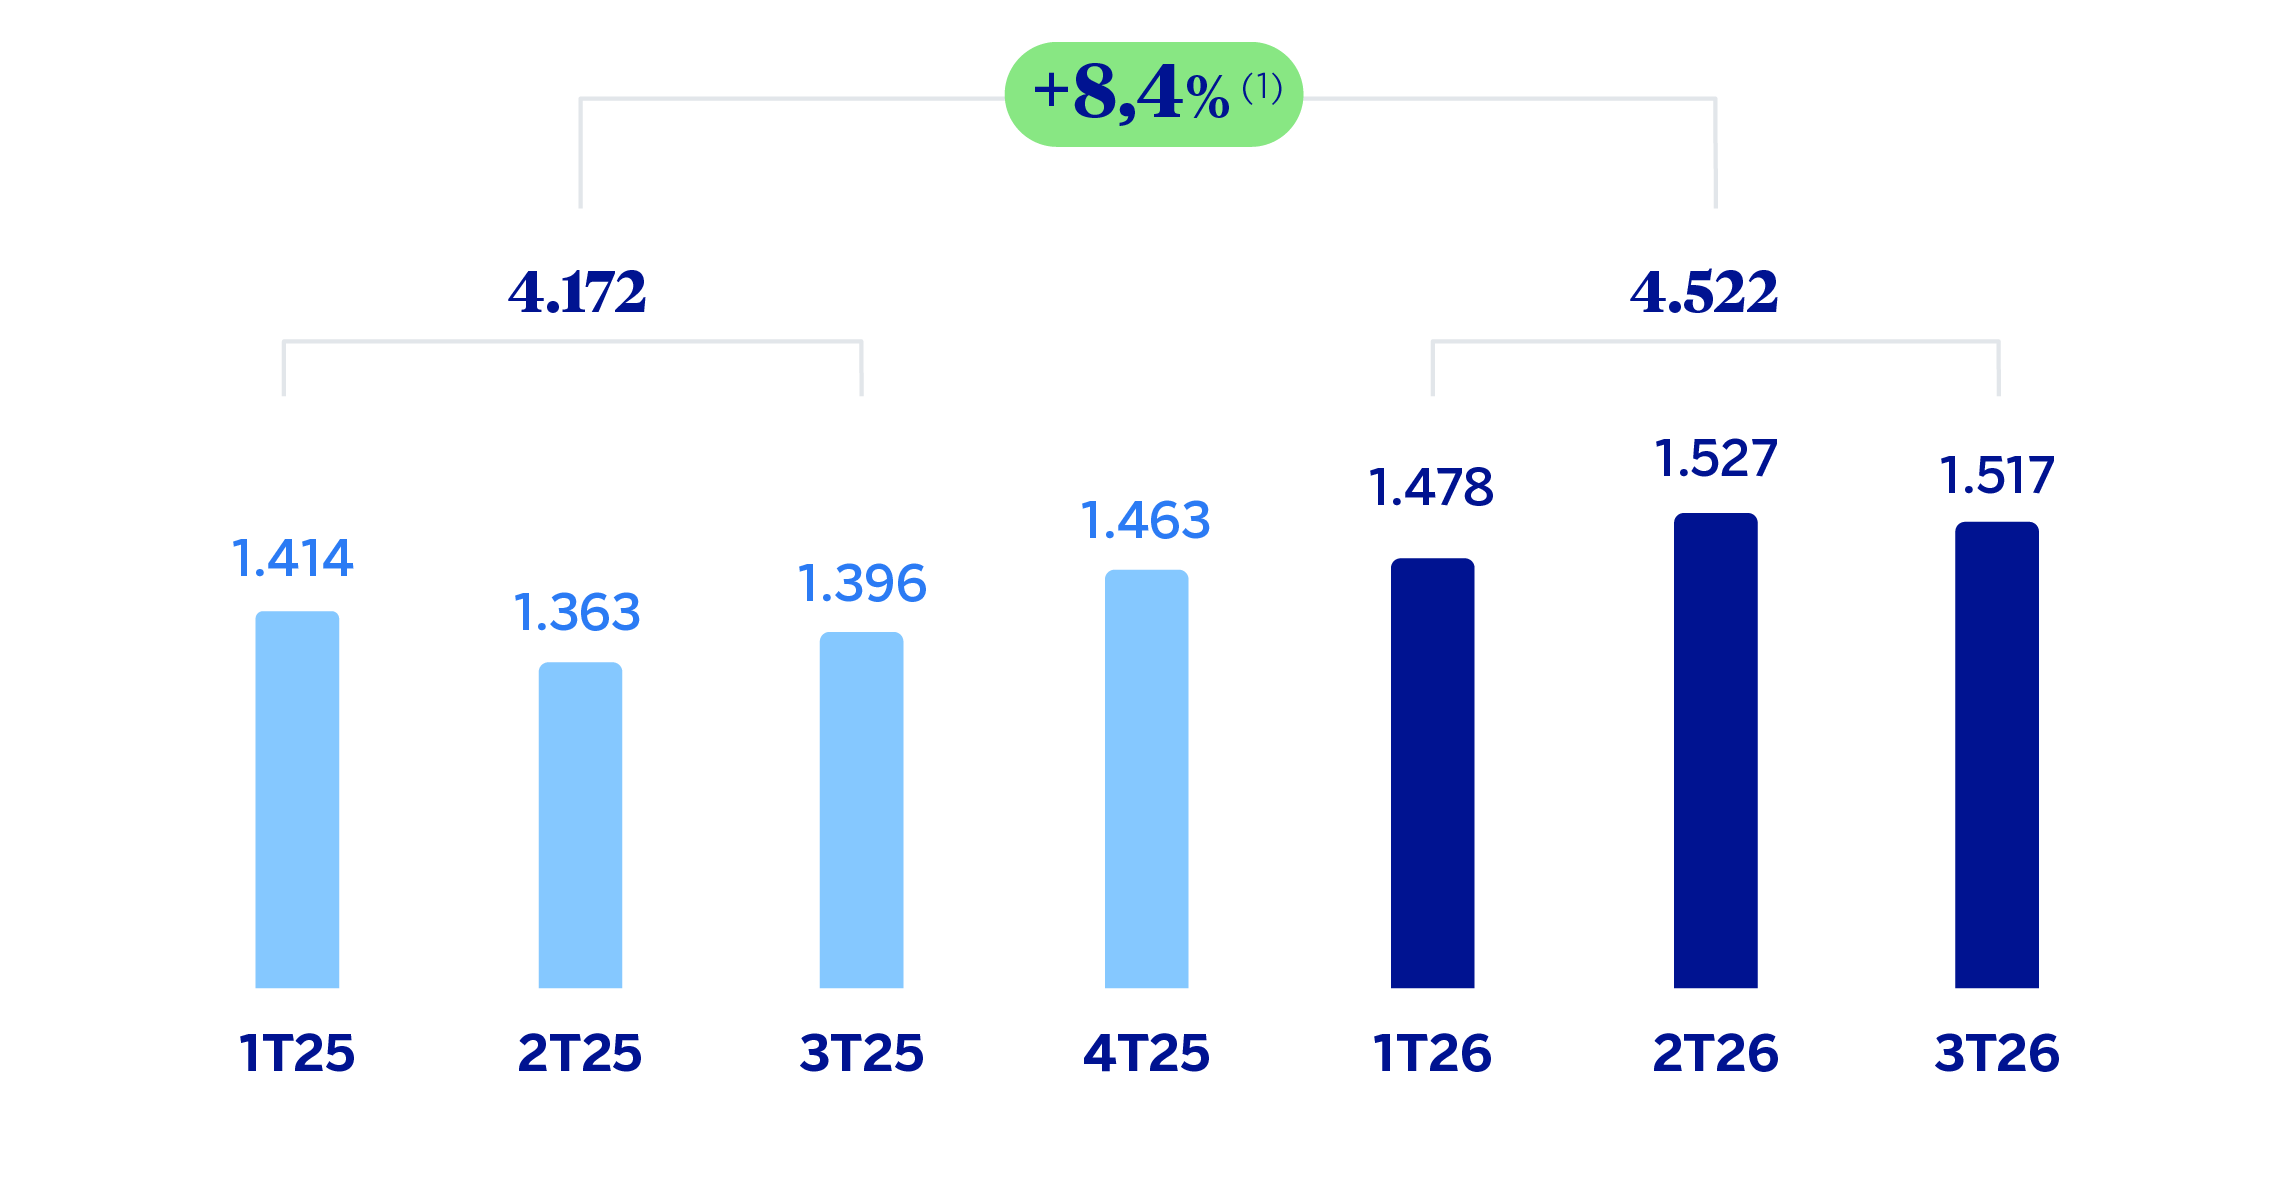
(1) A tipo de cambio corriente: 16,9%.
| ESTADOS FINANCIEROS E INDICADORES RELEVANTES DE GESTIÓN (MILLONES DE EUROS Y PORCENTAJE) | ||||
|---|---|---|---|---|
| Cuentas de resultados | Ene.-Sep.26 | 𝚫 % | 𝚫 % (1) | Ene.-Sep.25 (2) |
| Margen de intereses | 9.826 | 17,1 | 8,5 | 8.393 |
| Comisiones netas | 1.997 | 15,4 | 7,0 | 1.730 |
| Resultados de operaciones financieras | 709 | 24,3 | 15,2 | 570 |
| Otros ingresos y cargas de explotación | 494 | 14,8 | 6,5 | 430 |
| Margen bruto | 13.026 | 17,1 | 8,5 | 11.124 |
| Gastos de explotación | (3.993) | 17,4 | 8,8 | (3.402) |
| Gastos de personal | (1.847) | 16,1 | 7,6 | (1.592) |
| Otros gastos de administración | (1.771) | 19,4 | 10,6 | (1.484) |
| Amortización | (374) | 14,7 | 6,3 | (326) |
| Margen neto | 9.033 | 17,0 | 8,4 | 7.722 |
| Deterioro de activos financieros no valorados a valor razonable con cambios en resultados | (2.586) | 13,5 | 5,2 | (2.279) |
| Provisiones o reversión de provisiones y otros resultados | (38) | (44,8) | (48,8) | (69) |
| Resultado antes de impuestos | 6.408 | 19,3 | 10,5 | 5.374 |
| Impuesto sobre beneficios | (1.886) | 25,2 | 16,0 | (1.507) |
| Resultado del ejercicio | 4.522 | 16,9 | 8,4 | 3.867 |
| Minoritarios | (1) | 16,0 | 7,5 | (1) |
| Resultado atribuido | 4.522 | 16,9 | 8,4 | 3.866 |
| Balances | 30-09-26 | 𝚫 % | 𝚫 % (1) | 31-12-25 (2) |
| Efectivo, saldos en efectivo en bancos centrales y otros depósitos a la vista | 10.845 | 4,1 | 1,5 | 10.417 |
| Activos financieros a valor razonable | 63.465 | 5,5 | 2,9 | 60.136 |
| De los que: Préstamos y anticipos | 4.843 | (25,7) | (27,6) | 6.523 |
| Activos financieros a coste amortizado | 119.724 | 13,5 | 10,6 | 105.494 |
| De los que: Préstamos y anticipos a la clientela | 108.355 | 11,4 | 8,6 | 97.259 |
| Activos tangibles | 2.136 | 2,6 | 0,0 | 2.081 |
| Otros activos | 5.412 | 19,6 | 16,5 | 4.525 |
| Total activo/pasivo | 201.581 | 10,4 | 7,6 | 182.654 |
| Pasivos financieros mantenidos para negociar y designados a valor razonable con cambios en resultados | 39.028 | 19,8 | 16,7 | 32.584 |
| Depósitos de bancos centrales y entidades de crédito | 8.382 | 39,0 | 35,5 | 6.028 |
| Depósitos de la clientela | 100.502 | 7,1 | 4,4 | 93.855 |
| Valores representativos de deuda emitidos | 12.389 | 6,2 | 3,5 | 11.664 |
| Otros pasivos | 28.812 | 4,7 | 2,1 | 27.507 |
| Capital regulatorio asignado | 12.468 | 13,2 | 10,3 | 11.015 |
| Indicadores relevantes y de gestión | 30-09-26 | 𝚫 % | 𝚫 % (1) | 31-12-25 |
| Préstamos y anticipos a la clientela no dudosos en gestión (3) | 108.256 | 10,8 | 7,9 | 97.744 |
| Riesgos dudosos | 3.279 | 16,4 | 13,4 | 2.817 |
| Depósitos de clientes en gestión (4) | 99.655 | 6,2 | 3,5 | 93.817 |
| Recursos fuera de balance (5) | 76.982 | 10,7 | 7,9 | 69.533 |
| Activos ponderados por riesgo | 86.854 | 5,0 | 2,3 | 82.746 |
| RORWA (1)(6) | 7,1 | 6,1 | ||
| Ratio de eficiencia (%) | 30,7 | 30,5 | ||
| Tasa de mora (%) | 2,9 | 2,7 | ||
| Tasa de cobertura (%) | 111 | 124 | ||
| Coste de riesgo (%) | 3,19 | 3,31 | ||
| (1) A tipo de cambio constante. (2) Saldos reexpresados. Para más información, consúltese el apartado "Áreas de negocio". (3) No incluye las adquisiciones temporales de activos. (4) No incluye las cesiones temporales de activos. (5) Incluye fondos de inversión, carteras gestionadas y otros recursos fuera de balance. (6) Para más información sobre la metodología, así como el cálculo de la métrica a nivel Grupo consolidado, véase las Medidas Alternativas de Rendimiento de este informe. |
||||
Entorno macroeconómico y sectorial
La economía mexicana mostró un comportamiento mejor de lo esperado en el segundo trimestre de 2026 gracias al avance del consumo y de las exportaciones de bienes, lo que logró compensar el menor dinamismo de la inversión empresarial. Como resultado, BBVA Research ha revisado el crecimiento del PIB previsto para 2026 ligeramente al alza (+0,2 puntos porcentuales) hasta el 1,4%, mientras que, para 2027, prevé una ligera recuperación hasta el 1,8% al hilo de la mejora de la inversión.
Por su parte, los últimos registros de precios confirman la moderación de las presiones inflacionistas: la tasa general de septiembre se situó en el 3,45% y los pronósticos para el cierre de 2026 y 2027 la mantienen en niveles similares (3,7% para finales de este año, cuatro décimas por debajo de lo previsto en el escenario anterior, y 3,5% para finales del siguiente).
Respecto al sistema bancario, con datos de agosto de 2026, el volumen de crédito al sector privado no financiero aumentó hasta el 7% en términos nominales interanuales. Se observó un crecimiento generalizado en las principales carteras: un 12,1% para el crédito al consumo, un 4,9% para el crédito para compra de vivienda y un 5,3% para el crédito a empresas. El crecimiento de los depósitos totales (a la vista y a plazo) resultó inferior al del crecimiento del crédito (+6,3% interanual en agosto de 2026), con un menor dinamismo en los depósitos a plazo (+4,7%) que en los depósitos a la vista (+7,3%). Por su parte, la morosidad ascendió al 2,51% en agosto de 2026 y los indicadores de capital se mantuvieron holgados.
Salvo que expresamente se comunique lo contrario, las tasas de variación que se comentan a continuación, tanto en actividad como en resultados, se hacen a tipo de cambio constante. Estas tasas, junto con las de variación a tipo de cambio corriente, se pueden observar en las tablas adjuntas de estados financieros e indicadores relevantes y de gestión.
Actividad
Lo más relevante de la evolución de la actividad del área durante los primeros nueve meses de 2026 ha sido:
La inversión crediticia (crédito a la clientela no dudoso en gestión) creció un 7,9%, con un comportamiento más dinámico de la cartera mayorista, que se incrementó a una tasa del 10,3% impulsada principalmente por los préstamos a empresas corporativas. Por su parte, la cartera minorista creció un 5,9%, con una favorable evolución de todos los productos, si bien sobresale el dinamismo de los créditos al consumo.
Los recursos de clientes registraron un incremento del 5,4% en los primeros nueve meses de 2026, con un papel destacado de los recursos fuera de balance (+7,9%). Asimismo, los depósitos de la clientela crecieron un 3,5%, favorecidos por el crecimiento de los saldos a la vista, como resultado del impulso comercial en un entorno de alta competencia para captar pasivo. Por tipología de clientes, el impulso se concentró en los saldos mayoristas.
Lo más relevante de la evolución de la actividad del área durante el tercer trimestre de 2026 ha sido:
En el trimestre la inversión crediticia registró un incremento total del 3,0% y mostró las mismas tendencias que en los primeros nueve meses de 2026, con un crecimiento de la cartera mayorista del 4,4% favorecido por el dinamismo de los préstamos a empresas y al sector público, que resultó superior al de la cartera minorista (+1,8%), con un comportamiento positivo de todos los productos.
En cuanto a los indicadores de calidad crediticia, la tasa de mora se situó a cierre de septiembre de 2026 en el 2,9%, con un crecimiento de 13 puntos básicos con respecto al cierre de 2025. En comparación con en el segundo trimestre de 2026, registró un ascenso de 9 puntos básicos, con entradas en mora concentradas en las carteras minoristas y recuperaciones y pases a fallido en niveles similares al trimestre previo. Por su parte, la tasa de cobertura se situó a cierre de septiembre de 2026 en el 111%, con un descenso de 7 puntos porcentuales con respecto al cierre de junio, principalmente por el impacto del recalibrado anual de los parámetros de los modelos de cálculo de estimación de pérdidas y el incremento del saldo dudoso.
Los recursos de clientes en gestión se situaron un 1,3% por encima de los saldos de junio, impulsados principalmente por los depósitos a la vista, que crecieron a una tasa del 1,7% y donde destacó el dinamismo de la cartera de empresas.
Resultados
México alcanzó un resultado atribuido de 4.522 millones de euros a cierre de septiembre de 2026, lo que supone un crecimiento interanual del 8,4%, explicado principalmente por el favorable comportamiento del margen de intereses gracias al robusto crecimiento de los préstamos y, en menor medida, por la evolución de las comisiones, el ROF y el negocio de seguros.
Lo más relevante en la evolución interanual de la cuenta de resultados a cierre de septiembre de 2026 se resume a continuación:
El margen de intereses aumentó un 8,5%, reflejando principalmente el buen dinamismo de la cartera de préstamos, con volúmenes de crédito que mitigan una menor tasa de referencia. A lo anterior se unen unos menores costes de financiación, tanto mayorista como minorista.
Las comisiones netas crecieron un 7,0%, como resultado principalmente de mayores ingresos procedentes de la gestión de activos (por mayores saldos en fondos de inversión) y de las comisiones asociadas a la emisión, asesoramiento y resto de operativa con valores, así como a operativa con clientes mayoristas.
La aportación del ROF subió un 15,2% e incluye mayores resultados de Global Markets.
La línea de otros ingresos y cargas de explotación se incrementó un 6,5% favorecida por el buen comportamiento del negocio de seguros, que se vio parcialmente compensado por una mayor contribución al Fondo de Protección al Ahorro Bancario, asociado al incremento de los depósitos de la clientela.
Los gastos de explotación crecieron un 8,8%, con origen principalmente en el incremento de los gastos generales, donde destacaron los mayores gastos en tecnología y publicidad y, en menor medida, en los mayores gastos de personal, vinculados principalmente al crecimiento de la plantilla.
Los saneamientos crediticios aumentaron un 5,2% con respecto a los primeros nueve meses de 2025, principalmente como resultado del crecimiento de las carteras. Así, el coste de riesgo acumulado a cierre de septiembre de 2026 se situó en el 3,19%, con una reducción de 7 puntos básicos con respecto al trimestre previo, favorecido por el impacto positivo del recalibrado anual de los parámetros de los modelos de cálculo de estimación de pérdidas.
En el trimestre, y excluyendo el efecto de la variación del tipo de cambio, BBVA México generó un resultado atribuido en línea con el trimestre previo (-0,7%) y que alcanzó la cifra de 1.517 millones de euros, favorecido principalmente por el buen comportamiento del margen de intereses y el ROF, si bien el tercer trimestre registró mayores gastos de explotación y provisiones por deterioro de activos financieros.
Consultar aviso legal de este informe.