


Turquía
Claves del periodo enero - septiembre 2026
- Dinamismo de la actividad crediticia, impulsada por los préstamos en lira turca
- Evolución favorable de los ingresos recurrentes
- Impacto acumulado por hiperinflación más negativo en la comparativa interanual
- Buen comportamiento del resultado atribuido
ACTIVIDAD (1)
(VARIACIÓN A TIPO DE CAMBIO CONSTANTE RESPECTO AL 31-12-25)
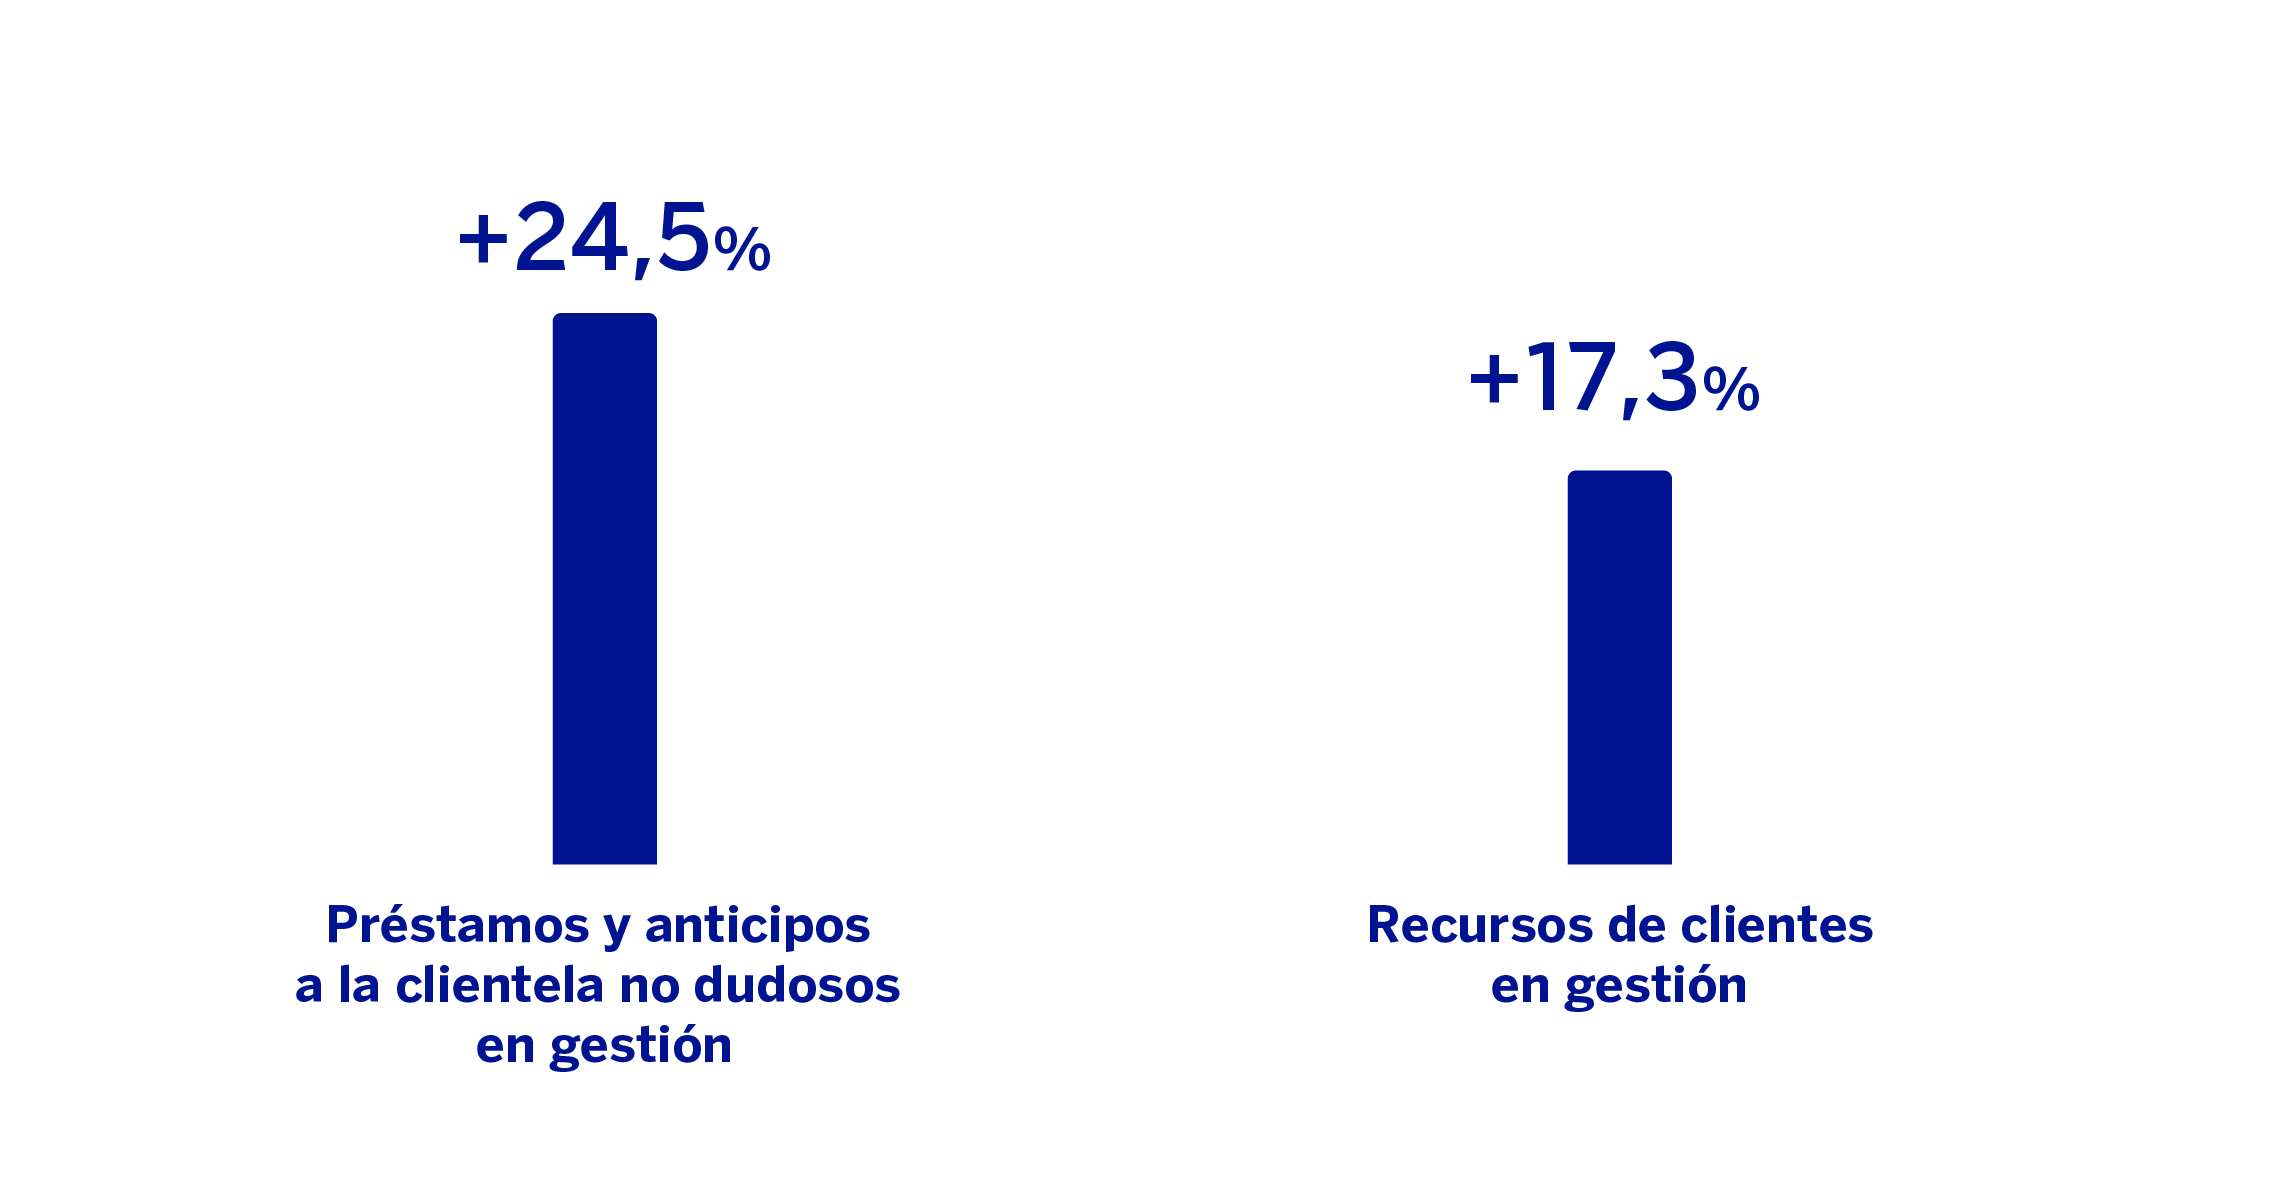
(1) No incluye ni las adquisiciones ni las cesiones temporales de activos.
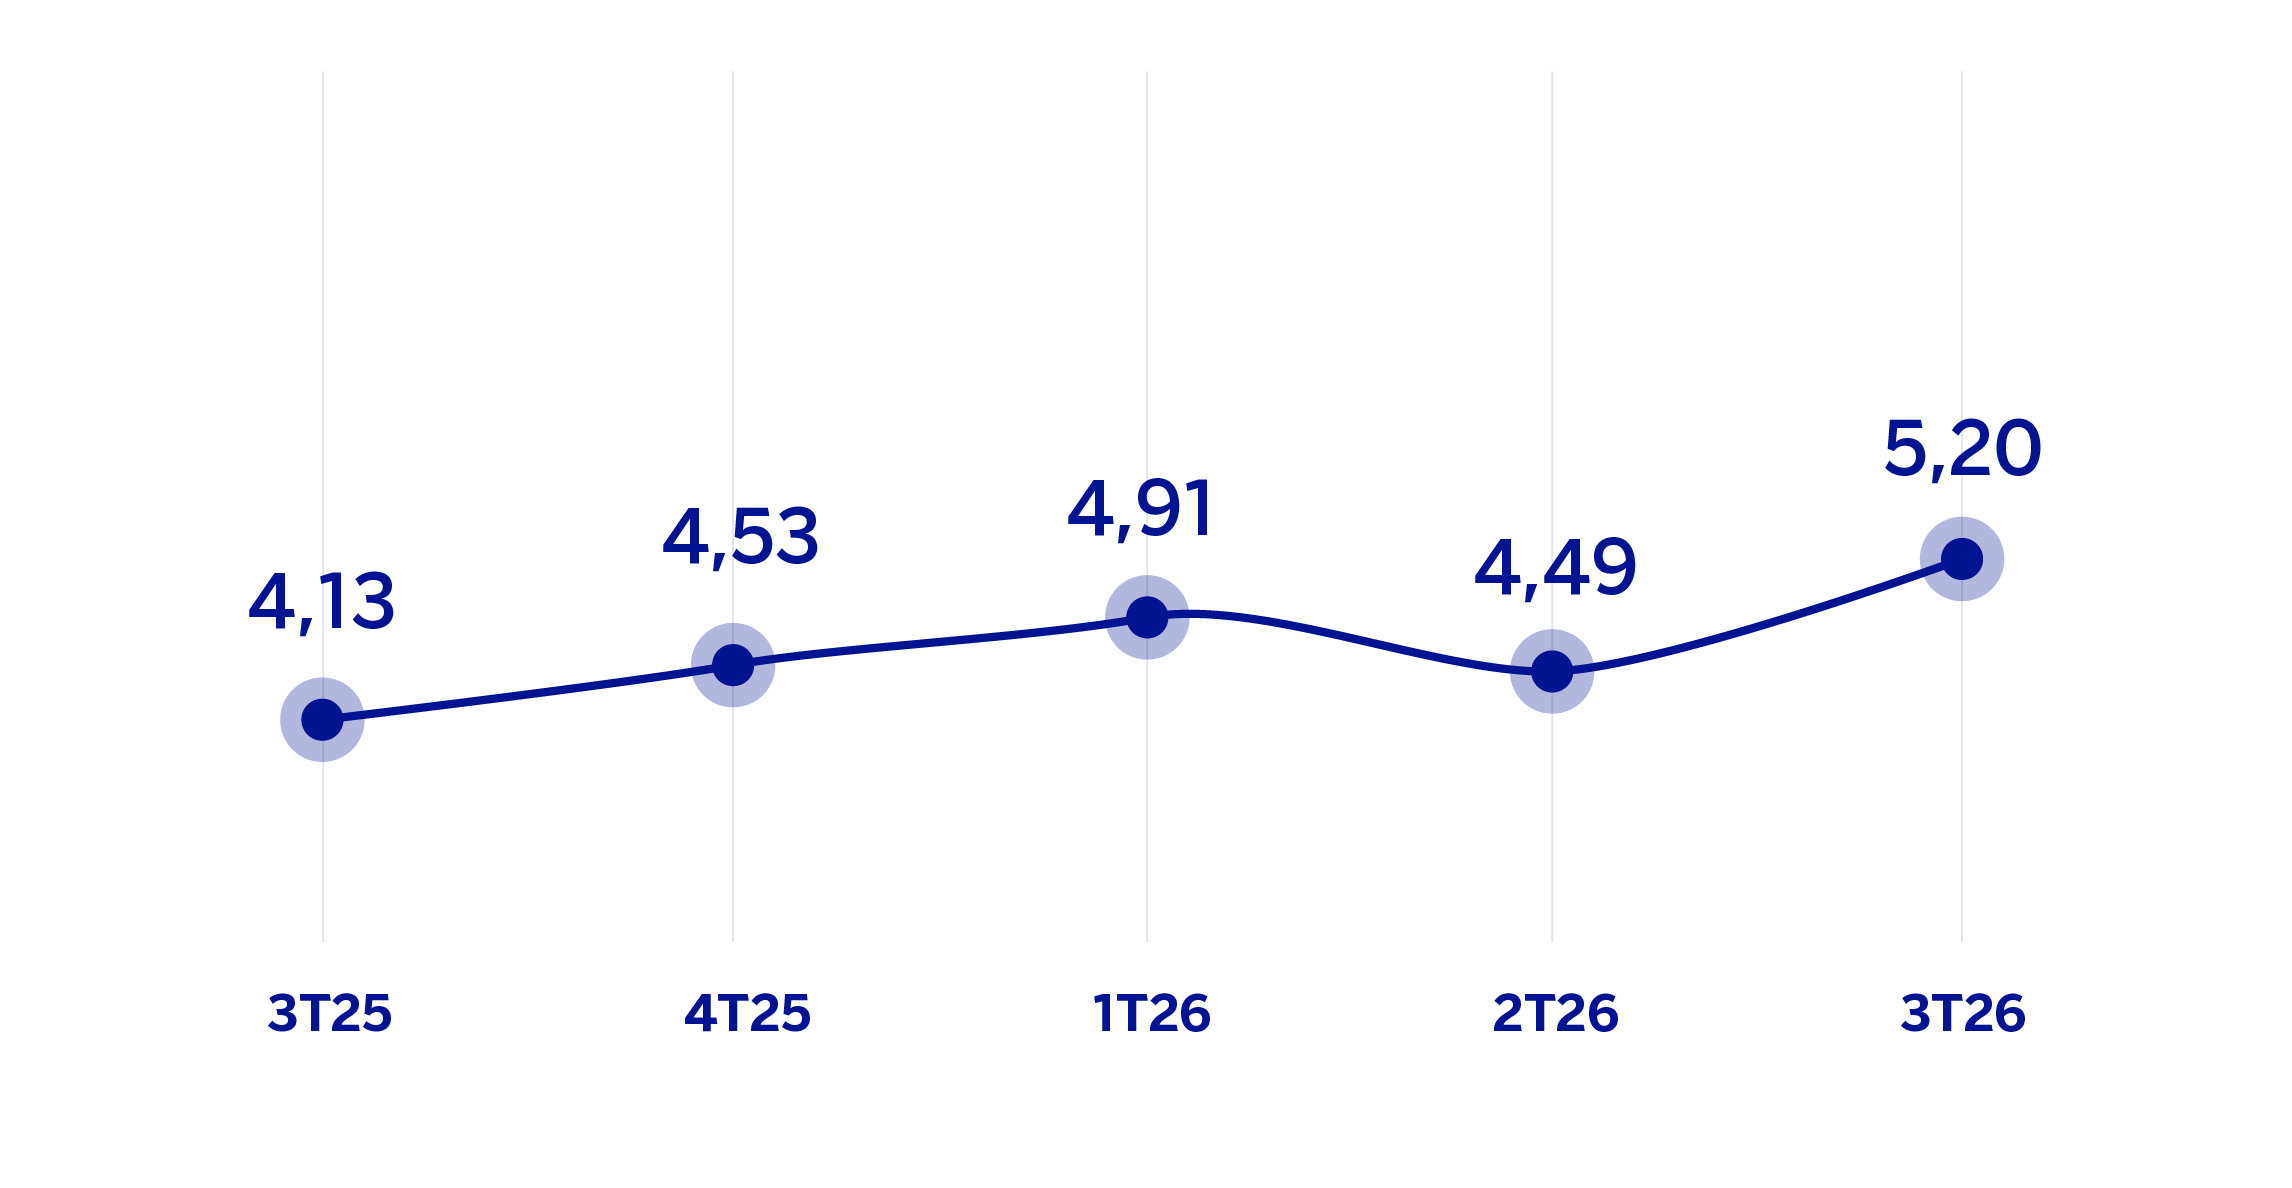
MARGEN DE INTERESES SOBRE ACTIVOS TOTALES MEDIOS
(PORCENTAJE A TIPO DE CAMBIO CONSTANTE)
MARGEN NETO
(MILLONES DE EUROS A TIPO DE CAMBIO CORRIENTE)
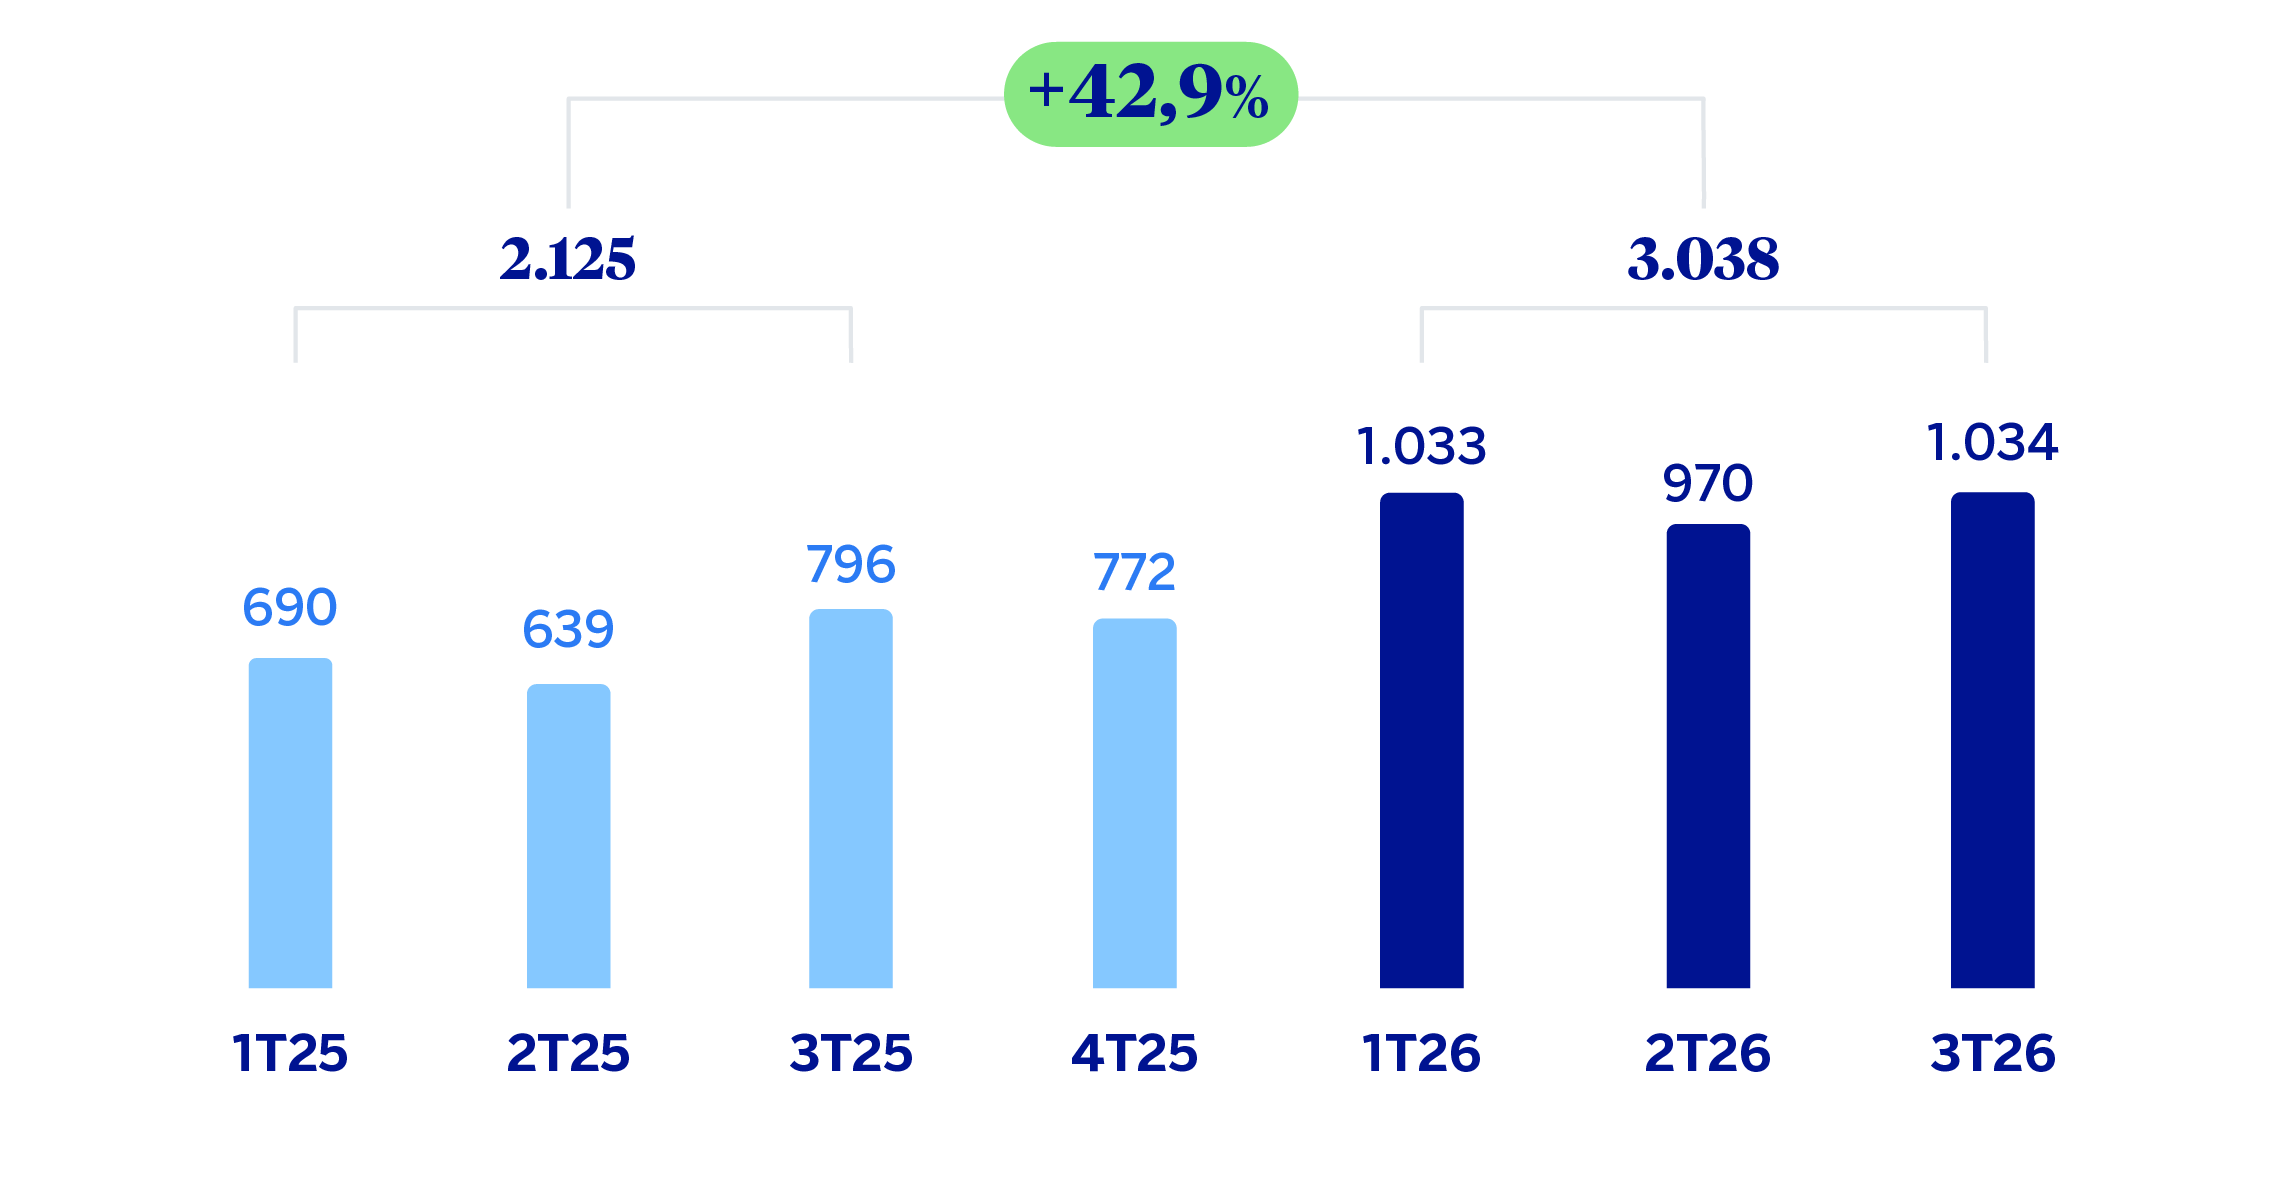
(1) A tipo de cambio constante: +69,4%.
RESULTADO ATRIBUIDO
(MILLONES DE EUROS A TIPO DE CAMBIO CORRIENTE)
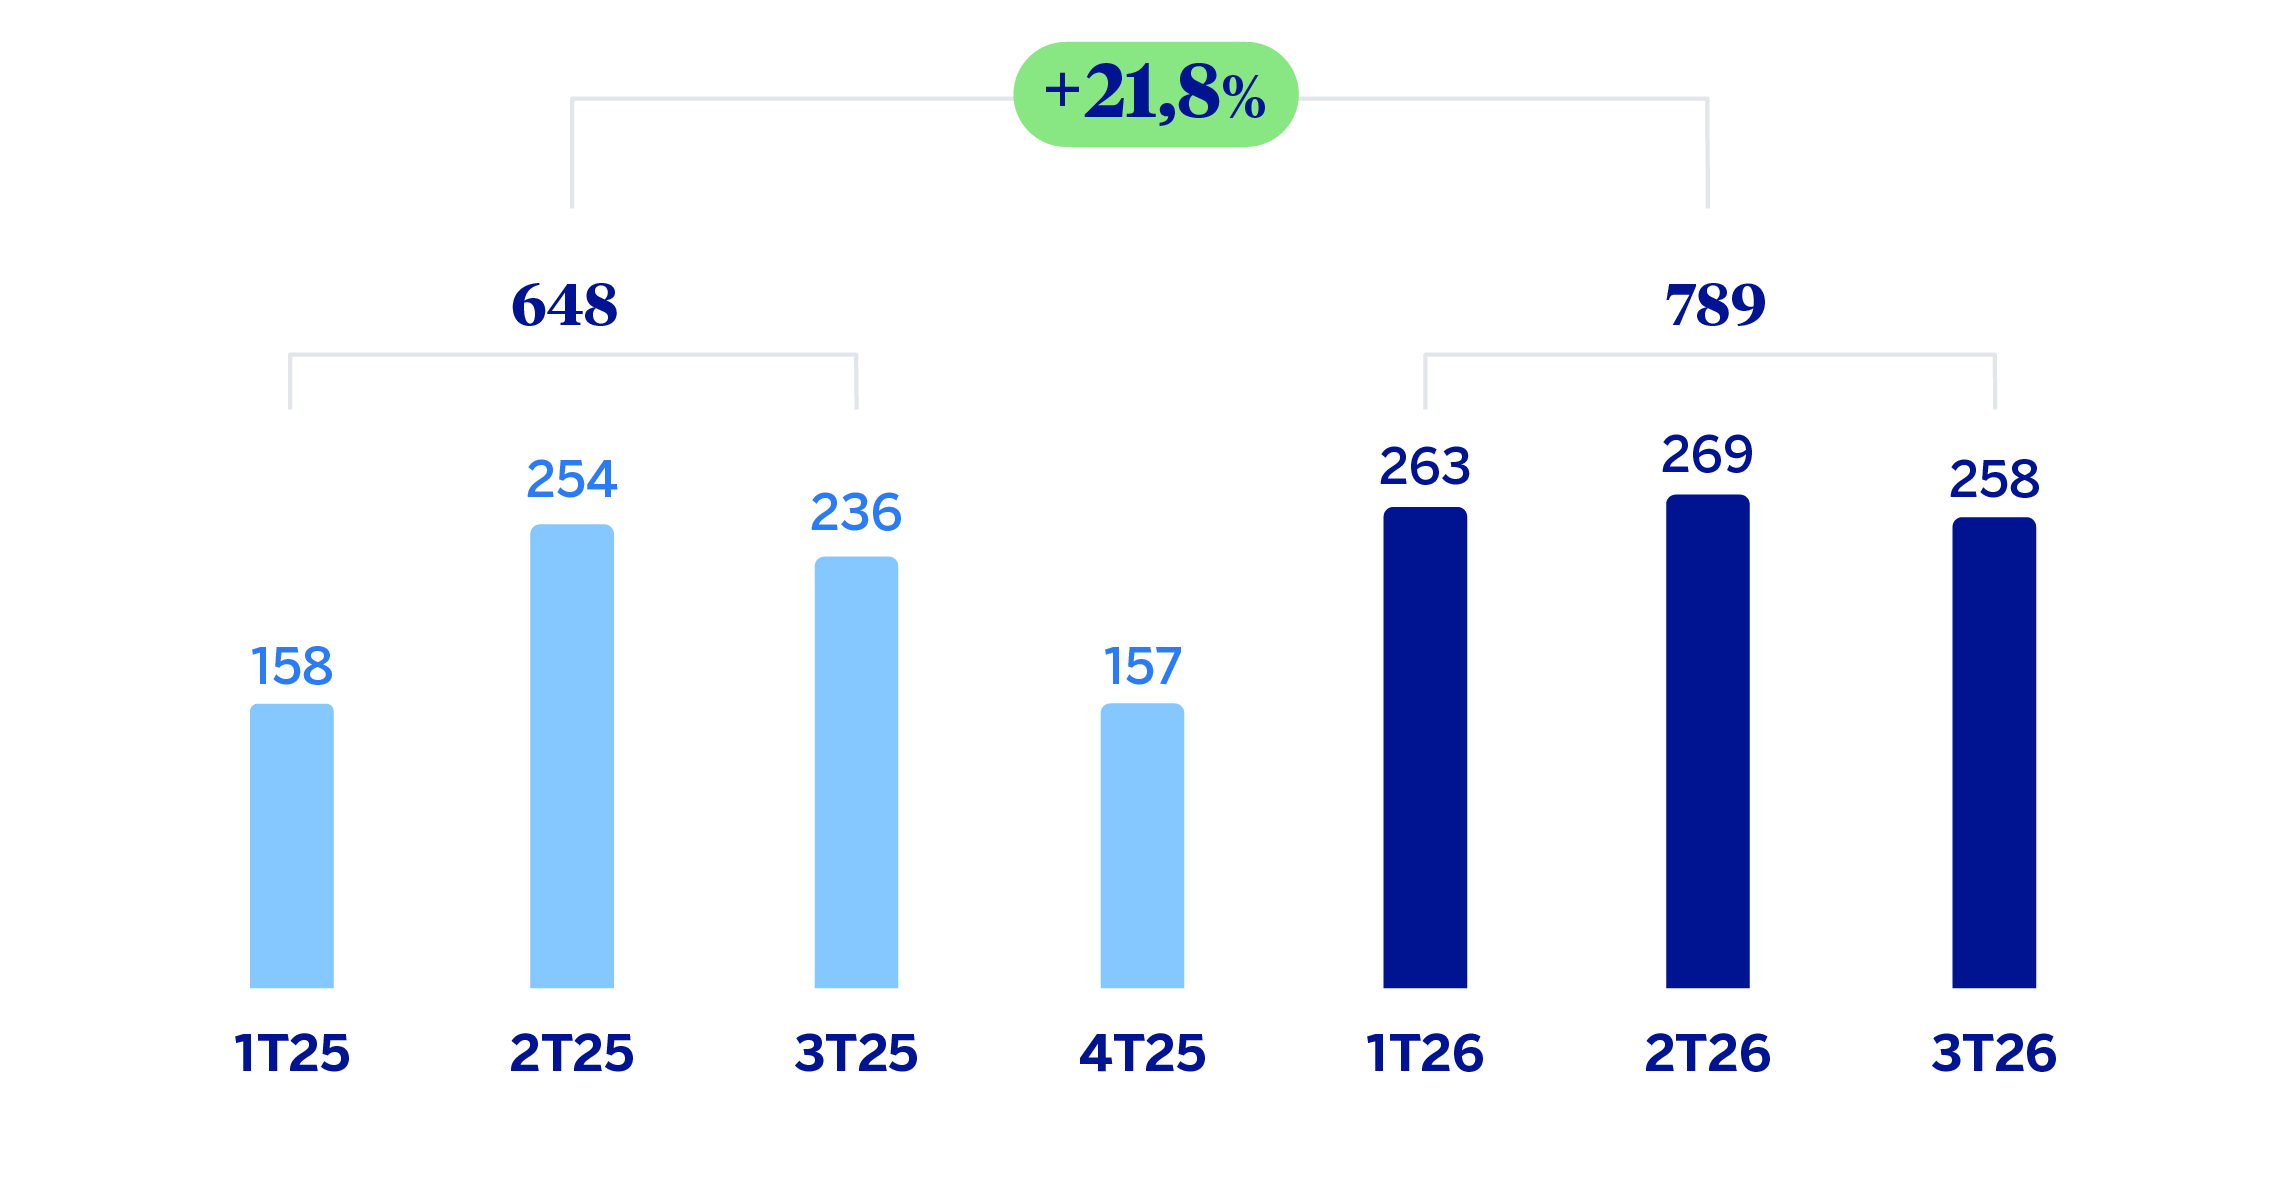
(1) A tipo de cambio constante: +60,1%.
| ESTADOS FINANCIEROS E INDICADORES RELEVANTES DE GESTIÓN (MILLONES DE EUROS Y PORCENTAJE) | ||||
|---|---|---|---|---|
| Cuentas de resultados | Ene.-Sep.26 | 𝚫 % | 𝚫 % (1) | Ene.-Sep.25 (2) |
| Margen de intereses | 3.357 | 57,1 | 74,8 | 2.137 |
| Comisiones netas | 1.837 | 14,7 | 28,9 | 1.602 |
| Resultados de operaciones financieras | 171 | (49,7) | (45,6) | 340 |
| Otros ingresos y cargas de explotación | (280) | (7,7) | (26,6) | (303) |
| Margen bruto | 5.085 | 34,7 | 55,1 | 3.776 |
| Gastos de explotación | (2.047) | 24,0 | 37,9 | (1.651) |
| Gastos de personal | (1.191) | 25,1 | 39,8 | (952) |
| Otros gastos de administración | (652) | 24,8 | 39,5 | (523) |
| Amortización | (204) | 16,2 | 23,4 | (176) |
| Margen neto | 3.038 | 42,9 | 69,4 | 2.125 |
| Deterioro de activos financieros no valorados a valor razonable con cambios en resultados | (1.138) | 70,5 | 91,6 | (667) |
| Provisiones o reversión de provisiones y otros resultados | (40) | 214,0 | 210,4 | (13) |
| Resultado antes de impuestos | 1.860 | 28,7 | 56,7 | 1.445 |
| Impuesto sobre beneficios | (923) | 36,8 | 54,2 | (674) |
| Resultado del ejercicio | 937 | 21,6 | 59,3 | 771 |
| Minoritarios | (148) | 20,6 | 55,3 | (123) |
| Resultado atribuido | 789 | 21,8 | 60,1 | 648 |
| Balances | 30-09-26 | 𝚫 % | 𝚫 % (1) | 31-12-25 (2) |
| Efectivo, saldos en efectivo en bancos centrales y otros depósitos a la vista | 8.991 | (0,8) | 5,5 | 9.061 |
| Activos financieros a valor razonable | 5.896 | 17,7 | 26,5 | 5.010 |
| De los que: Préstamos y anticipos | 16 | (13,0) | (4,1) | 18 |
| Activos financieros a coste amortizado | 80.857 | 12,2 | 21,8 | 72.047 |
| De los que: Préstamos y anticipos a la clientela | 61.621 | 14,7 | 24,6 | 53.745 |
| Activos tangibles | 2.052 | 7,7 | 14,3 | 1.905 |
| Otros activos | 3.222 | 20,2 | 28,5 | 2.680 |
| Total activo/pasivo | 101.018 | 11,4 | 20,5 | 90.702 |
| Pasivos financieros mantenidos para negociar y designados a valor razonable con cambios en resultados | 1.838 | 8,8 | 8,0 | 1.690 |
| Depósitos de bancos centrales y entidades de crédito | 4.881 | 36,9 | 46,3 | 3.565 |
| Depósitos de la clientela | 69.242 | 9,9 | 19,1 | 62.984 |
| Valores representativos de deuda emitidos | 7.696 | 2,6 | 12,6 | 7.502 |
| Otros pasivos | 7.110 | 24,2 | 31,7 | 5.726 |
| Capital regulatorio asignado | 10.252 | 11,0 | 21,4 | 9.235 |
| Indicadores relevantes y de gestión | 30-09-26 | 𝚫 % | 𝚫 % (1) | 31-12-25 |
| Préstamos y anticipos a la clientela no dudosos en gestión (3) | 60.784 | 14,5 | 24,5 | 53.080 |
| Riesgos dudosos | 3.427 | 22,7 | 34,9 | 2.793 |
| Depósitos de clientes en gestión (4) | 68.624 | 9,7 | 18,9 | 62.535 |
| Recursos fuera de balance (5) | 27.028 | 2,8 | 13,3 | 26.290 |
| Activos ponderados por riesgo | 80.625 | 12,7 | 23,0 | 71.551 |
| RORWA (6) | 1,6 | 1,4 | ||
| Ratio de eficiencia (%) | 40,3 | 44,4 | ||
| Tasa de mora (%) | 4,2 | 3,9 | ||
| Tasa de cobertura (%) | 76 | 76 | ||
| Coste de riesgo (%) | 2,55 | 1,94 | ||
| (1) A tipo de cambio constante. (2) Saldos reexpresados sin impactos significativos. Para más información, consúltese el apartado "Áreas de negocio". (3) No incluye las adquisiciones temporales de activos. (4) No incluye las cesiones temporales de activos. (5) Incluye fondos de inversión y fondos de pensiones. (6) Para más información sobre la metodología, así como el cálculo de la métrica a nivel Grupo consolidado, véase las Medidas Alternativas de Rendimiento de este informe. |
||||
Entorno macroeconómico y sectorial
La economía turca ha mantenido, durante el segundo trimestre de 2026, la senda de desaceleración gradual observada desde mediados de 2025 debido, en gran parte, a la pérdida de dinamismo del consumo privado. BBVA Research pronostica una cierta recuperación del crecimiento, lo que dejaría el avance del PIB para el conjunto del 2026 en el 3,0% (el mismo registro de la previsión anterior) y lo elevaría al 3,5-4,0% para 2027. La remisión de las tensiones geopolíticas en la región y el mantenimiento de medidas selectivas de apoyo a la actividad son claves para que se confirme este escenario.
En lo que respecta a la evolución de los precios, la inflación descendió al 29,7% en septiembre y se anticipa que cierre el año en el 30% (sin cambios respecto al escenario previo). En 2027, podría mantenerse en la parte alta del rango del 25-30% dado el contexto de costes energéticos, los estímulos fiscales y crediticios, y las dificultades para anclar las expectativas de precios. En este entorno de crecimiento e inflación, el banco central ha reducido los tipos de interés del 37% al 36% en su última reunión de política monetaria celebrada el 22 de octubre, en línea con lo previsto, y podría acometer algunas bajadas adicionales durante 2027 hasta situarlos en un rango estimado del 35-30%.
El sistema bancario turco sigue afectado por el impacto de la inflación. El volumen total de crédito en el sistema aumentó un 36,2% interanual a cierre de agosto de 2026. Con datos a cierre de agosto, el stock de crédito sigue creciendo en las carteras de crédito al consumo y mediante tarjetas de crédito (+38,9% interanual), en el crédito hipotecario (+35,6% interanual) y en el crédito a empresas (+35,2% interanual). Los depósitos totales crecieron un 32,4% interanual, igualándose en gran medida el crecimiento entre los depósitos en dólares estadounidenses (+36,2%) y en liras (+30,3%). La dolarización del sistema aumentó ligeramente hasta el 37,0% en agosto de 2026, desde el 35,9% un año antes. En cuanto a la tasa de mora del sistema, esta continúa en línea ascendente y se situó en niveles del 3,14%, también a cierre de agosto de 2026. Por su parte, los indicadores de capital se mantienen por encima del mínimo regulatorio, aunque más ajustados para la banca pública.
Salvo que expresamente se comunique lo contrario, las tasas de variación que se comentan a continuación, tanto de actividad como de resultados, se hacen a tipo de cambio constante. Estas tasas, junto con las de variación a tipo de cambio corriente, se pueden observar en las tablas adjuntas de estados financieros e indicadores relevantes y de gestión. Para la conversión de estas cifras se emplea el tipo de cambio puntual a 30 de septiembre de 2026, el cual refleja la depreciación experimentada por la lira turca en los últimos doce meses. Igualmente se ven afectados el balance, los Activos Ponderados por Riesgo (APR) y el patrimonio. Adicionalmente, la actividad, resultados e indicadores relevantes y de gestión del área incluyen, en continuidad, la contribución de las filiales en Rumanía incluidas en el acuerdo de venta con Raiffeisen Bank SA.
Actividad15
Lo más relevante de la evolución de la actividad del área durante los primeros nueve meses de 2026 ha sido:
La inversión crediticia (crédito a la clientela no dudoso en gestión) registró un incremento del 24,5% (en línea con la tasa de inflación acumulada en el periodo, que se situó en 24,3%), impulsado por los préstamos en lira turca (+26,3%). Este crecimiento estuvo favorecido en gran medida por el comportamiento de las tarjetas de crédito (+30,2%) y, en menor medida, por los créditos a empresas (+32,3%), si bien todos los productos presentaron una evolución positiva. Por su parte, los préstamos denominados en moneda extranjera (en dólares estadounidenses), se mantienen estables (+0,5%), con desapalancamiento de los préstamos a empresas compensado por el resto de carteras.
Los depósitos de la clientela (68,5% del pasivo total del área a 30 de septiembre de 2026) continuaron siendo la principal fuente de financiación del balance y crecieron un 18,9%, principalmente por la favorable evolución de los depósitos a plazo en liras turcas (+21,3%, que representan un 52% sobre del total de depósitos de la clientela del área) y, en menor medida, por el comportamiento de los depósitos en dólares estadounidenses (+6,1%). Por su parte, los recursos fuera de balance crecieron un 13,3%.
Lo más relevante de la evolución de la actividad del área en el tercer trimestre del año 2026 ha sido:
La inversión crediticia (crédito a la clientela no dudoso en gestión) se incrementó un 7,7% (por encima de la tasa de inflación trimestral, situada en el +5,6%), favorecida por el crecimiento de los préstamos en lira turca (+9,5%, impulsados principalmente por las tarjetas de crédito), ya que el saldo de los préstamos en dólares estadounidenses permaneció estable (-0,3%).
En términos de calidad de activos, la tasa de mora se situó en el 4,2% (6 puntos básicos por encima de la alcanzada a cierre de junio), con un incremento generalizado del saldo dudoso. Por otro lado, la tasa de cobertura registró un incremento de 97 puntos básicos en el trimestre, situándose en el 76% a 30 de septiembre de 2026.
En la favorable evolución de los recursos de la clientela en el trimestre (+3,9%) destacó la evolución de los depósitos a plazo (+6,0%).
Resultados
Turquía alcanzó un resultado atribuido de 789 millones de euros en los primeros nueve meses de 2026, que compara muy favorablemente con el resultado del mismo periodo del año anterior, como resultado principalmente del buen comportamiento del margen de intereses y, en menor medida, de las comisiones, esto es, de los ingresos recurrentes del negocio bancario.
Como se ha comentado anteriormente, la comparativa interanual de la cuenta de resultados acumulada a cierre de septiembre de 2026 a tipo de cambio corriente se ve afectada por la depreciación de la lira turca durante los últimos doce meses (-12,3%), con una caída menos acusada en el trimestre (-4,5%). Para aislar este efecto, se resumen a continuación los aspectos más relevantes de la evolución de los resultados de los primeros nueve meses de 2026 a tipo de cambio constante:
El margen de intereses experimentó un crecimiento interanual, impulsado principalmente por el dinamismo de la actividad crediticia y el incremento de la remuneración de ciertas reservas en lira turca por parte del banco central, así como por un descenso del coste de la financiación mayorista.
Las comisiones netas registraron un aumento, impulsadas por el sólido desempeño de las comisiones asociadas a medios de pago, seguido por las relacionadas con la gestión de activos, los avales y la actividad de intermediación.
Descenso del ROF, debido a un peor resultado de la operativa con divisas, parcialmente compensados por mayores resultados de Global Markets.
La línea de otros ingresos y cargas de explotación mostró un saldo de -280 millones de euros, que supone un resultado menos negativo en comparación con el mismo periodo del año anterior. Esta línea incorpora, entre otros, la pérdida sobre la posición monetaria neta junto con su compensación parcial por los ingresos derivados de los bonos ligados a la inflación (CPI linkers). El impacto neto de ambos efectos fue más negativo en los primeros nueve meses de 2026, en comparación con el mismo periodo del año 2025 y fue parcialmente compensado por los resultados de determinadas filiales de Garanti BBVA y la evolución del negocio de seguros, cuya aportación se incrementó en ambos casos.
Los gastos de explotación continuaron creciendo, si bien por debajo del margen bruto, con la consiguiente mejora de la eficiencia. En los gastos de personal, el incremento se centró en la retribución fija a la plantilla, asociada a las revisiones salariales en el contexto de elevada inflación. Por su parte los gastos generales también crecieron, destacando los mayores gastos en tecnología.
En cuanto al deterioro de activos financieros se registraron mayores dotaciones, lo cual se explica por el crecimiento de la actividad, mayores requerimientos de las carteras minoristas y menores liberaciones en la cartera mayorista. Por su parte, el coste de riesgo acumulado a 30 de septiembre de 2026 se situó en el 2,55%, con un aumento de 18 puntos básicos con respecto al acumulado del trimestre anterior.
En el tercer trimestre de 2026, el resultado atribuido de Turquía, a tipo de cambio corriente, se situó en 258 millones de euros, lo que supone un descenso con respecto al trimestre previo, principalmente como resultado de la evolución del ROF y de las pérdidas por deterioro de activos financieros. Lo anterior fue parcialmente compensado por el crecimiento del margen de intereses, apoyado en el crecimiento de la actividad en moneda local y mejora del diferencial de la clientela en lira turca, y por menores gastos de explotación.
15 Las tasas de variación de préstamos en lira turca y en moneda extranjera (dólares estadounidenses) están calculadas en base a los datos de actividad locales y se refieren únicamente a Garanti Bank y excluyen por tanto las filiales que Garanti BBVA tiene, principalmente en Rumanía y Países Bajos.
Consultar aviso legal de este informe.